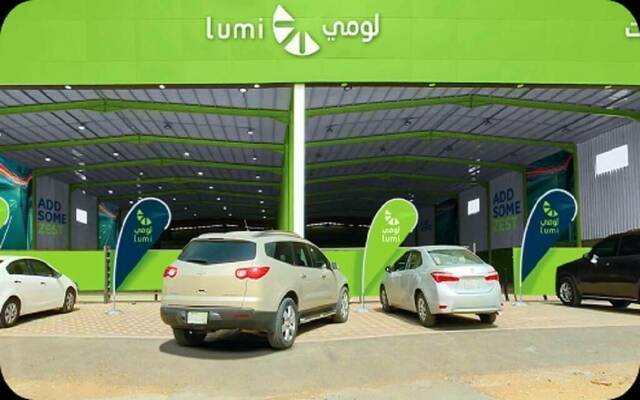
وأوضحت الرياض المالية، في تقرير حديث لها اطلع عليه «عرب بريس» أن إيرادات "لومي" ارتفعت إلى 462 مليون ريال خلال الربع الثالث من العام الجاري، مقارنة بنحو 414 مليون ريال في الفترة المماثلة من 2025، وبزيادة 17% على أساس ربعي، لتتجاوز تقديراتها البالغة 420 مليون ريال.
وفيما يتعلق بتقييم السهم، خفضت الرياض المالية السعر المستهدف للسهم إلى 30 ريالاً، مع الإبقاء على توصيتها بالشراء، مقارنة بآخر سعر إغلاق عند 19.28 ريال.
ويعكس السعر المستهدف عائداً رأسمالياً متوقعاً بنحو 55.6% خلال الاثني عشر شهراً المقبلة، دون احتساب عائد توزيعات نقدية متوقع، ليبلغ إجمالي العائد المتوقع 55.6%.
الأرباح دون التوقعات
وعلى مستوى صافي الأرباح، سجلت "لومي" نحو 11 مليون ريال خلال الربع الثالث من 2026، بانخفاض 79% على أساس سنوي، فيما استقرت تقريباً على أساس ربعي، لتأتي دون توقعات الرياض المالية البالغة 14.4 مليون ريال، وكذلك توقعات السوق عند 13.8 مليون ريال.
وأرجعت الرياض المالية ضعف النتائج إلى تراجع أداء قطاع التأجير قصير الأجل، واستمرار خسائر مبيعات السيارات المستعملة، إلى جانب تأثيرات الاضطرابات الإقليمية.
وأكدت الرياض المالية أن الضغوط الحالية على الشركة مؤقتة، ولا تغير نظرتها الإيجابية على المدى الطويل، مدعومة بالأساسيات القوية للقطاع، معتبرة أن التراجع في سعر السهم يمثل فرصة شراء جذابة.
وأرجعت نمو الإيرادات إلى ارتفاع مبيعات قطاع التأجير طويل الأجل بنسبة 111% على أساس سنوي و7% على أساس ربعي، إلى جانب نمو قطاع السيارات المستعملة بنسبة 57% سنوياً و55% ربعياً، في حين تراجعت إيرادات قطاع التأجير قصير الأجل بنسبة 30% على أساس سنوي و10% على أساس ربعي، متأثرة بانخفاض الأسعار ونسب الإشغال.
تراجع هوامش الربحية
وفي المقابل، أشارت الرياض المالية إلى تراجع الدخل الإجمالي للشركة بنسبة 28% على أساس سنوي و11% على أساس ربعي، ليصل إلى 82 مليون ريال، مقارنة بتوقعاتها البالغة 101 مليون ريال.
وعزت ذلك إلى ارتفاع تكلفة المبيعات بنسبة 26% على أساس سنوي وربعي، لتبلغ 360 مليون ريال، متجاوزة تقديراتها البالغة 320 مليون ريال، نتيجة ارتفاع تكلفة السيارات المباعة بالتزامن مع زيادة حجم المبيعات.
وانعكس ذلك على هامش الربح الإجمالي، الذي تراجع إلى 18% خلال الربع الثالث من 2026، مقارنة بنحو 27% في الفترة المماثلة من العام السابق و23% في الربع الثاني من العام الجاري.
كما انخفض الدخل التشغيلي بنسبة 59% على أساس سنوي و4% على أساس ربعي، ليصل إلى 35 مليون ريال، مقابل 85 مليون ريال في الربع الثالث من 2025 و36 مليون ريال في الربع الثاني من 2026.
وأشارت الرياض المالية إلى أن ارتفاع المصاريف التشغيلية، خاصة المصاريف العمومية والإدارية، شكل ضغطاً إضافياً على الهوامش، حيث سجلت المصاريف التشغيلية نحو 35 مليون ريال، مقارنة بتوقعاتها البالغة 40 مليون ريال، مع استمرار ارتفاع المصروفات مقارنة بالفترات السابقة.
- شركة أبحاث تبقي على مستهدف سهم "علم" عند 680 ريال مع توصية "محايد"
- الرياض المالية تتوقع قفزة بأرباح "معادن" بنسبة 343% بالربع الأول من عام 2024
- شركة أبحاث تتوقع نمو أرباح 7 بنوك بالربع الأول من 2024
- شركة أبحاث: "إس تي سي" تحقق مكاسب استثنائية تعوض ضغوط التشغيل.. وتوصية بـ"الشراء
- أرباح "لومي" تهبط 79% خلال الربع الثالث من عام 2026 رغم نمو الإيرادات