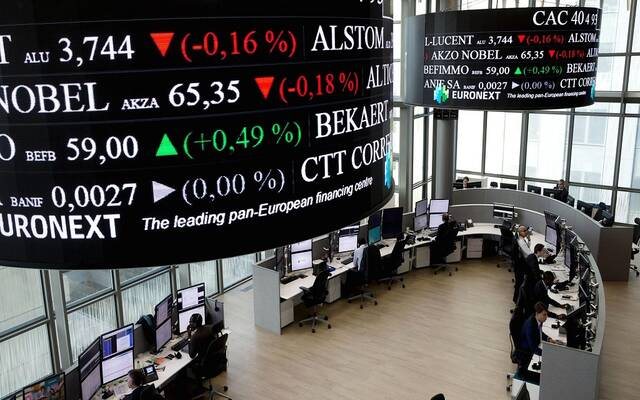
مباشر- تراجعت الأسهم الأوروبية في مستهل تعاملات اليوم الجمعة، منهية سلسلة مكاسب استمرت أربع جلسات متتالية، ومبتعدة عن مستوياتها القياسية، مع تقييم المستثمرين تزايد التوقعات بتبني مجلس الاحتياطي الفيدرالي سياسة نقدية أكثر تشددًا بشأن أسعار الفائدة، إلى جانب استمرار تداعيات أزمة القيادة في شركة "إنفيديا"، إحدى أبرز شركات الذكاء الاصطناعي، بحسب "إنفستنج".
وانخفض مؤشر "ستوكس يوروب 600" الأوروبي بنسبة 0.2% خلال التعاملات، ليلتقط أنفاسه بعد تسجيل مستويات قياسية جديدة أمس الخميس.
وتراجع مؤشر "داكس" الألماني بنسبة 0.3%، وهبط مؤشر "كاك 40" الفرنسي بنسبة 0.2%، فيما استقر مؤشر "فوتسي 100" البريطاني دون تغيير.
ويأتي هذا التراجع المحدود في وقت تواجه فيه أسواق المال إعادة تسعير حادة لتكاليف الاقتراض العالمية، إلى جانب تغير المشهد الجيوسياسي في الشرق الأوسط، ما يحد من زخم الأسواق قبيل صدور بيانات مهمة بشأن نمو اقتصاد منطقة اليورو.
رغم التراجع المحدود خلال تعاملات اليوم الجمعة، لا يزال مؤشر "ستوكس يوروب 600" في طريقه لتحقيق مكاسب أسبوعية قوية تبلغ 2.4%، بما يضعه على مسار تسجيل أفضل أداء أسبوعي منذ يونيو الماضي.
وفي ظل التقلبات الحادة التي تشهدها أسهم التكنولوجيا العالمية، على خلفية القرار المفاجئ باستقالة الرئيس التنفيذي لشركة "إنفيديا" جنسن هوانغ، وجدت أسواق الأسهم الأوروبية ملاذًا في القطاعات التقليدية ذات الطابع الاستثماري القائم على القيمة والقطاعات الدفاعية.
وساعد انخفاض تركز الاستثمارات الأوروبية في أسهم شركات التكنولوجيا العملاقة على حماية أسواق القارة إلى حد كبير من التقلبات الحادة الناجمة عن إعادة توجيه الاستثمارات، والتي تضغط حاليًا على أسهم الذكاء الاصطناعي عالميًا.
وفي الوقت الذي تستعد فيه أسهم "إنفيديا" لتسجيل خسائر أسبوعية حادة تبلغ 11%، تلقى المؤشر الأوروبي دعمًا أساسيًا من موسم نتائج أعمال الشركات للربع الثالث، الذي جاء إيجابيًا إلى حد كبير.
علاوة على ذلك، استفاد المشهد الاقتصادي الكلي من التراجع الحاد والمتواصل في أسعار النفط الخام العالمية، التي تتجه لتسجيل خسائر للأسبوع الثاني على التوالي، ما ساهم فعليًا في تخفيف ضغوط التكاليف على هوامش أرباح الشركات الأوروبية.
وقال شون بيتش، مؤسس شركة "رانمور لإدارة الصناديق" ومدير المحافظ الاستثمارية بها: "ينبغي الخروج من موجات الصعود هذه قبل انهيارها، وهناك موجة صعود كبيرة نشهدها حاليًا في قطاع الذكاء الاصطناعي".
وأضاف: "يميل المستثمرون إلى افتراض أن الأصول التي حققت أداءً جيدًا ستواصل تحقيق النتائج نفسها، لكن التاريخ يثبت أن الأمر ليس كذلك دائمًا".
وأعادت أسواق السندات العالمية تسعير توقعاتها بقوة بشأن الاجتماع الأخير لمجلس الاحتياطي الفيدرالي خلال العام الجاري، مع تزايد الرهانات على تشديد السياسة النقدية.
وعقب صدور بيانات تضخم أمريكية لشهر أكتوبر جاءت أعلى من المتوقع، إلى جانب سلسلة من التصريحات المتشددة لمسؤولي البنوك المركزية، قامت الأسواق بتسعير رفع أسعار الفائدة بمقدار 25 نقطة أساس خلال ديسمبر المقبل بالكامل.
والأكثر أهمية، أن المتداولين باتوا يرجحون بنسبة 15% احتمالية تنفيذ زيادة أكبر بمقدار 50 نقطة أساس، وهو سيناريو كان مستبعدًا تقريبًا قبل أسبوع واحد فقط.
وفي سياق متصل، قال الرئيس الأمريكي دونالد ترامب إن واشنطن لم تعد بحاجة إلى اتفاق دبلوماسي رسمي مع طهران، مؤكدًا أن الولايات المتحدة نجحت في امتلاك نفوذ اقتصادي كبير على إيران وفرض سيطرتها على مضيق هرمز، الذي يعد أهم ممر استراتيجي لإمدادات الطاقة عالميًا.
ومع استيعاب الأسواق للصدمات الاقتصادية والجيوسياسية الأولية، تحول اهتمام المتداولين إلى مجموعة من المحفزات الاقتصادية المرتقبة خلال فترة ما بعد الظهيرة، والتي ستحدد اتجاهات الأسواق عند نهاية الأسبوع.
ويترقب المستثمرون صدور القراءة الأولية للناتج المحلي الإجمالي لمنطقة اليورو خلال الربع الثالث، وسط توقعات بنمو اقتصاد التكتل بنسبة 0.4%، وهو ما يمثل تباطؤًا طفيفًا مقارنة بمعدل النمو البالغ 0.6% خلال الربع السابق.
ومن المقرر تقييم بيانات النمو بالتزامن مع كلمات مرتقبة لعضوي المجلس التنفيذي للبنك المركزي الأوروبي، فرانك إلدرسون وإيزابيل شنابل، بحثًا عن مؤشرات بشأن المسار النهائي لأسعار الفائدة في منطقة اليورو.
وفي وقت لاحق من الجلسة، قد تتجدد التقلبات عبر الأسواق العالمية مع صدور مؤشر أسعار المنتجين الأمريكي، الذي يعد مقياسًا رئيسيًا للتضخم على مستوى أسعار الجملة.
ومن المقرر أن تعقب البيانات تصريحات مرتقبة لمسؤولتي الاحتياطي الفيدرالي سوزان كولينز ولوري لوجان، والتي قد تسهم في تهدئة مخاوف الأسواق المتزايدة بشأن احتمالية رفع أسعار الفائدة بمقدار 50 نقطة أساس أو تزيد من حدتها.