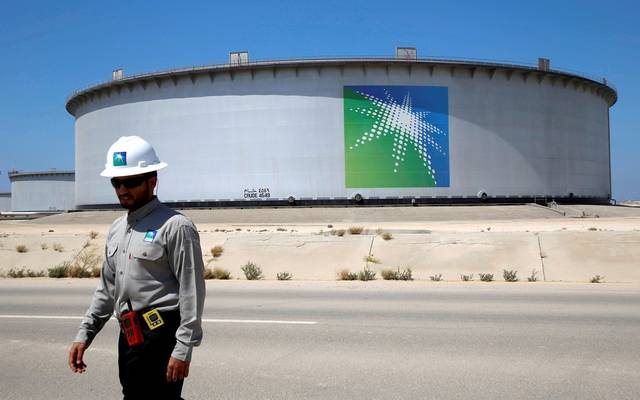
الرياض - مباشر: قالت شركة الجزيرة كابيتال إنها تستمر في سعرها المستهدف لسهم أرامكو السعودية عند 29.6 ريال للسهم والتوصية على أساس "زيادة المراكز".
وأضافت شركة الأبحاث، في تقرير حصل عليه «عرب بريس»، أنه يتم تداول سهم أرامكو عند مكرر ربحية 12.9 مرة وعائد توزيع الأرباح بنسبة %5.2% وفقاً لتوقعاتنا للعام 2026.
وتوقعت عودة النفقات التشغيلية إلى مستوياتها الطبيعية في الفترة القادمة، كما توقعت أن يكون متوسط أسعار النفط الخام هذا العام أعلى بنسبة %34% عن العام السابق بسبب استمرار المخاطر الجيوسياسية.
وقالت إن أرامكو أظهرت مرونة في تحويل الصادرات من الساحل الشرقي إلى الغربي، إلا أن التصعيد الأخير في الساحلين لا يزال يشكل خطرا رئيسيا.
وتابعت: "تتوقع ارتفاع الإيرادات في العام 2026 عن العام السابق بنسبة 24.3% إلى 2,078 مليار ريال سعودي مع نمو صافي الربح بنحو 40.2% إلى 488 مليار ريال".
والجزيرة كابيتال إن توقعاتها تعتمد على أن يبلغ متوسط سعر النفط نحو 91 دولار أمريكي للبرميل وأن يبلغ متوسط إنتاج الهيدروكربونات 11.2 مليون برميل مكافئ يومياً؛ بما في ذلك إنتاج النفط الخام البالغ 8.0 مليون برميل يومياً.
ونوهت شركة الأبحاث، في تعليقها على نتائج الشركة بالربع الثالث من عام 2026، إلى أن صافي الربح (بعد حقوق الأقلية) ارتفع 13.1% و41.3% مقارنةً بالربع المماثل من العام السابق إلى 137.4 مليار ريال؛ بدعم من أرباح استثنائية من بيع حصة في شركة تابعة (بريفكيم) بقيمة 25.9 مليار ريال.
وأشارت إلى أن صافي الربح المعدل (بعد حقوق الأقلية) انخفض بنسبة 4.6% مقارنةً بالربع السابق إلى 118.4 مليار ريال بالتوافق مع توقعاتها البالغة 113.6 مليار ريال.
كما لفتت إلى أن الانخفاض مقارنةً بالربع السابق يعزى إلى انكماش هامش أرباح التشغيل المعدل على الرغم من ارتفاع الإيرادات، ويعود ذلك في معظمه إلى ارتفاع مصاريف البيع والمصاريف الإدارية والعمومية.
وارتفعت الإيرادات 1% مقارنةً بالربع السابق إلى 526.8 مليار ريال؛ نتيجة نمو إيرادات التكرير نتيجة ارتفاع هوامش التكرير، قابل ذلك جزئيا انخفاض إيرادات قطاع التنقيب والإنتاج عن الربع السابق بنسبة 2.8%.
وتأثرت إيرادات قطاع التنقيب والإنتاج بانخفاض أسعار بيع النفط الخام (95.2 دولار أمريكي للبرميل مقابل 108.1 دولار أمريكي للبرميل في الربع الثاني 2026) على الرغم من ارتفاع إنتاج الهيدروكربونات (11.0 مليون برميل يومياً مقابل 9.5 مليون برميل يومياً في الربع الثاني 2026).
وارتفعت أرباح التشغيل لشركة أرامكو بنسبة 3.8% مقارنةً بالربع السابق، إلى 226.3 مليار ريال فيما انخفض الربح التشغيلي المعدل عن الربع السابق بنسبة 6.7% إلى 202.8 مليار ريال.
- شركة أبحاث تحدد مستهدف "أمريكانا" عند 2.45 ريال وتستمر بتوصية "زيادة المراكز"
- الجزيرة كابيتال: "أديس" توسع أسطولها بتقييم جاذب ونستمر بتوصية "زيادة المراكز"
- الجزيرة كابيتال توصي بـ "زيادة المراكز" لـ "الحمادي" بسعر مستهدف 46.7 ريال للسهم
- شركة أبحاث تبدأ تغطيتها لـ"أرامكو" بتوصية شراء وبسعر مستهدف 30 ريال للسهم
- انخفاض مبيعات النفط يهبط بأرباح "أرامكو" إلى 109 مليار ريال في الربع الثاني 2024