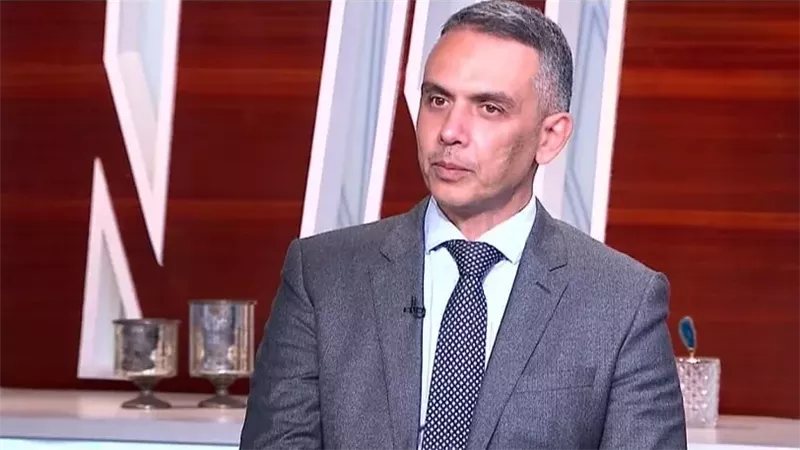
قال هاني جنينة، الخبير الاقتصادي: إن البورصة المصرية تقترب من مرحلة تكوين قاع سعري جديد، بعد موجة التراجعات الحادة التي شهدتها الأسهم خلال الفترة الأخيرة، مؤكدًا أن مستويات الأسعار الحالية أصبحت أكثر جاذبية للمستثمرين الأجانب الذين يقيمون استثماراتهم بالدولار، في ظل الانخفاض المزدوج لأسعار الأسهم وقيمة الجنيه أمام العملة الأمريكية.
وأوضح جنينة، أن مؤشر البورصة الرئيسي EGX30 فقد نحو 22.8% من قيمته مقومًا بالدولار منذ تسجيل قمته التاريخية عند مستوى 56,676 نقطة في 6 سبتمبر الماضي، مقارنة بتراجع نسبته 14.6% بالجنيه المصري، نتيجة انخفاض قيمة العملة المحلية أمام الدولار بنحو 9.6% خلال الفترة نفسها.
وأشار إلى أن هذا التراجع أوجد خصومات سعرية كبيرة أمام المستثمرين الدوليين، بما يعزز احتمالات عودة التدفقات الأجنبية إلى سوق الأسهم المصرية حال استقرار الأوضاع وظهور إشارات أكثر وضوحًا على انتهاء موجة التصحيح.
3 مؤشرات تدعم اقتراب البورصة من تكوين قاع
وأكد جنينة أن هناك ثلاثة مؤشرات رئيسية تعزز التوقعات باقتراب المؤشر الرئيسي من تكوين قاع سعري، يتمثل أولها في تراجع مضاعفات تقييم الأسهم مقارنة بمستوياتها عند القمة التاريخية، بينما يتمثل المؤشر الثاني في تدخل المؤسسات المحلية للشراء خلال الجلستين اللتين شهدتا أشد موجات الهبوط.
وأضاف أن المؤشر الثالث يتمثل في اتجاه عدد من الشركات المقيدة إلى شراء أسهم الخزينة، وهو ما يعكس رؤية إدارات تلك الشركات بأن الأسعار السوقية الحالية أصبحت جاذبة مقارنة بالقيمة الاقتصادية لأعمالها وأصولها.
أسهم قيادية تتراجع بنسب تصل إلى 45% بالدولار
وكشف جنينة أن نحو ثلثي الأسهم المكونة لمؤشر EGX30 سجلت تراجعات بالدولار تجاوزت نسبة انخفاض المؤشر نفسه، عند مقارنة الأسعار الحالية بأسعار إغلاق تلك الأسهم في اليوم الذي بلغ فيه المؤشر قمته.
وأوضح أن سهم أسمنت قنا تصدر قائمة الأسهم الأكثر انخفاضًا بنسبة بلغت 45%، تلاه أوراسكوم للتنمية بنسبة 38%، ثم راية القابضة بنسبة 37%، وبلتون القابضة بنسبة 36%، وابن سينا فارما بنسبة 34%.
وأشار إلى أن سهم البنك التجاري الدولي، صاحب الوزن النسبي الأكبر في المؤشر الرئيسي، تراجع بنحو 24% بالدولار، وهي النسبة نفسها التي سجلها سهم مصرف أبوظبي الإسلامي – مصر.
ولفت إلى أن هذه الانخفاضات لا تعني بالضرورة أن جميع الأسهم المتراجعة أصبحت فرصًا استثمارية متساوية، إذ ينبغي النظر إلى التقييمات المالية وربحية الشركات إلى جانب حجم التراجع السعري.
مضاعف ربحية السوق يتراجع من 7.8 إلى 6.7 مرة
وأوضح الخبير الاقتصادي أن التقييمات الحالية للأسهم المصرية أصبحت أكثر جاذبية مقارنة بمستويات سبتمبر الماضي، بعدما انخفض مضاعف ربحية السوق، باستثناء القطاع العقاري، من 7.8 مرة عند القمة المسجلة في 6 سبتمبر إلى نحو 6.7 مرة حاليًا، استنادًا إلى أرباح الشركات خلال آخر 12 شهرًا.
وأشار إلى أن هذا الانخفاض يعكس تحسنًا نسبيًا في جاذبية التقييمات، حتى قبل احتساب الخصم الإضافي الذي يحصل عليه المستثمر الأجنبي نتيجة تراجع الجنيه أمام الدولار.
وأكد أن الجمع بين انخفاض مضاعفات الربحية والتراجع الكبير للأسعار المقومة بالدولار يفتح المجال أمام فرص استثمارية قد تصبح أكثر وضوحًا مع استقرار السوق.
المؤسسات المحلية تضخ 370 مليون جنيه لامتصاص مبيعات الأجانب
وكشف جنينة أن المؤسسات المحلية لعبت دورًا مهمًا في امتصاص الضغوط البيعية التي تعرضت لها البورصة خلال جلستي 25 و26 أكتوبر، بعدما سجلت صافي مشتريات بقيمة 370.2 مليون جنيه.
وأوضح أن هذه المشتريات استوعبت الجزء الأكبر من صافي مبيعات المستثمرين الأجانب، التي بلغت نحو 341.9 مليون جنيه خلال الجلستين.
وأشار إلى أن تحليل تعاملات المؤسسات يكشف تباينًا واضحًا بين الشركات والصناديق الاستثمارية، حيث سجلت الشركات صافي مشتريات بقيمة 884.6 مليون جنيه، في مقابل صافي مبيعات للصناديق بلغ 610.4 مليون جنيه.
ورجح أن تكون مبيعات الصناديق مرتبطة بإعادة ترتيب المحافظ وتجميع السيولة اللازمة للمشاركة في الاكتتابات والطروحات العامة الأولية المرتقبة، بدلًا من أن تعكس بالضرورة تحولًا سلبيًا في نظرتها إلى السوق المصرية.
شركات البورصة تتجه لشراء أسهم الخزينة
وأشار جنينة إلى أن اتجاه الشركات المقيدة لشراء أسهمها يمثل إحدى الإشارات المهمة على جاذبية المستويات السعرية الحالية، خصوصًا أن الإدارات التنفيذية تمتلك معرفة تفصيلية بالتدفقات النقدية والأداء المالي والتشغيلي لشركاتها.
وأوضح أن مجلس إدارة شركة ابن سينا فارما وافق في 25 أكتوبر على شراء ما يصل إلى 1% من أسهم الشركة من السوق المفتوحة حتى 25 نوفمبر، بالاعتماد على مواردها الذاتية.
وأضاف أن شركة بايونيرز بروبيرتيز اشترت خلال اليوم نفسه نحو 3.6 مليون سهم خزينة، ضمن برنامج يستهدف الاستحواذ على ما يصل إلى 2.39% من رأس مال الشركة.
ولفت إلى أن شركة بنيان تعتزم شراء ما يصل إلى 4% من أسهمها، في ظل تداول السهم عند مستويات تقل بنحو 50% عن القيمة المقدرة لمحفظة أصول الشركة.
كما اشترت شركة مصر بني سويف للأسمنت نحو 500 ألف سهم، ضمن برنامج يستهدف شراء ما يصل إلى 5% من أسهمها.
وأكد أن هذه التحركات تعكس اتجاه بعض الشركات للاستفادة من انخفاض أسعار أسهمها، بما قد يسهم في دعم ثقة المستثمرين في التقييمات الحالية.
تدفقات المحافظ الأجنبية مرشحة للعودة مع استقرار السوق
وتوقع جنينة أن يأتي الطلب الجديد على الأسهم المصرية من مسارين رئيسيين بمجرد استقرار السوق، يتمثل أولهما في عودة تدفقات الاستثمار الأجنبي في المحافظ المالية.
وأوضح أن المستثمرين الأجانب والعرب سجلوا صافي مبيعات للأسهم المقيدة منذ بداية عام 2026، وهو ما يشير إلى محدودية مراكزهم الاستثمارية الحالية داخل السوق المصرية، وبالتالي وجود مساحة محتملة لزيادة استثماراتهم مستقبلًا.
وأشار إلى أن شهية المستثمرين الأجانب تجاه الفرص المصرية لا تزال قائمة عند مستويات التقييم المناسبة، مستشهدًا بالتزام أربعة مستثمرين أجانب رئيسيين بضخ استثمارات تصل إلى 256 مليون دولار في طرح بنك القاهرة خلال الأسبوع الماضي.
واعتبر أن هذا الالتزام الاستثماري يعكس استمرار اهتمام المؤسسات الدولية بالأصول المصرية، رغم التقلبات التي تشهدها سوق الأسهم.
انخفاض تقييمات الأسهم يفتح الباب أمام الاستحواذات
وأضاف جنينة أن المسار الثاني المتوقع لدعم الطلب على الأسهم يتمثل في نشاط عمليات الاندماج والاستحواذ، خاصة مع انخفاض القيمة الدولارية للشركات المقيدة.
وأوضح أن التقييمات الحالية قد توفر فرصًا للمستثمرين الاستراتيجيين الراغبين في الاستحواذ على حصص أقلية أو أغلبية في الشركات، أو الحصول على حصص مسيطرة.
وأشار إلى أن انخفاض أسعار الأسهم بالدولار قد يجعل عددًا من الشركات المصرية أكثر جاذبية للمستثمرين الباحثين عن فرص استثمارية طويلة الأجل.
3 تحديات تؤخر تأكيد انتهاء موجة الهبوط
وحذر جنينة من اعتبار المستويات الحالية قاعًا مؤكدًا للسوق، موضحًا أن هناك عدة عوامل لا تزال تحد من إمكانية الجزم بانتهاء موجة التراجعات.
وأشار إلى استمرار مبيعات المستثمرين الأجانب خلال جلستي 25 و26 أكتوبر، إلى جانب احتمالات تعرض الجنيه لمزيد من الانخفاض أمام الدولار، بما قد يضيف ضغوطًا على أداء الأسهم مقومة بالعملة الأمريكية.
وأضاف أن أذون الخزانة المصرية لا تزال تمثل منافسًا قويًا للاستثمار في الأسهم بالنسبة إلى المستثمر المحلي، في ظل تقديمها عائدًا يبلغ نحو 25%، مقارنة بعائد أرباح السوق البالغ نحو 15%.
وأوضح أن هذا الفارق في العوائد يرفع تكلفة الفرصة البديلة للاستثمار في الأسهم، ويجعل قرارات السياسة النقدية المقبلة عاملًا مؤثرًا في تحديد اتجاه السيولة الاستثمارية.
انتهاء اكتتاب بنك القاهرة وقرار الفائدة محفزان مرتقبان
وحدد جنينة عاملين رئيسيين قد يسهمان في تحسين أداء البورصة خلال الفترة المقبلة، يتمثل أولهما في انتهاء الاكتتاب في طرح بنك القاهرة يوم 28 أكتوبر، وهو ما قد يسمح بعودة جزء من السيولة التي جرى تخصيصها للاكتتاب إلى التداولات في السوق الثانوية.
وأضاف أن العامل الثاني يتمثل في اجتماع لجنة السياسة النقدية بالبنك المركزي المصري يوم 29 أكتوبر، لتحديد أسعار الفائدة، وما يترتب على القرار من تأثير في تكلفة الفرصة البديلة للاستثمار في الأسهم مقارنة بأدوات الدخل الثابت.
وأشار إلى أن هذين الحدثين يمثلان محطتين مهمتين لتقييم فرص استقرار السوق وعودة النشاط الشرائي.
جنينة يوصي بالشراء التدريجي في الأسهم منخفضة التقييم
واختتم هاني جنينة تحليله بالتأكيد على أن مؤشر EGX30 يقترب من تكوين قاع سعري، وإن كانت الإشارات الحالية لا تكفي بعد لتأكيد انتهاء موجة الهبوط بصورة نهائية.
وأوصى المستثمرين باتباع استراتيجية بناء المراكز الشرائية تدريجيًا، مع التركيز على الأسهم التي تجمع بين انخفاض أسعارها بصورة كبيرة عند تقييمها بالدولار وتراجع مضاعفات ربحيتها إلى مستويات جاذبة.
وحدد عددًا من الأسهم التي تستحق المتابعة في ضوء هذه المعايير، أبرزها البنك التجاري الدولي، ومصرف أبوظبي الإسلامي – مصر، وراية القابضة، وفالمور القابضة.
وشدد على أهمية انتقاء الأسهم وفقًا لجودة الشركات ومستويات تقييمها، بدلًا من الاندفاع نحو شراء الأسهم التي سجلت أكبر نسب هبوط دون دراسة أساسياتها المالية.
- فرصة بخصم 23% بالدولار.. البورصة تقترب من تشكيل قاع والأسهم عند أرخص مستوياتها
- طلبات إعانة البطالة الأمريكية تتراجع لأدنى مستوى منذ منتصف يوليو
- أرباح "مصاعد أطلس" تهبط 22.82% بالنصف الأول من عام 2026
- الشركات البريطانية تخطط لرفع الأسعار 4% رغم تراجع توقعات التضخم
- إنفاق الأسر في أستراليا أقل من التوقعات مع انخفاض الخدمات