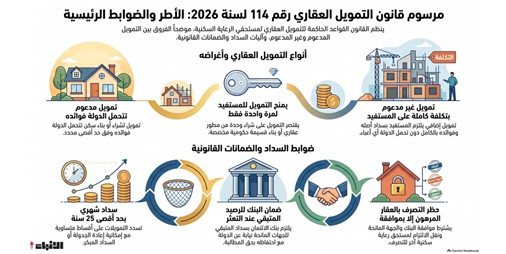
- شراء وحدة سكنية من المطور العقاري أو بناء القسيمة الحكومية المخصصة من «السكنية»
- تسدد التمويلات العقارية على أقساط شهرية متساوية ولا تتجاوز مدة السداد 25 سنة
- على المستفيد سداد أصل التمويل العقاري والفوائد أو العوائد المترتبة على التمويل غير المدعوم
- رهن العقار حتى سداد كامل المديونية وعدم التصرف فيه إلا بموافقة مسبقة من البنك أو الجهة المانحة
صدر في الجريدة الرسمية «الكويت اليوم» مرسوم بقانون رقم 114 لسنة 2026 بشأن التمويل العقاري لمستحقي الرعاية السكنية.
ونصت مواده على ما يلي:
المادة (1)
في تطبيق أحكام هذا المرسوم بقانون، يكون للكلمات والعبارات التالية المعنى المبين قرين كل منها:
- الوزير المختص: الوزير الذي يحدده مجلس الوزراء.
- المؤسسة: المؤسسة العامة للرعاية السكنية.
- البنك: بنك الائتمان الكويتي.
- المستفيد: مستحق الرعاية السكنية الذي تتوافر فيه الشروط والضوابط المقررة في البنك.
- الوحدة السكنية: وحدة عقارية مخصصة لسكن المستفيد ولها حدود ومساحة معينة، سواء كانت مستقلة أو جزء منها، أيا كان وجودها قائمة أو على المخطط.
- الجهات المانحة للتمويل العقاري: البنوك المحلية وشركات التمويل وشركات الاستثمار الخاضعة لرقابة بنك الكويت المركزي والتي يدخل نشاط التمويل العقاري ضمن أغراضها.
- التمويل العقاري: التسهيلات الائتمانية الممنوحة من الجهات المانحة للتمويل العقاري للمستفيد في صورة قروض، أو عمليات تمويل على أن يكون منح التمويل العقاري للمستفيد لمرة واحدة.
- التمويل العقاري المدعوم: تمويل يقدم من الجهات المانحة للتمويل العقاري إلى المستفيد لشراء وحدة سكنية من المطور العقاري أو لبناء القسيمة الحكومية المخصصة من المؤسسة، وتتحمل الدولة التكلفة المتعلقة بالفوائد أو العوائد المترتبة عليه، وتحدد اللائحة التنفيذية لهذا المرسوم بقانون الحد الأقصى للتمويل العقاري المدعوم والفوائد أو العوائد المترتبة عليه، وبما يتوافق مع أحكام القانون رقم 47 لسنة 1993 المشار إليه.
- التمويل العقاري غير المدعوم: تمويل يقدم من الجهات المانحة للتمويل العقاري إلى المستفيد لشراء وحدة سكنية من المطور العقاري دون تحمل الدولة أي تكلفة متعلقة بالفوائد أو العوائد المترتبة عليه، وذلك وفقا الأحكام هذا المرسوم بقانون ولائحته التنفيذية.
- الرهن العقاري: عقد رهن رسمي يكسب البنك والجهات المانحة للتمويل على العقار حقا عينيا يكون له بموجبه أن يتقدم على الدائنين العاديين والدائنين التاليين له في المرتبة في استيفاء حقه من ذلك العقار في أي يد تكون وذلك دون الاخلال بأحكام القانون رقم 47 لسنة 1993 المشار إليه.
- المطور العقاري: جهة معتمدة من المؤسسية تتولى تنفيذ وتطوير المشاريع السكنية لتوفير وحدات سكنية تلبي احتياجات المستفيد من الرعاية السكنية.
اللائحة التنفيذية: اللائحة التنفيذية لهذا المرسوم بقانون.
المادة (2)
تسري أحكام هذا المرسوم بقانون على التمويل العقاري المقدم من الجهات المانحة له إلى المستفيد للأغراض التالية:
- شراء وحدة سكنية من المطور العقاري.
- بناء القسيمة الحكومية المخصصة من المؤسسة في المشاريع الاسكانية سواء التي تم تنفيذها أو الجاري تنفيذها، والقسائم الأخرى التي يتم تحديدها من قبل مجلس الوزراء.
المادة (3)
يشترط لاستحقاق المستفيد للتمويل العقاري المدعوم استيفائه للشروط العامة المقررة في لائحة القروض العقارية الصادرة من البنك لغرض الشراء أو البناء.
وفي جميع الأحوال يشترط عدم سبق تمتع المستفيد بالرعاية السكنية من الدولة.
المادة (4)
يجوز للمستفيد الجمع بين التمويل العقاري المدعوم وغير المدعوم بمراعاة الضوابط والإجراءات التي يضعها بنك الكويت المركزي.
ويكون المستفيد مسؤولا عن سداد أصل التمويل العقاري المدعوم وغير المدعوم، بالإضافة للفوائد أو العوائد المترتبة على التمويل غير المدعوم وفقا لشروط العقد المبرم مع الجهة المانحة للتمويل العقاري وضوابط بنك الكويت المركزي، مع مراعاة تحمل الدولة لتكلفة الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم وفقا لأحكام هذا المرسوم بقانون.
المادة (5)
تسدد جميع التمويلات العقارية على أقساط شهرية متساوية، على الا تتجاوز مدة السداد لدى المنح عن 25 سنة من تاريخ بداية صرف التمويل العقاري مع الجهة المانحة للتمويل العقاري، وفقا للتعليمات والضوابط التي يضعها بنك الكويت المركزي.
ويجوز منح المستفيد فترة سماح تحددها اللائحة التنفيذية لسداد الأقساط تكون ضمن مدة السداد الاجمالية، على أن يتحمل المستفيد الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم وغير المدعوم عن فترة السماح.
وفي أحوال السداد المبكر للتمويل العقاري القائم أو جزء منه، تسقط الفوائد أو العوائد عن الفترة المتبقية من أجل التمويل العقاري الذي تم سداده.
المادة (6)
تكون إجراءات صرف التمويل العقاري لشراء وحدة سكنية من المطور العقاري وفقا لأحكام القانون رقم (118) لسنة 2023 المشار اليه.
ويصرف التمويل العقاري بغرض البناء على القسيمة الحكومية المخصصة من المؤسسة على مراحل الإنجاز وفقا للقواعد المقررة بالبنك.
المادة (7)
تلتزم الجهات المانحة للتمويل العقاري بإنذار المستفيد في حال عدم التزامه بالسداد وفقا لأحكام عقد التمويل، ولها في حالة عدم التزامه بالسداد إما إعادة جدولة التمويل العقاري بمدة لا تجاوز 5 سنوات وفقا لتعليمات بنك الكويت المركزي، مع تحمل المستفيد للفوائد أو العوائد المترتبة على إعادة جدولة التمويل العقاري المدعوم وغير المدعوم، أو اتخاذ الإجراءات القانونية حيال المستفيد.
المادة (8)
تلتزم الجهات المانحة للتمويل العقاري بتسجيل حالات التمويل العقاري وتقديم الوثائق المتعلقة به للبنك، بما في ذلك جداول السداد وحالات التعثر، وفقا للتعليمات والضوابط التي يضعها بنك الكويت المركزي في هذا الشأن.
وتحدد اللائحة التنفيذية إجراءات التمويل العقاري وإعادة جدولته وآليات السداد المبكر وفترة السماح وتعريف حالات التعثر وإجراءاتها، وإنذار المستفيد.
المادة (9)
يتولى البنك نيابة عن الدولة، توقيع عقود مع الجهات المانحة للتمويل العقاري اللازمة لتنفيذ أحكام هذا المرسوم بقانون، وفقا للأحكام والضوابط المنصوص عليها باللائحة التنفيذية.
وتلتزم وزارة المالية بدفع الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم للبنك من حساب الاحتياطي العام، على أن يقوم البنك بتحويل هذه المبالغ إلى الجهات المانحة للتمويل العقاري، وفقا للشروط والإجراءات المحددة في اللائحة التنفيذية.
المادة (10)
يلتزم البنك، نيابة عن الدولة، أمام الجهات المانحة للتمويل العقاري بسداد الرصيد المتبقي من التمويل العقاري المدعوم في حال تعثر المستفيد عن السداد.
وفي حال تعثر أحد المستفيدين عن السداد، يلتزم البنك، نيابة عن الدولة، بسداد الفوائد أو العوائد المستحقة على التمويل العقاري المدعوم، بالإضافة إلى سداد ما تبقى من أقساط ذلك التمويل إلى الجهات المانحة له، أو سداد ما تبقى من تلك الأقساط في تواريخ استحقاقها. وفي حال سداد كامل رصيد التمويل العقاري المدعوم، يسقط المتبقي من أي فوائد أو عوائد مستقبلية بدءا من تاريخ سداد ذلك التمويل، ويحتفظ البنك بحق مطالبة المستفيد بكل المبالغ المدفوعة لسداد ذلك التمويل العقاري والأعباء المترتبة عليه أو جزء منها.
المادة (11)
يحصل البنك على الرهن العقاري مقابل التزامه، نيابة عن الدولة، أمام الجهات المانحة للتمويل العقاري بسداد المتبقي من رصيد التمويل العقاري المدعوم في حال تعثر المستفيد عن السداد، ولا ينعقد رهن العقار إلا بموجب عقد رهن رسمي، ويجب أن يكون العقار معينا بالذات تعيينا دقيقا في عقد الرهن، وإلا وقع الرهن باطلا، ولا يسقط قيد رهن العقار الضامن للتمويل العقاري طوال فترة العقد، وحتى تمام سداد المديونية المشار إليها في المادة السابقة.
وتبين اللائحة التنفيذية نموذج عقد التمويل العقاري، على أن يتضمن جميع البيانات والشروط بما يتفق مع أحكام هذا المرسوم بقانون وضوابط بنك الكويت المركزي الخاصة بذلك.
ولا يجوز للمستفيد التصرف في العقار المرهون بالبيع أو الهبة أو غيرهما من التصرفات، أو ترتيب أي حق عيني عليه، إلا بعد الحصول على موافقة مسبقة من البنك والجهة المانحة للتمويل العقاري، على أن يكون المتصرف إليه من مستحقي الرعاية السكنية ممن لم يسبق لهم الحصول على تمويل عقاري، وبشرط قبوله الحلول محل المستفيد في الالتزامات المترتبة على عقد التمويل العقاري.
وتحدد اللائحة التنفيذية آلية وإجراءات تسجيل الرهن وإدارته والتصرف فيه.
المادة (12)
يجوز للبنك أو أي جهة يحددها الوزير المختص شراء التمويل العقاري كله أو بعضه، المقدم للمستفيدين من الجهات المانحة للتمويل العقاري، بناء على اتفاق مع تلك الجهات، وتصكيك هذا التمويل وتوريقه وبيعه إلى المستثمرين، كما يجوز إعادة شرائه، وذلك وفقا للإجراءات المنصوص عليها في اللائحة التنفيذية وضوابط بنك الكويت المركزي وهيئة أسواق المال.
المادة (13)
يصدر بنك الكويت المركزي قواعد وضوابط منح التمويل العقاري، بما في ذلك معدل الفوائد أو العوائد المترتبة على التمويل غير المدعوم.
المادة (14)
تصدر اللائحة التنفيذية بمرسوم بناء على عرض الوزير المختص خلال ستة أشهر من تاريخ نشر هذا المرسوم بقانون.
المادة (15)
على الوزراء، كل فيما يخصه، تنفيذ هذا المرسوم بقانون، وينشر في الجريدة الرسمية، ويعمل به من تاريخ نشر اللائحة التنفيذية في الجريدة الرسمية.
تمويل عقاري مدعوم لبناء القسائم وشراء الوحدات.. والسداد حتى 25 عاماً
المذكرة الإيضاحية: الدولة تتحمّل فوائد «التمويل العقاري» لمستحقي الرعاية السكنية
نصت المذكرة الإيضاحية للمرسوم بقانون رقم 114 لسنة 2026 بشأن التمويل العقاري لمستحقي الرعاية السكنية على ما يلي:
حرص الدستور على النص في المقومات الأساسية للمجتمع الكويتي على أن الأسرة أساس المجتمع، وقوامها الدين والأخلاق وحب الوطن، وأسند إلى الدولة أمانة حفظ كيان الأسرة وتقوية أواصرها وحماية الأمومة والطفولة في ظلها، بما يفرض عليها مسؤولية كاملة في تبني قضايا الأسرة واحتياجاتها، وأهمها الرعاية السكنية، وتوفير هذه الرعاية في وقت مناسب بإزالة أهم العقبات المادية التي تعوق ذلك.
وعلى الرغم من تنوع الرعاية السكنية التي وفرتها الدولة للمواطنين الكويتيين، فإن المشكلة الإسكانية ما زالت تتفاقم، إثر التحديات المالية التي تواجهها الدولة بشكل عام وبنك الائتمان الكويتي بشكل خاص، نتيجة اختلالات هيكلية في البيئة الاقتصادية، مما شكل مخاطر جديدة تجاه القدرة على الوفاء بالتزام توفير السكن الكريم للمواطن الكويتي على المدى المنظور، في ظل تراكم الطلبات وقلة العرض.
فكان القانون رقم 118 لسنة 2023 بشأن تأسيس شركات إنشاء مدن أو مناطق سكنية وتنميتها اقتصاديا أحد الركائز في حل المشكلة الإسكانية.
ورغبة في تعزيز القانون المشار إليه وتحقيق أغراضه، ظهرت الحاجة إلى قانون جديد ليكون أحد البدائل التي تسهم في حل المشكلة الإسكانية من منظور اقتصادي يحقق الاستدامة المطلوبة.
وإذ صدر الأمر الأميري في 2024/5/10، ونصت المادة (4) منه على أن تصدر القوانين بمراسيم بقوانين، لذا أعد مشروع المرسوم بقانون الماثل، وتضمن 15 مادة، نصت المادة (1) منه على التعريفات التي تكشف عن حقيقة المقصود بالألفاظ الواردة في نصوصه، لمنع الالتباس ودرء الشبهات وغلق باب التأويل.
وحددت المادة (2) نطاق تطبيق أحكام مشروع هذا المرسوم بقانون على سبيل الحصر، وبينت سريانه لأغراض شراء وحدة سكنية من المطور العقاري وفقا لأحكام القانون رقم 118 لسنة 2023 المشار إليه، أو لبناء القسيمة الحكومية المخصصة من المؤسسة العامة للرعاية السكنية وفقا للشروط والضوابط التي تضعها في المشاريع الإسكانية، سواء التي تم تنفيذها أو الجاري تنفيذها، والقسائم الأخرى التي يتم تحديدها من قبل مجلس الوزراء، دون أن تسري أحكام هذا المرسوم بقانون على الأغراض الأخرى، مثل التوسعة والترميم أو الشراء من غير المطور العقاري أو البناء في القسيمة الخاصة غير المخصصة من المؤسسة العامة للرعاية السكنية.
وقررت المادة (3) شروط استحقاق المستفيد للتمويل العقاري المدعوم، فتمثلت في استيفائه للشروط العامة المقررة في لائحة القروض العقارية الصادرة من بنك الائتمان الكويتي لغرضي الشراء أو البناء، وعدم تمتعه بالرعاية السكنية من الدولة في السابق، سواء كان من المخصص لهم قسائم حكومية من المؤسسة العامة للرعاية السكنية، وصدرت له وثيقة التملك أو حصل على أي من القروض التي يمنحها بنك الائتمان الكويتي، أيا كانت قيمته أو غرضه.
وبينت المادة (4) منه الأحكام الخاصة بالتمويل العقاري، سواء كان التمويل العقاري المدعوم أو غير المدعوم، وآلية سداده، فقررت جواز الجمع بينهما وفقا للضوابط والإجراءات التي يضعها بنك الكويت المركزي، حيث ارتأى مشروع المرسوم بقانون عدم ذكر قيمتهما وإحالة تحديدهما إلى بنك الكويت المركزي، من باب الأمان الاقتصادي والاجتماعي والمرونة في التعاملات التي تتغير كلما تغيرت الظروف والبيئة الاقتصادية، بحيث لا يكون ذلك قيدا يصعب تعديله لاحقا كلما دعت الحاجة إلى ذلك.
كما بينت المادة ذاتها أن المستفيد مسؤول عن سداد أصل التمويل العقاري المدعوم وغير المدعوم، بالإضافة إلى الفوائد أو العوائد المترتبة على التمويل غير المدعوم، وفقا لشروط عقد التمويل وضوابط بنك الكويت المركزي، مع مراعاة تحمل الدولة تكلفة الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم وفقا لأحكام هذا المرسوم بقانون.
وقررت المادة (5) أن تسدد جميع التمويلات العقارية على أقساط شهرية متساوية، على ألا تتجاوز مدة السداد لدى المنح 25 سنة من تاريخ بداية صرف التمويل العقاري مع الجهة المانحة للتمويل العقاري، وفقا للتعليمات والضوابط التي يضعها بنك الكويت المركزي.
وأجاز المرسوم بقانون منح مدة اعتبارية كفترة سماح لسداد الأقساط، تحددها اللائحة التنفيذية، وتكون ضمن مدة السداد الإجمالية البالغة 25 سنة، يسمح فيها للمستفيد بأن يطلب تأجيل سداد أصل التمويل العقاري في حالة شرائه وحدة سكنية على المخطط من المطور العقاري أو لبناء القسيمة الحكومية المخصصة من المؤسسة، وذلك لتقليل الأعباء المالية على الأسرة، وخاصة القاطنين منهم في مساكن مؤجرة، على أن يتحمل المستفيد سداد الفوائد أو العوائد الناتجة عن فترة السماح.
كما بينت المادة ذاتها حالة السداد المبكر من المستفيد، وما يترتب على ذلك من سقوط الفوائد أو العوائد عن الفترة المتبقية للتمويل العقاري الذي تم سداده.
وأحالت المادة (6) إجراءات صرف التمويل العقاري الخاصة بشراء وحدة سكنية من المطور العقاري إلى أحكام القانون رقم 118 لسنة 2023 بشأن تأسيس شركات إنشاء مدن أو مناطق سكنية وتنميتها اقتصاديا، كما بينت المادة ذاتها أن يتم صرف التمويل العقاري الخاص بغرض البناء على القسيمة الحكومية المخصصة من المؤسسة على مراحل، ووفقا للقواعد المقررة بالبنك.
وبينت المادة (7) التزام الجهات المانحة للتمويل بإنذار المستفيد في حال عدم التزامه بسداد التمويل العقاري المقدم له من تلك الجهات، وفقا لأحكام عقد التمويل العقاري.
وأجازت في هذه الحالة لتلك الجهات إما إعادة جدولة التمويل العقاري لمدة لا تجاوز خمس سنوات، وفقا لتعليمات بنك الكويت المركزي، على أن يتحمل المستفيد سداد الفوائد أو العوائد الناتجة عن فترة إعادة جدولة التمويل العقاري، سواء كان التمويل العقاري مدعوما أو غير مدعوم، أو اتخاذ الإجراءات القانونية حيال المستفيد.
وألزمت المادة (8) الجهات المانحة للتمويل العقاري بتسجيل حالات التمويل العقاري وتقديم الوثائق المتعلقة به للبنك، بما في ذلك جداول السداد وحالات التعثر، وفقا للتعليمات والضوابط التي يضعها بنك الكويت المركزي في هذا الشأن.
وأحالت المادة ذاتها إلى اللائحة التنفيذية لتحديد إجراءات التمويل العقاري وإعادة جدولته، وآليات السداد المبكر، وفترة السماح، وحالات التعثر وإجراءاتها، وإنذار المستفيد.
وجاءت المادة (9) لتفوض بنك الائتمان الكويتي بأن يكون نائبا عن الدولة في توقيع العقود مع الجهات المانحة للتمويل، في حدود أحكام هذا المرسوم بقانون ولائحته التنفيذية، وألزمت وزارة المالية بدفع الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم لبنك الائتمان الكويتي من حساب الاحتياطي العام، الذي يقوم بسدادها للجهات المانحة للتمويل المدعوم، وفقا للشروط والإجراءات المحددة في اللائحة التنفيذية.
وقررت المادة (10) التزام البنك، نيابة عن الدولة، أمام الجهات المانحة للتمويل العقاري بسداد الرصيد المتبقي من التمويل العقاري المدعوم في حال تعثر المستفيد عن السداد.
وبينت أنه في حال تعثر أحد المستفيدين عن السداد، يلتزم البنك، نيابة عن الدولة، بسداد الفوائد أو العوائد المستحقة على التمويل العقاري المدعوم، بالإضافة إلى سداد ما تبقى من أقساط ذلك التمويل إلى الجهات المانحة له، أو سداد ما تبقى من تلك الأقساط في تواريخ استحقاقها.
وفي حال سداد كامل رصيد التمويل العقاري المدعوم، يسقط المتبقي من أي فوائد أو عوائد مستقبلية بدءا من تاريخ سداد ذلك التمويل. كما قررت المادة ذاتها أن يحتفظ البنك بحق مطالبة المستفيد بكل المبالغ المدفوعة لسداد ذلك التمويل العقاري والأعباء المترتبة عليه أو جزء منها.
وبينت المادة (11) أن البنك يحصل على الرهن العقاري مقابل التزامه، نيابة عن الدولة، أمام الجهات المانحة للتمويل العقاري بسداد المتبقي من رصيد التمويل العقاري المدعوم في حال تعثر المستفيد عن السداد، وأن رهن العقار لا ينعقد إلا بموجب عقد رهن رسمي. وأكدت المادة ذاتها ضرورة أن يكون العقار معينا بالذات تعيينا دقيقا في عقد الرهن، وإلا وقع الرهن باطلا، وألا يسقط قيد رهن العقار الضامن للتمويل العقاري طوال فترة العقد، وحتى تمام سداد المديونية المشار إليها في المادة السابقة.
وقررت أنه لا يجوز للمستفيد التصرف في العقار المرهون بالبيع أو الهبة أو غيرهما من التصرفات، أو ترتيب أي حق عيني عليه، إلا بعد الحصول على موافقة مسبقة من البنك والجهة المانحة للتمويل العقاري، على أن يكون المتصرف إليه من مستحقي الرعاية السكنية ممن لم يسبق لهم الحصول على تمويل عقاري، وبشرط قبول المتصرف إليه الحلول محل المستفيد في الالتزامات المترتبة على عقد التمويل العقاري. كما أحالت المادة ذاتها إلى اللائحة التنفيذية لتحديد آلية وإجراءات تسجيل الرهن وإدارته والتصرف فيه.
وجاءت المادة (12) لتمنح بنك الائتمان الكويتي أو أي جهة يحددها الوزير المختص حق شراء التمويل العقاري كله أو بعضه، المقدم للمستفيدين من الجهات المانحة للتمويل، وتصكيكه وتوريقه وبيعه إلى المستثمرين وإعادة شرائه، باعتباره أحد الأدوات الاستثمارية التي تعزز البيئة الاقتصادية، وذلك وفقا للإجراءات المنصوص عليها في اللائحة التنفيذية وضوابط بنك الكويت المركزي وهيئة أسواق المال.
وألزمت المادة (13) بنك الكويت المركزي بإصدار القواعد والضوابط الخاصة بمنح التمويل العقاري، وتحديد معدل الفوائد أو العوائد المترتبة على التمويل غير المدعوم.
وأكدت المادة (14) ضرورة إصدار اللائحة التنفيذية لمشروع المرسوم بقانون بمرسوم بناء على عرض الوزير المختص خلال ستة أشهر من تاريخ نشره في الجريدة الرسمية.
وحددت المادة (15) سريان أحكام مشروع المرسوم بقانون الماثل على المستفيدين من تاريخ نشر اللائحة التنفيذية في الجريدة الرسمية.
- صدور مرسوم بقانون بشأن التمويل العقاري لمستحقي الرعاية السكنية
- احذر الغرامة، عقوبة التخلف عن تطعيم الأطفال وفقا للقانون
- مرسوم بقانون يحوّل ملكية 50% من أسهم «مستشفيات الضمان الصحي» إلى «هيئة الاستثمار»
- بعد إعلان موعد اللائحة التنفيذية، التفاصيل الكاملة لقانون التصالح في مخالفات البناء
- شروط تحويل شقق "سكن لكل المصرين 9" من الإيجار إلى التمليك