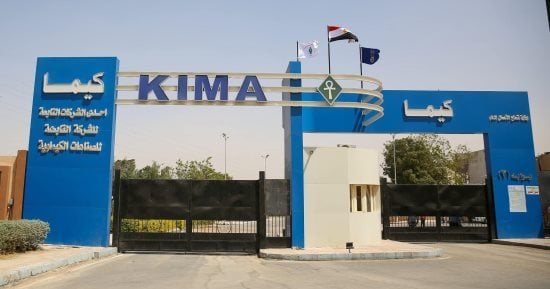
كشفت ملاحظات مراقب الحسابات على القوائم المالية لشركة الصناعات الكيماوية المصرية "كيما"، عن السنة المالية المنتهية في 30 يونيو 2026، عن عدد من الملاحظات المتعلقة بتقييم أصول الشركة، والتعديات على الأراضي، والمخزون، والضرائب، ونظام التحول الرقمي، والالتزامات البيئية، إلى جانب ملاحظات بشأن تشكيل مجلس الإدارة.
وتضمن محضر الجمعية العامة العادية لشركة "كيما" المنعقدة في 30 سبتمبر 2026، ردود الشركة على ملاحظات مراقب الحسابات وتعقيب المراقب عليها، فيما أظهرت القوائم المالية أن إجمالي أصول الشركة بلغ نحو 59.388 مليار جنيه، وصافي الربح نحو 1.794 مليار جنيه عن السنة المالية المنتهية في 30 يونيو 2026.
فائض إعادة تقييم الأراضي
أشار مراقب الحسابات إلى أن فائض إعادة تقييم الأراضي بلغ نحو 25.764 مليار جنيه، وتم إدراجه ضمن قائمة الدخل الشامل دون مراعاة أثر الضريبة المؤجلة بنحو 5.8 مليار جنيه، بالمخالفة لمتطلبات معيار المحاسبة المصري رقم 10 الفقرة 42 ومعيار رقم 24 الفقرات ب 18 و20.
كما أشار التقرير إلى وجود تفاوت في تقييمات المقيمين لبعض الأراضي، ومنها أراضٍ مقام عليها عمارات سكنية، حيث بلغت التقييمات نحو 23 مليار جنيه و18.6 مليار جنيه و19.7 مليار جنيه، مع عدم الوقوف على مدى كفاية الأسس والافتراضات التي بنيت عليها تلك التقييمات ومدى توافقها مع معايير التقييم العقاري وطبيعة الأراضي محل التقييم.
وردت الشركة بأنها ستجري التعديل وفقًا لمعيار المحاسبة المصري رقم 10 خلال العام المالي 2026/2027، إلا أن مراقب الحسابات أكد استمرار رأيه بضرورة تخفيض فائض إعادة التقييم بنحو 5.8 مليار جنيه، مع إثبات أثر حساب الضريبة المؤجلة دائنًا في قوائم 30 يونيو 2026.
تعديات على أراضي "كيما" وأرض النادي الروسي
وكشف التقرير عن استمرار وجود تعديات على بعض أراضي الشركة المدرجة ضمن الأصول من جانب الأهالي وشركات وهيئات عامة وجهات حكومية، إلى جانب عدم تسلم الشركة بعض الأراضي المتعدى عليها، ومن بينها أرض "الجراج – البنزين" بالصداقة القديمة، والبالغة مساحتها 16,165.76 متر مربع، رغم صدور حكم نهائي في 27 فبراير 2023 ضد شركة المحطات المائية.
وأفادت الشركة بأنها ستتواصل مع الشركة القابضة لكهرباء مصر لتسوية النزاع وتنفيذ الحكم النهائي، فيما أكد مراقب الحسابات ضرورة سرعة اتخاذ الإجراءات اللازمة لتسلم الشركة للأرض محل الحكم.
كما أشار التقرير إلى عدم تسلم "كيما" أرض النادي الروسي البالغة مساحتها 7,688.88 متر مربع من شركة المحطات المائية، رغم موافقة مجلس الوزراء في جلسته رقم 186 المنعقدة في 22 مارس 2022 على توصية اللجنة المشكلة برئاسة وزير العدل بطرد شركة المحطات المائية من الأرض.
وأوضحت الشركة أنه تم إجراء تحقيق مع مدير عام الأملاك سابقًا ورئيس قطاع الدراسات والبحوث حاليًا بناءً على توصية مجلس إدارة الشركة، كما تمت إحالة الموضوع إلى التفتيش القضائي بوزارة العدل، ولا يزال منظورًا أمام الجهات القضائية، على أن تتم موافاة الجمعية بالنتيجة فور صدورها.
وفي المقابل، شدد مراقب الحسابات على ضرورة سرعة اتخاذ الإجراءات اللازمة لتسلم أرض النادي الروسي وفقًا لموافقة مجلس الوزراء والحكم الصادر في هذا الشأن.
48 شقة مستحقة لـ"كيما" وتسلمت 47 فقط
وأظهر تقرير مراقب الحسابات أن نصيب الشركة من الشقق الواجب استلامها من الجمعية التعاونية لبناء المساكن للعاملين بشركة "كيما" يبلغ 48 شقة، بينما تسلمت الشركة 47 شقة فقط، بالمخالفة لقرار الجمعية العامة للشركة الصادر في 31 مارس 2026.
وأفادت جمعية الإسكان بعدم وجود مانع لديها من تعويض "كيما" عن الوحدة السكنية غير المستلمة بمقابل نقدي يتم تقديره عند إجراء المزاد، في ظل عدم وجود وحدة سكنية خالية بمشروع 6 عمارات وتعذر التنفيذ العيني، على أن يكون البديل النقدي هو البديل المتاح لدى الجمعية.
وأوضحت الشركة أن الموضوع أدرج على جدول أعمال الجمعية العامة، وأنها ستلتزم بما تقرره الجمعية، بينما أشار مراقب الحسابات إلى أن الأمر متروك للجمعية العامة، مع التأكيد على ضرورة بحث مسؤولية القائمين على الجمعية التعاونية بشأن التصرف في وحدة سكنية مملوكة للشركة وغير مملوكة للجمعية.
أصول مهلكة دفتريًا بقيمة 263 مليون جنيه
ولفت مراقب الحسابات إلى أن تكلفة الأصول الثابتة المهلكة دفتريًا والتي لا تزال مستخدمة في التشغيل بلغت نحو 262.988 مليون جنيه، من بينها نحو 127.598 مليون جنيه آلات ومعدات، دون مراعاة متطلبات الفقرة 51 من معيار المحاسبة المصري رقم 10 بشأن مراجعة العمر الإنتاجي المقدر والقيمة التخريدية لكافة أصول الشركة في نهاية كل سنة مالية قبل إتمام إهلاكها دفتريًا.
وردت الشركة بأنها ستعد دراسة بشأن العمر الإنتاجي المقدر والقيمة التخريدية لكافة الأصول، إلا أن مراقب الحسابات أكد ضرورة إجراء هذه المراجعة في نهاية كل سنة مالية وفقًا لمتطلبات المعيار.
كما أشار التقرير إلى استمرار تحميل تكاليف الشركة بقيمة إهلاك القيمة التخريدية لأصول مصنع الأمونيا واليوريا الجديد، نتيجة عدم الانتهاء من الدراسة المطلوبة من كلية الهندسة بجامعة القاهرة، بالمخالفة لمعيار المحاسبة المصري رقم 10.
وأفادت الشركة بأنه تم إعداد دراسة لتحديد القيمة التخريدية لمصنع الأمونيا واليوريا، ويجري تحديثها للعام المالي الحالي من مركز الدراسات بكلية الهندسة بجامعة القاهرة، إلى جانب اتخاذ الموافقات اللازمة من الشركة القابضة واعتمادها من مجلس إدارة الشركة.
مشروع التحول الرقمي «ERP» متعطل
ومن بين الملاحظات اللافتة، أشار مراقب الحسابات إلى أن الشركة لم تستفد من نظام تخطيط موارد المؤسسات "ERP"، المدرج ضمن التكوين السلعي للأثاث ومعدات المكاتب بقيمة نحو 16.483 مليون جنيه.
وأوضح التقرير أن الشركة لم تعد الدراسات اللازمة لتحديد التدفقات النقدية المستقبلية من مشروع التحول الرقمي، الذي استغرق أكثر من 4 سنوات دون البدء في التشغيل الفعلي، مع استمرار الاعتراف به ضمن المشروعات تحت التنفيذ، رغم وجود مؤشرات على حدوث تغيرات سلبية في المستقبل القريب في البيئة التكنولوجية والمناخ الاقتصادي الذي تعمل فيه الشركة.
وطالب مراقب الحسابات بإجراء دراسة لهذه المؤشرات وفقًا للفقرة 12 من معيار المحاسبة المصري رقم 31 بشأن اضمحلال قيمة الأصول.
وردت "كيما" بأنها تتابع بصورة دورية مع الشركة المنفذة، وأنه سيتم الاستفادة من النظام، إلا أن مراقب الحسابات تمسك بضرورة إعداد الدراسات اللازمة لتحديد التدفقات النقدية المستقبلية للمشروع.
80 مليون جنيه أرصدة مدينة للموردين
وكشف التقرير عن عدم موافاة مراقب الحسابات بدراسة اضمحلال الأرصدة المدينة للموردين، التي تبلغ نحو 80 مليون جنيه، وعدم تمكنه من تنفيذ إجراءات مراجعة بديلة للتحقق من معقولية وكفاية قيمة الاضمحلال المكونة بنحو 785 ألف جنيه في 30 يونيو 2026.
وأوضحت الشركة أن لديها مخصصًا للأرصدة المدينة للموردين بقيمة 784 ألف جنيه، وأنها خاطبت الشركات وجارٍ إجراء المطابقات لإثبات المديونيات وتحصيلها وتسوية الأرصدة، لكن مراقب الحسابات أكد ضرورة إعداد دراسة اضمحلال للأرصدة المدينة للموردين البالغة نحو 80 مليون جنيه.
كما لم تتم موافاة مراقب الحسابات بدراسة حساب الخسائر الائتمانية المتوقعة للأصول المالية المقاسة بالتكلفة المستهلكة منذ لحظة الاعتراف الأولي بها، وتشمل العملاء والأرصدة المدينة الأخرى والنقدية وما في حكمها، وفقًا لمعيار المحاسبة المصري رقم 47 بشأن الأدوات المالية.
وأفادت الشركة بأنه ورد عرض سعر من مكتب المراجع الخارجي ويجري عرضه على مجلس الإدارة، إلى جانب الحصول على عروض أسعار من مكاتب أخرى لإعداد الدراسة.
189 مليون جنيه مستحقات ضريبية لم تُسو
وتضمن التقرير ملاحظة بشأن وجود أرصدة مدينة لدى مصلحة الضرائب – قيمة مضافة بقيمة نحو 189 مليون جنيه، تخص استيراد مكونات مصنع «كيما 2» منذ سنوات تعود إلى ما قبل 2020، ولم تتم تسويتها، مع عدم وجود دراسة اضمحلال لقيمة الرصيد.
وردت الشركة بأن لديها رصيدًا دائنًا لدى مصلحة الضرائب على القيمة المضافة بلغ 188.778 مليون جنيه، يتعلق برد ضريبة الآلات والمعدات والتراخيص الخاصة بمشروع الأمونيا واليوريا، والذي يقدر بنحو 303 ملايين جنيه.
وأوضحت الشركة أنه تم رد 102 مليون جنيه من القيمة، وإجراء مقاصة بنحو 69 مليون جنيه من الرصيد الدائن للآلات والمعدات، مع استمرار المتابعة مع المصلحة لرد المبلغ المتبقي.
وأكد مراقب الحسابات ضرورة دراسة اضمحلال رصيد مصلحة الضرائب – القيمة المضافة البالغ نحو 189 مليون جنيه، على أن تتم متابعة رد الشركة خلال العام المالي 2026/2027.
وفي المقابل، أشار التقرير إلى وجود أرصدة دائنة بنحو 290.552 مليون جنيه تمثل ضريبة قيمة مضافة محصلة من العملاء منذ سنوات ومستحقة للدولة، ولم تلتزم الشركة بسدادها، بما قد يحملها غرامات تأخير عند السداد.
وأوضحت الشركة أن هذا الرصيد يمثل ضريبة القيمة المضافة بخلاف ضريبة الجدول، وأن لديها الرصيد الدائن لدى مصلحة الضرائب الخاص برد ضريبة الآلات والمعدات والتراخيص لمشروع الأمونيا واليوريا، مؤكدة أنها تتابع مع المصلحة رد المبلغ المتبقي وتسوية الفروق المستحقة، وأنها منتظمة في سداد الضريبة المستحقة شهريًا منذ مايو 2026.
14.236 مليون جنيه فروق ضريبة على المرتبات
وكشف التقرير عن استمرار تحمل الشركة فروقًا في ضريبة المرتبات بين المبالغ المخصومة من العاملين شهريًا وضريبة كسب العمل وفقًا لإقرار المرتبات الشهري على منظومة الضرائب الجديدة.
وبلغت قيمة هذه الفروق منذ بدء تقديم إقرار المرتبات الشهري على المنظومة الجديدة في 1 يناير 2023 وحتى 30 يونيو 2026 نحو 14.236 مليون جنيه، منها نحو 5.617 مليون جنيه تخص العام المالي 2025/2026.
ولم يتمكن مراقب الحسابات من الوقوف على أسباب تلك الفروق أو الإجراءات التي اتخذتها الشركة مع مصلحة الضرائب لتحديد أسبابها، وفقًا لقانون ضريبة الدخل رقم 91 لسنة 2005 وتعديلاته.
وأوضحت الشركة أن هناك اختلافًا في طريقة حساب الضريبة بين منظومة الضرائب والحاسب الآلي، وليس بسبب إعفاء بعض البنود من الضريبة، فيما أكد مراقب الحسابات ضرورة اتخاذ الإجراءات اللازمة للمراجعة مع مصلحة الضرائب للوقوف على أسباب الفروق.
«كيما» لا تمسك بعض الدفاتر التجارية
وأشار تقرير مراقب الحسابات إلى أن الشركة لا تمسك الدفاتر والسجلات التي نص عليها قانون التجارة المصري، ومنها دفتر الجرد ودفتر اليومية العامة، بالمخالفة لأحكام المادة 21 من قانون التجارة رقم 17 لسنة 1999.
وأوضح التقرير أن دفتر اليومية يتضمن تسجيل المعاملات المالية للشركة بشكل يومي، بما في ذلك المبيعات والمشتريات والمصروفات والإيرادات، بينما يتضمن دفتر الجرد تفاصيل البضائع والأصول الموجودة في نهاية كل سنة مالية.
وأكد مراقب الحسابات أن عدم إمساك الدفاتر التجارية المنصوص عليها قانونًا يمثل مخالفة مالية قد تعرض الشركة للمساءلة القانونية والغرامات والعقوبات المقررة، مطالبًا بالالتزام بإمساك الدفاتر والسجلات التي تتطلبها طبيعة النشاط والتسجيل بها بصورة منتظمة.
وأفادت الشركة بأنها ستراعي ذلك مستقبلًا، إلا أن مراقب الحسابات أكد استمرار رأيه بضرورة الالتزام بالقواعد القانونية المنظمة.
25.455 مليون جنيه بسبب تعاقد مع شركة روسية
وتطرق التقرير إلى تحمل الشركة نحو 25.455 مليون جنيه ضمن حساب الأعباء والخسائر نتيجة أوجه القصور التي شابت التعاقد مع شركة «Krasts Vetmet» الروسية بتاريخ 1 سبتمبر 2024، بشأن تحسين الظروف التشغيلية وزيادة كفاءة إنتاجية مصنع الحامض.
وأوضح التقرير أن المشروع لم يتم استكماله نتيجة عدم قدرة الشركة الروسية على تقديم ضمانة لخفض الانبعاثات النيتروجينية إلى الحدود القانونية، بما يسمح لشركة «كيما» بالحصول على موافقة جهاز شؤون البيئة.
وبتاريخ 6 يناير 2026، وفي جلسة مجلس الإدارة رقم 4 لسنة 2025/2026، صدر قرار بالاكتفاء بما تم من دراسات وصرف النظر عن استكمال مراحل إعادة تأهيل ورفع كفاءة قسم إنتاج حامض النيتريك «كيما 1» مع الشركة الروسية.
ووفقًا لمذكرة المستشار القانوني للشركة، يبلغ إجمالي المبلغ المتبقي والمطلوب سداده للشركة الروسية 411.2 ألف دولار أمريكي.
وأوضحت الشركة أن إسناد إعداد الدراسات والتصميمات الهندسية للشركة الروسية كان يستهدف استغلال الطاقة الإنتاجية الكاملة لمصنع الأمونيا، واستدامة توفير العملة الأجنبية من تصدير نترات الألومنيوم، إلى جانب تحسين الظروف التشغيلية والبيئية.
وأشار التقرير إلى أن الدراسات التي وردت مؤخرًا من الشركة الروسية انتهت إلى عدم ضمان التوافق مع القوانين البيئية، وهو ما دفع مجلس إدارة «كيما» إلى الاكتفاء بما تم من الدراسات.
لكن مراقب الحسابات أكد عدم تمكنه من التحقق مما إذا كانت هناك التزامات أخرى قد تقع على عاتق الشركة نتيجة أوجه القصور المشار إليها، مطالبًا بإجراء المطابقات اللازمة للتحقق من ذلك.
مخزون قطع الغيار يتجاوز 1.47 مليون جنيه
وكشف التقرير عن عدم موافاة مراقب الحسابات بدراسة الانخفاض في قيمة مخزون قطع الغيار، الذي بلغت قيمته نحو 1.471 مليار جنيه، وعدم تمكنه من تنفيذ إجراءات مراجعة بديلة للتحقق من معقولية وكفاية مخصص الاضمحلال البالغ نحو 12.107 مليون جنيه في 30 يونيو 2026.
وأفادت الشركة بأن اللجنة الفنية المشكلة بالقرار رقم 109 لسنة 2026 انتهت من حصر كافة الأصناف الراكدة وبطيئة الحركة، وتم عرض نتائج الحصر على الفنيين وإعداد تقرير وعرضه على مجلس الإدارة، موضحة أن المخزون من قطع الغيار والمهمات لا يتضمن قيمة المخزون الاستراتيجي الذي تتم متابعته كعهدة مخزنية.
وأكد مراقب الحسابات ضرورة موافاته بالدراسة، على أن تتم مراجعتها خلال العام المالي 2026/2027.
7.44 مليون جنيه أصناف منتهية الصلاحية
وأظهر التقرير وجود أصناف منتهية الصلاحية في مخازن مواد التعبئة والتغليف والكيماويات، بلغ ما أمكن حصره منها نحو 7.44 مليون جنيه.
وتشمل هذه القيمة نحو 1.034 مليون جنيه تخص عبوات وأكياس تستخدم في تعبئة منتجات الشركة ومطبوع عليها سنوات إنتاج سابقة، بما أدى إلى اعتراض العملاء عليها، إلى جانب نحو 6.406 مليون جنيه تخص مادة إضافة النترات، التي لم يكن مدونًا عليها تاريخ إنتاج أو مدة صلاحية، وكانت موجودة بالمخازن منذ ما قبل أبريل 2023، مع ملاحظة انخفاض معدلات استخدامها.
وطالب مراقب الحسابات بدراسة تخفيض قيمة المخزون وفقًا لمتطلبات معيار المحاسبة المصري رقم 2 بشأن المخزون.
وردت الشركة بأنها قامت بحصر العبوات منتهية الصلاحية والتنسيق مع قطاع المبيعات لبيعها كخردة بلاستيك، كما نقلت الأكياس المخزنة في العراء إلى مخزن مغلق ومؤمن بعيدًا عن الأعمال الإنشائية التي تتم بالموقع.
وأوضحت الشركة أنها ستدرس الانخفاض في قيمة المخزون واتخاذ ما يلزم وفقًا لنتائج الدراسة، كما أشارت إلى تحديد نسب صلاحية الأصناف الموجودة منذ سنوات في مخازنها الأصلية، باعتبار أنها عبوات مغلقة وتعمل بكفاءة وصالحة للاستخدام.
وأخذت الشركة عينة ممثلة من مادة الإضافة الموجودة بالمخازن وأرسلتها إلى مصلحة الكيمياء لتحديد نسبة الصلاحية، مع دراسة التصرف فيها اقتصاديًا.
وأشارت "كيما" إلى أنه اعتبارًا من 1 يوليو 2026 ارتفعت مبيعات منتج نترات الألومنيوم، ما أدى إلى استخدام كميات كبيرة من مخزون مادة إضافة النترات ومواد التغليف.
وبلغ إنتاج شهر يوليو 2026 نحو 1,442 طن بورس، فيما بلغ الرصيد في 31 يوليو 2026 نحو 333 طن بورس، بينما بلغ إنتاج شهر أغسطس 2026 نحو 1,230 طن بورس، ووصل الرصيد في 31 أغسطس 2026 إلى نحو 483 طن بورس.
ورغم هذه الردود، أكد مراقب الحسابات استمرار رأيه بضرورة دراسة تخفيض قيمة المخزون وفقًا لمعيار المحاسبة المصري رقم 2.
متطلبات البيئة وتشكيل مجلس الإدارة
وتضمن التقرير توصية باستكمال جهود الشركة للالتزام بمتطلبات القوانين والقرارات الخاصة بحماية البيئة والقوانين ذات الصلة، وعلى رأسها القانون رقم 4 لسنة 1994 بشأن البيئة وتعديلاته بالقانون رقم 9 لسنة 2009، وقرار رئيس مجلس الوزراء رقم 338 لسنة 1995 بإصدار اللائحة التنفيذية للقانون، إلى جانب قرار رئيس الجهاز المركزي للمحاسبات رقم 955 لسنة 2009.
كما كشف مراقب الحسابات عن أن عدد أعضاء مجلس إدارة الشركة يبلغ 6 أعضاء، وهو عدد زوجي، نتيجة اعتذار العضوة نيرمين نبيل محمد، العضو غير المتفرغ عن الشركة القابضة للصناعات الكيماوية.
وأشار التقرير إلى أن ذلك يخالف المادة 21 من قانون 203 لسنة 1991 بعد تعديلها بالقانون 185 لسنة 2020، وكذلك المادة 53 من اللائحة التنفيذية، واللتين تنصان على ألا يقل عدد أعضاء مجلس الإدارة عن 5 أعضاء ولا يزيد على 9 أعضاء، بما في ذلك رئيس مجلس الإدارة ووفقًا لنشاط الشركة.
وطالب مراقب الحسابات بتصويب وضع مجلس الإدارة واعتماد التشكيل الصحيح في أقرب جمعية عامة للشركة.
وأوضحت "كيما" أن المادة 20 من النظام الأساسي للشركة تنص على أن الجمعية العامة هي المختصة بتعيين أعضاء مجلس الإدارة، وأنها تتابع مع الشركة القابضة للصناعات الكيماوية لاستكمال عدد أعضاء مجلس الإدارة، فيما أكد مراقب الحسابات استمرار رأيه بضرورة تصويب الأمر وفقًا للقانون واللائحة التنفيذية.
- أراضٍ بلا تسجيل وآلات عاطلة.. تقرير يرصد تحفظات ميزانية مطاحن شمال القاهرة
- أين تجد أعلى عائد بالعملة الصعبة؟ خريطة أرباح صناديق الدولار واليورو
- الكاش نزل فى الحسابات.. شركتان توزعان 7 مليارات جنيه أسهم مجانية خلال أسبوع
- ما فيش فقاعة.. أكثر من 5 مليارات جنيه تثق في أسهم كبار المطورين بالبورصة
- ارتفاع جديد فى سوق الذهب بمصر.. آخر تطورات سعر عيار 21.. تحديث لحظى