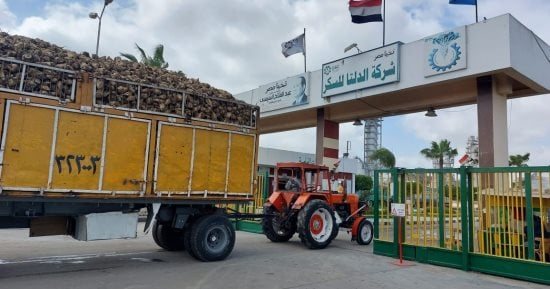
كشفت شركة الدلتا للسكر عن ردها على تقرير الجهاز المركزي للمحاسبات بشأن الفحص المحدود للمركز المالي للشركة في 30 يونيو 2026، تضمن توضيحات الشركة بشأن الملاحظات التي رصدها الجهاز، والإجراءات التي اتخذتها أو تعتزم تنفيذها لمعالجة عدد منها خلال المركز المالي في سبتمبر 2026.
وتضمنت ملاحظات الجهاز وجود أصول غير مستغلة، تتمثل في وحدتي تكرير السكر وماكينة المكعبات ووحدة محمصة المراجل، بتكلفة تاريخية تبلغ نحو 11.6 مليون جنيه و5.7 مليون جنيه و2.146 مليون جنيه على الترتيب، إلى جانب وحدة تجفيف وفصل أتربة مثبتة ضمن الأصول الثابتة دون قيمة لعدم تقدير تكلفتها.
وردت الشركة بأن وحدتي التكرير يتم تشغيلهما عند استيراد السكر الخام، باعتبار أن تشغيلهما موسمي وفقًا للاحتياجات، ويتم اللجوء إليهما لسد الفجوة بين الإنتاج المحلي والطلب الداخلي، وبالنسبة لماكينة المكعبات، أوضحت أنها تعمل عند وجود طلبات شراء من العملاء، إلا أن الطلب على هذا النوع من السكر منخفض مقارنة بالسكر السائب، مع استمرار تصنيع كميات وعرضها للبيع في منافذ الشركة، وبيع 12.7 طن حتى 30 يونيو 2026.
وأضافت الشركة أن محمصة المراجل تمثل قطعة غيار استراتيجية واحتياطيًا لمواجهة ظروف التشغيل الطارئة خلال موسم العصير، وتمثل 60% من مكونات المرجل الواحد، نظرًا لأن تصنيعها يستغرق مدة لا تقل عن عام من استيراد المكونات وتجميعها، وأوضحت أن قيمتها محملة بالكامل على حساب صيانة جسيمة للمراجل في عام 2018، وفقًا لتعليمات مراقبي الجهاز المركزي للمحاسبات آنذاك.
وفيما يتعلق بوحدة تجفيف وفصل الأتربة، ذكرت الشركة أنه جرى فحصها بمعرفة شركة الخدمات الهندسية المصرية بعد الحصول على موافقة العضو المنتدب، وشملت أعمال الفحص المعاينة وتشغيل الوحدة وتركيبها، موضحة أن تشغيلها يمثل خطًا ثانيًا لإنتاج السكر.
ورصد الجهاز عدم استبعاد تكلفة بنسبة 50% من تكلفة الأصل، لمقابلة إضافات تمت في 30 مايو 2026 بقيمة نحو 307.8 ألف جنيه، نتيجة إثبات الأصل دون قيمة عند تسجيله، فضلًا عن احتساب استهلاك الإضافات بنسبة 4% على 25 عامًا، بدلًا من العمر الإنتاجي المتبقي للأصل أو فترة تتراوح بين 3 و5 سنوات باعتبارها صيانة جسيمة في حالة استهلاك الأصل دفتريًا وفقًا لسياسة الشركة.
وأوضحت الشركة أن الأصل المشار إليه عبارة عن ونش علوي حمولة 5 أطنان، وتم إثباته في سجل الأصول الجديد خلال عام 2011 بعد أعمال الجرد الفعلي لعنابر المصانع، لعدم وجوده في سجل الأصول القديم، رغم قيام لجان الجرد السنوي للآلات والمعدات بحصره، وأضافت أنه سيتم تعديل معدل الإهلاك من 4% إلى 25% طبقًا لتعليمات الجهاز المركزي للمحاسبات.
وفيما يخص الاستثمارات في الشركات الشقيقة، أشار الجهاز إلى ارتفاع رصيدها إلى نحو 1.107 مليار جنيه في 30 يونيو 2026، مقابل نحو 290 مليون جنيه في 31 ديسمبر 2025، بزيادة بلغت نحو 817 مليون جنيه، نتيجة تغيير الشركة طريقة تقييم تلك الاستثمارات من التكلفة إلى طريقة حقوق الملكية، بعد اتباع طريقة التكلفة منذ اقتناء الاستثمارات وحتى نهاية 2025.
وأوضح التقرير أن الشركة أضافت الزيادة الناتجة عن تغيير طريقة التقييم إلى الأرباح المرحلة، وهو ما حد من أثر تحقيق خسائر العام السابق المقدرة بنحو 526 مليون جنيه، إلى جانب تحميل الأرباح المرحلة بنحو 349.314 مليون جنيه قيمة المكافأة المنصرفة للعاملين بناءً على قرار الجمعية العامة العادية المنعقدة في 29 مارس 2026. ونتيجة لذلك، بلغ رصيد الأرباح المرحلة في 30 يونيو 2026 نحو 944 مليون جنيه، مقابل 973 مليون جنيه في نهاية 2025، بانخفاض 29 مليون جنيه بنسبة 3%.
ورصد الجهاز عدم مراعاة استبعاد نصيب العاملين ومجلس الإدارة من أرباح الشركات الشقيقة عند احتساب نصيب الشركة في إجمالي أرباح تلك الشركات عن عام 2025. وردت الشركة بأن تغيير طريقة تقييم الاستثمارات في الشركات الشقيقة تم وفقًا لمعيار المحاسبة المصري رقم 18، طبقًا لخطاب الهيئة العامة للرقابة المالية ومتطلبات معايير المحاسبة المصرية، وأن أثر توزيعات الأرباح سيؤخذ في الاعتبار من خلال التغير في حقوق الملكية في 31 ديسمبر 2026.
كما أشار الجهاز إلى تخفيض قيمة الاستثمارات بنحو 7.957 مليون جنيه، تمثل 90% من نصيب الشركة في الأرباح التي تقرر توزيعها عن عام 2025 بشركتي المتحدة لإنتاج العبوات والفيوم لصناعة السكر، دون تخفيض الاستثمارات بنسبة 10% قيمة الضرائب على تلك الأرباح التي تخصمها الشركات المستثمر فيها وتوردها لمصلحة الضرائب، وأكدت الشركة أنها ستراعي ذلك، وسيظهر أثره في المركز المالي لشهر سبتمبر 2026.
ولفت الجهاز إلى عدم إفصاح الإيضاح الخاص بالاستثمارات في الشركات الشقيقة عن تحقيق الاستثمار في شركة النوبارية لصناعة السكر خسائر بلغ نصيب الدلتا للسكر منها نحو 165 مليون جنيه، وردت الشركة بأن معيار المحاسبة لم يتطلب إفصاحات محددة بشأن أرباح أو خسائر الشركة المستثمر فيها، وأنها أخذت في الاعتبار أثر التغيير في أرباح الشركات المستثمر فيها عند تطبيق المعيار.
ملاحظات على المخزون والمشتريات وغرامات التعاقد
وفيما يتعلق بالمخزون، أوضح تقرير الجهاز أن رصيده بلغ نحو 9.684 مليار جنيه في 30 يونيو 2026، مقابل 7.179 مليار جنيه في 31 ديسمبر 2025، بزيادة 2.505 مليار جنيه بنسبة 34.89%، ترجع بصفة أساسية إلى ارتفاع مخزون الإنتاج التام بنسبة 56.69%، وزيادة مواد التعبئة والتغليف بنسبة 333%.
ورصد الجهاز عدم تحميل المنصرف للإنتاج بالمستحق من ضريبة المبيعات والرسوم الجمركية ومصروفات النقل على الفحم بنحو 5.570 مليون جنيه، إلى جانب نحو 1.982 مليون جنيه تخص المنصرف من الكيماويات للطلبية من الرسوم الجمركية وضريبة المبيعات، كما أشار إلى وجود رصيد مدين للدفعات لدى شركة أجرين المورد بنحو 13.519 مليون جنيه تحت حساب التخليص لشحنات فحم الكوك، تبين أنه يخص غرامات أرضيات بسبب عدم وجود ترخيص للمورد بالعمل داخل الدائرة الجمركية في مجال الفحم.
وردت الشركة بأن الرسوم والإفراجات الجمركية وردت إليها بعد تاريخ إعداد المركز المالي، وتم تحميلها على الطلبية لاحقًا، على أن يظهر أثر ذلك في المركز المالي لشهر سبتمبر 2026.
كما رصد الجهاز استمرار عدم تحميل الشركة القابضة بمبلغ 96 مليون جنيه، قيمة غرامة بنسبة 4% نتيجة عدم سحب كمية 100 ألف طن المتعاقد عليها في 21 مايو 2024 حتى نهاية العقد في 15 يناير 2025، وفقًا للبند العاشر من العقد، الذي ينص على توقيع غرامة بواقع 1% عن كل أسبوعين تأخير أو جزء من أسبوع، وبحد أقصى 4% من قيمة الكمية التي يتم تسليمها، دون الحاجة إلى تنبيه أو إنذار.
وأشار التقرير إلى أن الشركة القابضة لم تسحب أيًا من الكمية المتعاقد عليها حتى نهاية العقد، كما لم يتم الانتهاء حتى 30 يونيو 2026 من سحب كمية 29,192.95 طن، منها 26,805.95 طن بضاعة أمانة تخص شركة السكر والصناعات التكاملية، التي قامت ببيعها من كمية الشركة القابضة لدى الدلتا للسكر وتسليمها للعملاء من إنتاجها، وتم تسجيلها كأرصدة مبادلة.
وأضاف الجهاز أن الشركة لم تحمل الشركة القابضة وشركة السكر والصناعات التكاملية مصروفات التأمين على المخزون وتكلفة مشمعات التغطية التي تحملتها الدلتا للسكر، والتي قدرتها الشركة لكمية 61 ألف طن بنحو 7.9 مليون جنيه، فضلًا عن باقي تكلفة تخزين تلك الكميات والتعويضات الناتجة عن الأضرار التي لحقت بالشركة، وردت الدلتا للسكر بأنها جارٍ مطالبة شركة السكر والصناعات التكاملية بسحب الكميات الخاصة بها، بتفويض من الشركة القابضة.
السحب على المكشوف يرتفع إلى 6.19 مليار جنيه
وتناول التقرير ارتفاع أرصدة السحب على المكشوف إلى نحو 6.191 مليار جنيه في 30 يونيو 2026، مقابل 5.526 مليار جنيه في 31 ديسمبر 2025، وما ترتب عليه من زيادة العمولات والمصروفات التمويلية إلى نحو 456.59 مليون جنيه، مقابل 105.34 مليون جنيه في الفترة المقابلة، نتيجة استمرار اعتماد الشركة على التسهيلات الائتمانية لتمويل نشاطها الجاري.
وردت الشركة بأن ذلك يرجع إلى ترحيل رصيد سحب على المكشوف من العام السابق بلغ 5.5 مليار جنيه، إلى جانب ضعف مبيعات السكر خلال النصف الأول من العام، نتيجة ظروف السوق وزيادة المعروض من السكر، وهو ما أدى إلى بطء عملية البيع، مؤكدة أنها تسعى إلى تنشيط المبيعات.
كما رصد الجهاز وجود أرصدة دائنة بنحو 497.693 مليون جنيه تمثل توزيعات مستحقة للمساهمين عن أرباح عام 2024 لم يتم سدادها حتى تاريخ التقرير بسبب ضعف السيولة النقدية. وأوضحت الشركة أن الصرف يتم وفقًا لقرار الجمعية العامة وبحسب توافر السيولة، مشيرة إلى أن التسهيلات الائتمانية المستحقة للبنوك ما زالت تتجاوز 5 مليارات جنيه، نتيجة تكدس كميات السكر وصعوبة تصريف المخزون وانخفاض أسعاره في السوق المحلية.
أرباح النصف الأول تتراجع 85% إلى 183.9 مليون جنيه
وكشف تقرير الجهاز أن الشركة حققت صافي ربح خلال الفترة من 1 يناير حتى 30 يونيو 2026 بلغ نحو 183.912 مليون جنيه، بانخفاض قدره نحو 1.012 مليار جنيه، وبنسبة تراجع 85% مقارنة بالفترة نفسها من العام السابق.
وأرجع التقرير هذا الانخفاض بصفة أساسية إلى تراجع مجمل الربح، الذي بلغ نحو 636 مليون جنيه، بانخفاض نسبته 5% عن الفترة المقابلة، وتحمل الشركة مصروفات تمويلية بلغت نحو 456.587 مليون جنيه، بزيادة قدرها 351.244 مليون جنيه، نتيجة ضعف السيولة النقدية واللجوء إلى التسهيلات الائتمانية، فضلًا عن تحميل قائمة الدخل بنحو 45.465 مليون جنيه قيمة الخسائر المتوقعة لأرصدة موردي البنجر للزراعة الآلية.
وردت الشركة بأن تكدس كميات السكر في السوق المحلية وانخفاض أسعاره تسببا في تراجع متوسط سعر البيع، كما أرجعت انخفاض مجمل الربح إلى زيادة تكلفة المبيعات الناتجة عن تقييم المخزون المتبقي من رصيد أول المدة بأقل من القيمة المرحلة من العام السابق، إلى جانب تقييم مخزون الإنتاج التام بصافي القيمة البيعية، وهي أقل من التكلفة.
وأشار الجهاز إلى أن الكمية المتعاقد على بيعها خلال الفترة من 1 يناير إلى 30 يونيو 2026 بلغت نحو 27% فقط من الكمية المتاحة للبيع في 30 يونيو 2026، وهو ما أدى إلى تضخم مخزون السكر، وقد يؤثر على الخطط الإنتاجية للشركة في العام التالي، فضلًا عن استمرار نقص السيولة النقدية وتأثير ذلك على قدرتها على الوفاء بالتزاماتها والحصول على التسهيلات الائتمانية وسدادها.
وأكدت الشركة أنها تسعى إلى بيع أكبر كمية ممكنة من السكر بأفضل سعر وفقًا لآليات السوق، حتى تتمكن من الوفاء بالتزاماتها تجاه الدائنين وسداد أرصدة السحب على المكشوف، تجنبًا لتحمل المزيد من الفوائد.
ملاحظات على أرصدة الموردين والخسائر المتوقعة
ورصد الجهاز أن الأرصدة المدينة الأخرى تضمنت أرصدة موردين مدينة غير معتادة بإجمالي نحو 26.736 مليون جنيه، منها أرصدة أمكن حصرها بنحو 8.532 مليون جنيه تمثل مبالغ مسددة لبعض الموردين لم يتم خصمها على المصنع في 30 يونيو 2026، رغم استلام الكميات المشتراة وإثباتها بحسابات المصنع، وظهور رصيد دائن لهؤلاء الموردين ضمن الأرصدة الدائنة، بما أدى إلى تضخيم أرصدة الأصول والالتزامات المتداولة.
وردت الشركة بأن هذه الأرصدة تخص موردين من بينهم الشركة المصرية للاستثمارات وشركة النصر للكيماويات والاتحاد العربي، موضحة أن التعامل يتم من خلال سداد دفعات مقدمة تتم تسويتها فور ورود الفواتير وأذون الاستلام، وأن التنسيق جارٍ مع المصنع.
كما أشار الجهاز إلى إجراء مقاصة بين أرصدة موردي بنجر الزراعات التقليدية المدينة عن المواسم من 2019 حتى 2025، والبالغة نحو 17.086 مليون جنيه، والأرصدة الدائنة البالغة 1.832 مليون جنيه، وإظهار صافي بنحو 15.249 مليون جنيه ضمن الأرصدة المدينة الأخرى.
ورصد أيضًا إظهار رصيد موردي موسم 2026 الدائن بالصافي بنحو 1.859 مليار جنيه، بعد تخفيضه بالأرصدة المدينة البالغ إجماليها نحو 6.743 مليون جنيه، بالمخالفة للفقرة 32 من معيار المحاسبة المصري رقم 1 الخاص بعرض القوائم المالية، وردت الشركة بأنها ستقوم بالفصل بين هذه الأرصدة، وسيظهر أثر ذلك في المركز المالي لشهر سبتمبر 2026.
وفيما يتعلق بالخسائر المتوقعة من أرصدة موردي البنجر المدينة، أشار الجهاز إلى أن إجمالي هذه الأرصدة بلغ نحو 23.829 مليون جنيه، بينما بلغت الخسائر المتوقعة المحملة على قائمة الدخل حتى 30 يونيو 2026 نحو 17.548 مليون جنيه، دون إعادة تقييم تلك الخسائر، وأكدت الشركة أنها ستعيد التقييم، على أن يظهر أثره في المركز المالي لشهر سبتمبر 2026.
وتضمن التقرير ملاحظة بشأن أرصدة تأمينات لدى الغير بنحو 137.7 مليون جنيه، تمثل فروق عملة ناتجة عن إعادة تقييم التأمين المسدد للهيئة العامة للبترول "شركة ترانس جاز"، وفقًا للتعاقد المؤرخ 20 نوفمبر 2021 لتوريد كميات من الغاز الطبيعي بقيمة 4.345 مليون دولار، مع تضمين فروق إعادة التقييم بالإيرادات، وهو ما اعتبره الجهاز مخالفًا للسياسة المتبعة في السنوات السابقة ولمعيار المحاسبة المصري رقم 13 الخاص بآثار التغيرات في أسعار صرف العملات الأجنبية.
وردت الشركة بأنها أجرت التقييم وفقًا لمعيار المحاسبة المصري رقم 13، باعتبار أن التأمين أصل نقدي سيرد بنفس عملة السداد عند انتهاء التعاقد.
كما أشار الجهاز إلى استمرار تضمين الأرصدة المدينة نحو 8.5 مليون جنيه، تمثل فوائد إضافية سددتها الشركة لهيئة التأمينات الاجتماعية نتيجة فروق الاشتراكات المستحقة عن أعوام 2021 حتى 2023، دون تحميل المصروفات بها، موضحًا أن الشركة اتخذت إجراءات قانونية اعتراضًا على قيمة هذه الفوائد، وأن هناك قضية مرفوعة وجارٍ متابعتها.
ورصد التقرير عدم إفصاح الشركة عن تفاصيل المخصصات المقدرة بنحو 72.8 مليون جنيه لمطالبات قد تنشأ مستقبلًا، رغم الإشارة إليها في تقارير الجهاز السابقة.
دراسة اكتوارية لمكافأة نهاية الخدمة
وأشار الجهاز إلى عدم إعداد الشركة دراسة اكتوارية لتقدير مخصص نهاية الخدمة وفقًا لمعيار المحاسبة المصري رقم 38 الخاص بمزايا العاملين، لمقابلة ما تتحمله الشركة من مكافآت تزيد على ما يتحمله صندوق نهاية الخدمة، موضحًا أن ما تم صرفه للعاملين خلال الفترة من 1 يناير حتى 30 يونيو 2026 بلغ نحو 36.58 مليون جنيه وتم تحميله على المصروفات.
وردت الشركة بأنها تعمل حاليًا على إعداد دراسة اكتوارية جديدة من خلال مكتب استشاري، وسيتم اتخاذ ما يلزم في ضوء نتائج الدراسة.
كما كشف التقرير عن تضمين إيرادات مبيعات السكر بالخطأ مبلغ 73.704 مليون جنيه، قيمة كمية 3,071 طنًا تم بيعها لشركة المبروك، في حين أن القيمة الصحيحة تبلغ 68.610 مليون جنيه، بفارق نحو 5.094 مليون جنيه. وردت الشركة بأنها ستصحح هذا الخطأ، وسيظهر أثره في المركز المالي لشهر سبتمبر 2026.
وفيما يتعلق بالتدفقات النقدية، أشار الجهاز إلى ظهور صافي التدفقات النقدية من أنشطة التشغيل بالموجب بنحو 285 مليون جنيه، مقابل نحو 4.030 مليار جنيه بالسالب عن الفترة المقابلة، ورصد عددًا من الملاحظات على بنود القائمة، منها ظهور التغير في الدائنين والحسابات الدائنة الأخرى بالموجب بنحو 2.160 مليار جنيه كمتمم حسابي، مقابل نحو 944 مليون جنيه عن الفترة المقابلة، نتيجة عدم سداد مستحقات الموردين والدائنين.
كما رصد إضافة نحو 97.589 مليون جنيه بالموجب تمثل الزيادة في أرصدة العملاء والأرصدة المدينة الأخرى، بزيادة قدرها نحو 17.277 مليون جنيه عن الفعلي، وإدراج نحو 15 مليون جنيه بالخطأ تمثل توزيعات الأرباح المدفوعة ضمن التغيرات في رأس المال العامل، رغم تحقيق الشركة خسائر في العام الماضي.
وأشار الجهاز أيضًا إلى عدم تطابق النقدية وما في حكمها في نهاية الفترة الظاهرة بقائمة التدفقات النقدية، والبالغة نحو 884.678 مليون جنيه، مع رصيد النقدية بقائمة المركز المالي في 30 يونيو 2026 والبالغ نحو 884.978 مليون جنيه، بفارق 300 ألف جنيه، فضلًا عن عدم اتفاق أرقام الإيضاحات مع بنود قائمة التدفقات النقدية. وردت الشركة بأنها ستراعي هذه الملاحظات في المركز المالي لشهر سبتمبر 2026.
وتضمن تقرير الجهاز ملاحظات أخرى أوضح أنها لا تعد تحفظًا، من بينها عدم الانتهاء من تنفيذ منظومة إنذار وإطفاء الحريق بالمصنع، والبالغ رصيدها ضمن المشروعات تحت التنفيذ في 30 يونيو 2026 نحو 46.029 مليون جنيه، رغم انتهاء تراخيص المصنع في 2021 ومنح الشركة تصاريح مؤقتة لحين إنهاء الأعمال.
وردت الشركة بأن أمر التوريد للشركة المنفذة "فالكون" صدر في 30 أكتوبر 2023، بعد التعاقد مع استشاري للمشروع وطرح المناقصة واختيار العروض المطابقة فنيًا والأقل سعرًا، مع مراعاة سابقة الخبرة. وأضافت أن تنفيذ الأعمال توقف في مناطق التداخل مع التشغيل خلال موسم 2024، حتى انتهاء الموسم في أغسطس 2024، ثم استؤنفت الأعمال، وتم الانتهاء من التركيبات في يناير 2025.
وأوضحت الشركة أنه عقب زيارة إدارة الحماية المدنية في مايو 2025، وردت إليها ملاحظات يتعين تلافيها، وتم طرح بنود الملاحظات في مناقصة وإسنادها إلى شركة فالكون بأمر إسناد رقم 699 لسنة 2025، كما تم تعديل قيمة الـ25% المحملة بالزيادة على قيمة المستخلص خلال أبريل 2026.
كما رصد الجهاز وجود أرصدة مدينة بنحو 235.7 مليون جنيه لم يتم تحصيلها، تمثل نصيب الشركة في إيرادات استثماراتها في شركة النوبارية للسكر عن 2024، وشركة الفيوم للسكر عن عامي 2024 و2025، وشركة المتحدة للعبوات عن 2024، بالمخالفة لأحكام المادة 44 من القانون رقم 159 لسنة 1981 والمادة 197 من لائحته التنفيذية، وردت الشركة بأنها خاطبت الشركات المعنية لسرعة السداد، وأن المتابعة مستمرة لتحصيل المستحقات.
- جهاز مزروع يحوّل السكر إلى مادة يتخلص منها الجسم.. ثورة لعلاج السكرى؟
- بتقيس السكر في المنزل؟.. كيف تقلل ألم وخز الإصبع وتتجنب أخطاء القراءة
- اشتريت ذهب وعايز تبيعه؟ احسب مكسبك الحقيقي قبل ما تروح للصائغ
- مستشفى صدر المنصورة تدعم التأهيل الرئوى بجهاز حديث لتدريب الأطراف العلوية والسفلية
- تسريب صورة لصندوق HUAWEI OSTA O1 Pro تكشف عن تخزين 1 تيرابايت