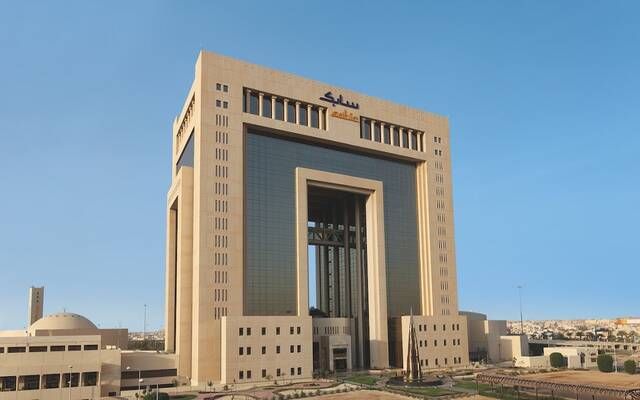
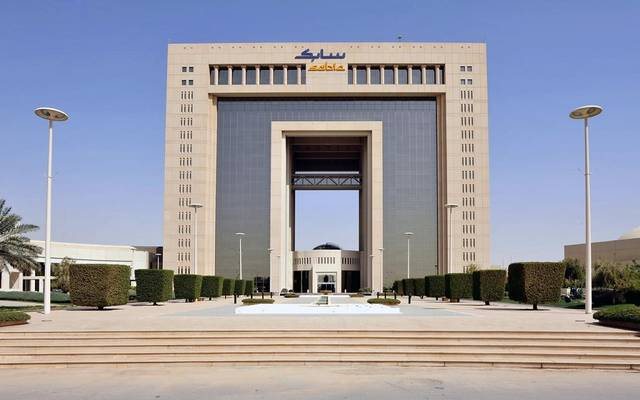
الرياض – مباشر: أكدت وكالة فيتش للتصنيفات الائتمانية Fitch Ratings؛ التصنيف الائتماني طويل الأجل للشركة السعودية للصناعات الأساسية "سابك" عند درجة "+A"، مع نظرة مستقبلية مستقرة.
وقالت "فيتش"، في بيان لها، إن التصنيف الائتماني لشركة "سابك" يأتي عند نفس مستوى تصنيف الشركة الأم المسيطرة عليها، وهي شركة الزيت العربية السعودية "أرامكو السعودية"؛ المصنفة عند "+A" مع نظرة مستقبلية مستقرة، كما يعكس التصنيف الملف الائتماني المستقل لشركة "سابك" عند درجة "+A".
وأضافت "فيتش"، أن هذا التصنيف يعكس انخفاض مستوى المديونية لدى "سابك"، وضخامة حجم عملياتها، وميزتها التنافسية الهيكلية من حيث التكلفة.
وتتوقع "فيتش" أن يرتفع صافي المديونية (مقاساً بنسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك) ليصل إلى قرابة الضعف بحلول عام 2029، مقارنة بوضع "صافي النقد" (أي فائض نقدي) في عام 2025؛ وذلك نتيجةً للنفقات الرأسمالية الكبيرة الموجهة للنمو، وفائض المعروض العالمي من المنتجات الكيميائية، والضغوط قصيرة الأجل الناجمة عن الصراع الإقليمي.
وأشارت الوكالة، إلى أنه على الرغم من تركز أصول "سابك" في السعودية، إلا أنها تمتلك مسارات تصدير بديلة، كما يعكس التصنيف سياسة مالية متحفظة وسيولة قوية.
وأفادت "فيتش"، بأن النظرة المستقبلية المستقرة تعكس توقعاتها بأن تحافظ "سابك" على مؤشرات ائتمانية قوية، رغم مخاطر تعطل الشحنات أو تعرض الأصول لأضرار؛ حيث تمتلك الشركة مرونة في تعديل نفقاتها الرأسمالية أو توزيعات أرباحها.
وتعتقد الوكالة بأن "سابك" لا تزال ملتزمة بسياسة مالية متحفظة؛ فقد خفضت توزيعات الأرباح بنسبة 27% خلال النصف الأول من عام 2026 لمواجهة تداعيات اضطرابات الشحن.
وتابعت: "نتوقع أن يُقيّد فائض المعروض العالمي من المواد الكيميائية هوامش الربح خلال الفترة 2026-2029، إلا أن الأوضاع ستتحسن تدريجياً مع بدء تباطؤ وتيرة إضافة القدرات الإنتاجية في الصين اعتباراً من عام 2028. ونتوقع انتعاشاً في الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك من 13 مليار ريال في عام 2026 (هامش ربح 12.5%) إلى 22 مليار ريال في عام 2029 (هامش ربح 17%)، مدعوماً بخطة التحول التي أطلقتها سابك بقيمة 3 مليارات دولار، وتخلصها من الأصول غير التنافسية".
ولفتت "فيتش"، إلى أن "سابك" ستستفيد من زيادة حجم المبيعات المُسوّقة لصالح مشروعها البتروكيماوي الجديد في فوجيان، الصين، والذي تبلغ قيمته 6.4 مليار دولار، والمقرر تشغيله في عام 2027.