
اقرأ في هذا المقال
- • يمكن لقازاخستان تحقيق مكاسب أكبر عند ارتفاع أسعار النفط
- • إمدادات وأسعار الوقود في دول آسيا الوسطى تتأثر بأزمة مضيق هرمز
- • تجارة الغاز بين تركمانستان والصين أقل عرضة للتأثر بأزمة مضيق هرمز
- • معظم صادرات تركمانستان من الغاز تُنقل عبر خطوط أنابيب إلى الصين
تطال تأثير أزمة مضيق هرمز إمدادات الطاقة في دول آسيا الوسطى، وينطوي ذلك -بدرجات مختلفة حسب الدولة- على تداعيات محلية وإقليمية نتيجة لاضطرابات حركة النقل وأسعار النفط والغاز.
ولم يكن تأثير هذه الأزمة على دول آسيا الوسطى متماثلًا؛ فقد أدى تعطُّل حركة الشحن وإمدادات الطاقة إلى ارتفاع الأسعار وتجدُّد الاهتمام بمسارات تجارية بديلة.
ورغم أن هذا الوضع قد يصبّ في مصلحة بعض المصدرين ومراكز العبور، فإن ارتفاع تكاليف النقل، ومحدودية البنية التحتية، والاعتماد على مسارات عرضة للمخاطر، قد حدّت من المكاسب المحتملة.
وبالنسبة لغالبية دول المنطقة، فقد جلبت هذه الاضطرابات في مضيق هرمز تكاليف تفوق الفوائد.
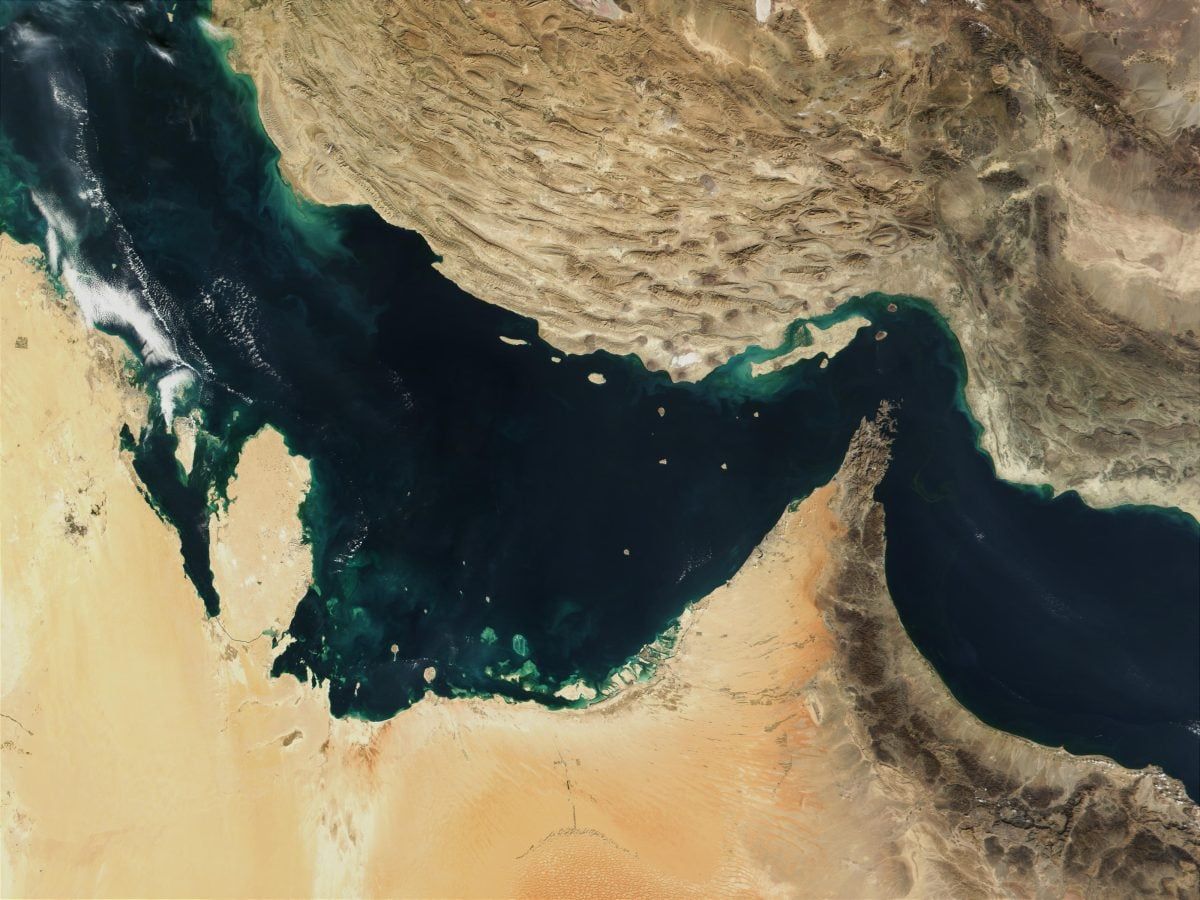
وتجدر الإشارة إلى أنه قبل الأزمة، كان نحو خُمس إمدادات النفط العالمية وحصة كبيرة من الغاز المسال تمرّ عبر مضيق هرمز.
تأثير تباطؤ حركة الشحن في مضيق هرمز
عندما تباطأت حركة الشحن في مضيق هرمز بشكل حادّ عقب اندلاع الحرب في فبراير/شباط 2026، امتدّت الآثار إلى ما هو أبعد بكثير من منطقة الخليج العربي؛ إذ طالت دول آسيا الوسطى من حيث أسعار الطاقة، وتكاليف الوقود، وأسعار الشحن، والمسارات التجارية التي تربط المنطقة بالمواني الإيرانية والمحيط الهندي.
وقد تفاوت حجم تأثُّر كل دولة بهذه الصدمة تبعًا لروابطها التجارية وعلاقاتها في مجال الطاقة؛ فبينما يمكن لقازاخستان تحقيق مكاسب أكبر عند ارتفاع أسعار النفط، فإن محدودية مسارات التصدير تحول دون استفادتها الكاملة من ذلك.
في المقابل، فإن تجارة الغاز بين تركمانستان والصين أقلّ عرضة للتأثُّر بأزمة مضيق هرمز، في حين تواجه أوزبكستان اضطرابات ببعض مساراتها التجارية عبر إيران، وتُعدّ كل من قيرغيزستان وطاجيكستان أكثر عرضة لتداعيات ارتفاع أسعار الوقود نظرًا لاعتمادهما الكبير على الواردات.
فرص متاحة للمُصدِّرين ومسارات النقل
كانت قازاخستان في وضع مثالي للاستفادة من ارتفاع أسعار النفط؛ إذ شكّل النفط والمنتجات النفطية 46.5% من صادرات البلاد في النصف الأول من عام 2026، وبلغ إجمالي الصادرات 40.3 مليار دولار، بزيادة قدرها 8.6% بالقيمة الاسمية مقارنة بالعام السابق.
وأعلنت شركة كاز موناي غاز (KazMunayGas) ارتفاع إيراداتها في النصف الأول بنسبة 23.7%، وعزت ذلك جزئيًا إلى ارتفاع أسعار النفط العالمية.
ورغم أن هذه الأرقام تعكس مكاسب في الإيرادات، فإنها لا تعني بالضرورة قدرة قازاخستان على زيادة حجم مبيعاتها النفطية بسرعة.
ويعدّ هذا التمييز مهمًا؛ إذ تعتمد قازاخستان بشكل كبير على مسار "تحالف خطوط أنابيب بحر قزوين" (CPC) المارّ عبر روسيا للوصول إلى أسواق التصدير.
وقد أدت الاضطرابات في البنية التحتية لهذا الخط إلى تقييد عمليات الشحن والإنتاج، ما حدّ من قدرة البلاد على الاستفادة الكاملة من ارتفاع الأسعار.
وتعود هذه الاضطرابات لأسباب خاصة بها، ولا ينبغي ربطها بأزمة مضيق هرمز، إلّا أنها تزيد من انكشاف قازاخستان على مخاطر الاختناقات في مسارات النقل.
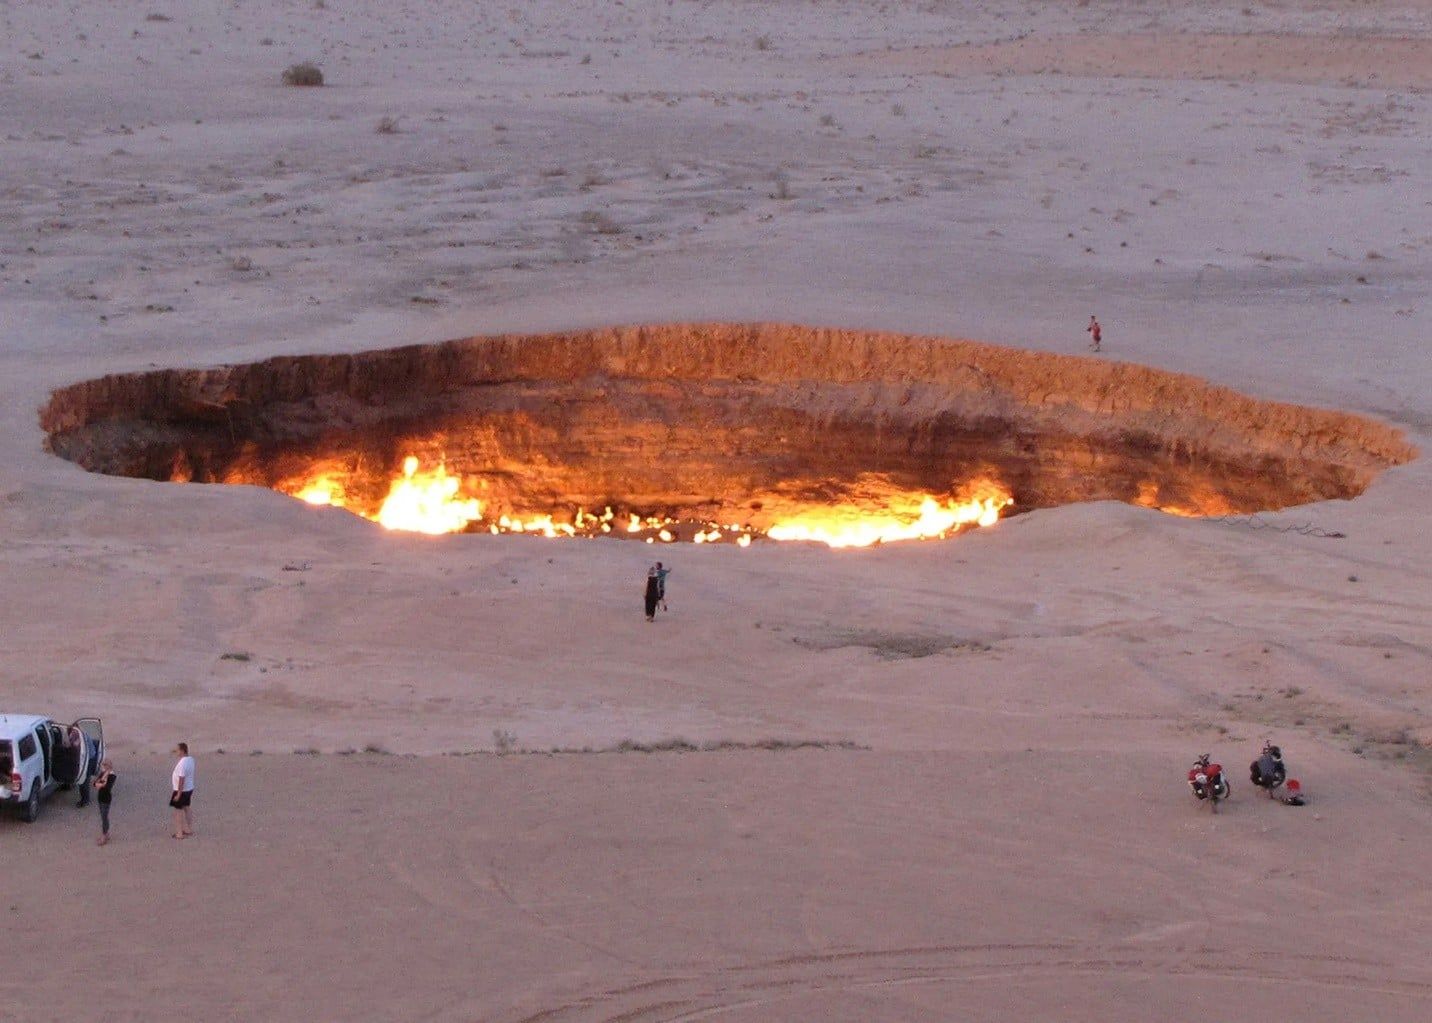
أمّا تركمانستان، فهي أقل عرضة للتأثر المباشر بأزمة مضيق هرمز؛ لأن معظم صادراتها من الغاز تُنقل عبر خطوط أنابيب إلى الصين.
وقد تستفيد البلاد بشكل غير مباشر إذا أدت اضطرابات إمدادات الخليج العربي إلى زيادة اهتمام المشترين الآسيويين بمصادر أخرى، لكن لا توجد أدلة واضحة حتى الآن على أن هذا الأمر قد أدى إلى زيادة كبيرة وجديدة في الطلب على الغاز التركماني.
يشار إلى أن مشروع توسعة حقل غالكينيش (Galkynysh) للغاز -الذي تنفّذه البلاد بموجب عقد مع شركة البترول الوطنية الصينية سي إن بي سي (CNPC)- يهدف إلى إضافة قدرة معالجة تبلغ 10 مليارات متر مكعب سنويًا.
ورغم أن هذا المشروع يمثّل فرصة طويلة الأمد، فإنه لا ينبغي تصويره بأنه استثمار جديد ناتج عن أزمة مضيق هرمز.
وأسهمت هذه الأزمة في تسليط الضوء على "الممر الأوسط" (Middle Corridor) الذي يربط الصين بآسيا الوسطى مرورًا بقازاخستان وبحر قزوين وأذربيجان وجورجيا وتركيا.
وبحسب أحد التقارير، فإن الطلب على نقل الحاويات عبر هذا الممر قفز بنسبة تتراوح بين 450% و500% خلال الأسبوع الأول من الاضطرابات مقارنة بالمدة نفسها من العام السابق.
ويشير هذا الرقم إلى حجم الطلب، وليس بالضرورة إلى زيادة مماثلة في أحجام الشحن الفعلية.
ورغم استمرار نمو حركة الحاويات في وقت لاحق من العام، فإن هذه الزيادة تعكس جهودًا مستمرة منذ مدة طويلة لتنويع مسارات النقل بعيدًا عن روسيا.
بالنسبة لقازاخستان، قد تؤدي زيادة أنشطة العبور (الترانزيت) إلى تحقيق إيرادات وتعزيز مبررات الاستثمار في السكك الحديدية والمواني وخدمات الشحن في بحر قزوين.
ويمكن لأوزبكستان أن تستفيد إذا أتاح تحسين الروابط مع "الممر الأوسط" خياراتٍ أوسع لمصدّريها.
وفي الوقت نفسه، فإنّ تزايُد الاهتمام المفاجئ لا يعني بالضرورة إنجاز الاستثمارات؛ إذ ما تزال هناك عقبات تتمثل في محدودية القدرات الاستيعابية، وبطء الإجراءات الحدودية، ومدى توفّر السفن في بحر قزوين، وعدم توازن تدفقات الشحن بين الاتجاهين الشرقي والغربي.
ورغم أن هذا الممر يمكن أن يوفر مسارًا بديلًا، فإنه لا يمكنه الحلول محل شبكات التجارة القائمة بين عشية وضحاها.
الاقتصادات المستوردة والمعتمدة على حركة العبور تواجه ارتفاع تكاليف
تتمثل نقطة الضعف الرئيسة لدى أوزبكستان في اعتمادها على المسارات الإيرانية للتجارة مع الأسواق الواقعة خارج المنطقة.
وقد قدّرت وزارة الاقتصاد والمالية الأوزبكية أن عدم الاستقرار في الشرق الأوسط قد يكلّف البلاد ما بين مليار و1.5 مليار دولار نتيجة لاضطراب حركة التجارة والخدمات اللوجستية، وهو ما يعادل نحو 0.7% إلى 1% من الناتج المحلي الإجمالي.
ويُعدّ هذا التقدير تقييمًا للمخاطر، وليس رصدًا لخسائر فعلية تكبّدتها البلاد، ففي عام 2025، مرّت نحو 9% من واردات أوزبكستان و10% من صادراتها (باستثناء الذهب) عبر إيران، ما يجعل أيّ اضطراب في هذه المسارات أمرًا ذا أهمية اقتصادية كبيرة.
وقد دفعت هذه الأزمة طشقند إلى استكشاف بدائل، بما في ذلك "الممر الأوسط" (Middle Corridor) والمسارات التي تمرّ عبر أفغانستان وباكستان.
ولا تُعدّ هذه الخيارات بدائل جاهزة للتنفيذ الفوري؛ إذ يتطلب كل منها استثمارات، وضمانات أمنية موثوقة، وتنسيقًا بين عدّة دول.
لذا، تواجه أوزبكستان معادلة صعبة تتمثل في السعي لتنويع مساراتها مع الحفاظ في الوقت ذاته على إمكان الوصول إلى المواني وشبكة النقل الإيرانية.
أمّا قرغيزستان وطاجيكستان، فلا تجنيان سوى القليل من الفوائد المباشرة جراء ارتفاع أسعار النفط، نظرًا لاعتمادهما على استيراد معظم المنتجات البترولية التي تستهلكانها، واعتمادهما الكبير على الإمدادات الروسية.
وفي صيف عام 2026، أسهمت الاضطرابات بعمل مصافي التكرير الروسية في حدوث نقص في الوقود وارتفاع في الأسعار في كلا البلدين، ففي دوشنبه، ارتفع سعر البنزين من فئة 92 أوكتان بنحو 24% بين أوائل يونيو/حزيران ونهاية أغسطس/آب الماضيين، بينما ارتفع سعر الديزل بنسبة 50%.
ولا يمكن عزو هذه الزيادات إلى الوضع في مضيق هرمز وحده؛ إذ أدت مشكلات مصافي التكرير الروسية وظروف السوق الأوسع دورًا مهمًا.
وأدّى تعافي شحنات الديزل الروسية المتجهة إلى آسيا الوسطى في شهر أغسطس/آب المنصرم إلى تخفيف بعض الضغوط المتعلقة بالإمدادات، لكنه لم يُزِل المخاطر الكامنة.
وأفادت وكالة رويترز بارتفاع حادّ في الشحنات الموجهة إلى قرغيزستان وطاجيكستان مقارنة بشهر يوليو/تموز الماضي، مع الإشارة في الوقت نفسه إلى استمرار القيود الروسية على الصادرات واضطرابات مصافي التكرير.
وبالنسبة للأسر والشركات في كلا البلدين، فإن ارتفاع تكاليف الوقود ينعكس على أسعار النقل والمواد الغذائية؛ وتُعدّ هذه الضغوط صعبة خصوصًا على الاقتصادات التي تعاني من محدودية الإنتاج المحلي وقلة البدائل السريعة المتاحة.
من ناحية ثانية، فإن الابتعاد النسبي لتركمانستان عن اضطرابات الشحن البحري لها حدوده.
ويحمي توجيه خطوط الأنابيب جزءًا كبيرًا من تجارة الغاز الخاصة بالبلاد من المخاطر المرتبطة بأزمة مضيق هرمز، إلّا أنها تظل عرضة لتقلبات الطلب الإقليمي وتكاليف الاستيراد ومسارات النقل التي تمرّ عبر إيران.
وبالنسبة للدول الـ5 جميعها، أدت الأزمة إلى تزايد حالة الغموض فيما يتعلق بالتأمين والشحن ومواعيد التسليم؛ إذ يمكن أن تؤثّر هذه التكاليف في السلع التي لا تمرّ عبر مضيق هرمز مباشرةً، وذلك نتيجة قيام الشركات بتعديل المسارات والأسعار ضمن سلاسل توريد أوسع نطاقًا.
المكاسب والخسائر
حققت قازاخستان أكبر المكاسب على المدى القصير؛ إذ أدى ارتفاع أسعار النفط إلى زيادة الإيرادات، وسلّط الاهتمام المتزايد بالمسارات البديلة الضوء على دورها بصفتها مركزًا لعبور البضائع.
وقد تستفيد تركمانستان إذا ما تحوّل المشترون نحو الغاز المنقول عبر خطوط الأنابيب من مصادر خارج منطقة الخليج العربي، إلّا أن هذا الأمر يظل مجرد احتمال وليس مكسبًا محققًا ومباشرًا من الأزمة.
في المقابل، تكبدت كل من أوزبكستان وقيرغيزستان وطاجيكستان تكاليف أكثر مباشرةً تمثلت في تعطُّل حركة التجارة، وارتفاع أسعار الوقود، وزيادة تكاليف النقل.
وجددت أزمة مضيق هرمز الدعوات الرامية إلى تنويع مسارات التجارة ومصادر الطاقة، غير أن حجم الاستثمارات لم يرْقَ بعدُ إلى مستوى الاهتمام المُبدى.
ويحتاج "الممر الأوسط" إلى تعزيز قدراته التشغيلية وتحقيق تنسيق أكثر سلاسة بين الدول المعنية، في حين تظل المسارات الجنوبية عرضة لمخاطر النزاعات والعقوبات.
ولتحويل هذا الاهتمام الجديد إلى بنية تحتية موثوقة، لا بد من توفير تمويل مستدام وبذل جهود تمتد لسنوات؛ فلكل دولة تحدياتها الخاصة.
وتحتاج قازاخستان إلى المزيد من السبل لإيصال صادراتها إلى الأسواق، وتحتاج أوزبكستان إلى منفذ موثوق للمواني الجنوبية، في حين تحتاج كل من قيرغيزستان وطاجيكستان إلى إمدادات وقود أكثر استقرارًا.
وخلاصة القول، إن أزمة مضيق هرمز جلبت لدول آسيا الوسطى مزيدًا من الاهتمام وبعض الفرص قصيرة الأجل، لكنها كشفت مدى اعتماد المنطقة على مسارات وموردين لا تملك السيطرة عليهم.
* الدكتور أومود شوكري، الخبير الإستراتيجي في مجال الطاقة، الزميل الزائر الأول في جامعة جورج ميسون الأميركية، مؤلف كتاب "دبلوماسية الطاقة الأميركية في حوض بحر قزوين: الاتجاهات المتغيرة منذ عام 2001".
* هذا المقال يمثّل رأي الكاتب، ولا يعبّر بالضرورة عن رأي منصة الطاقة.
موضوعات متعلقة..
اقرأ أيضًا..
نرشّح لكم..

0 تعليق