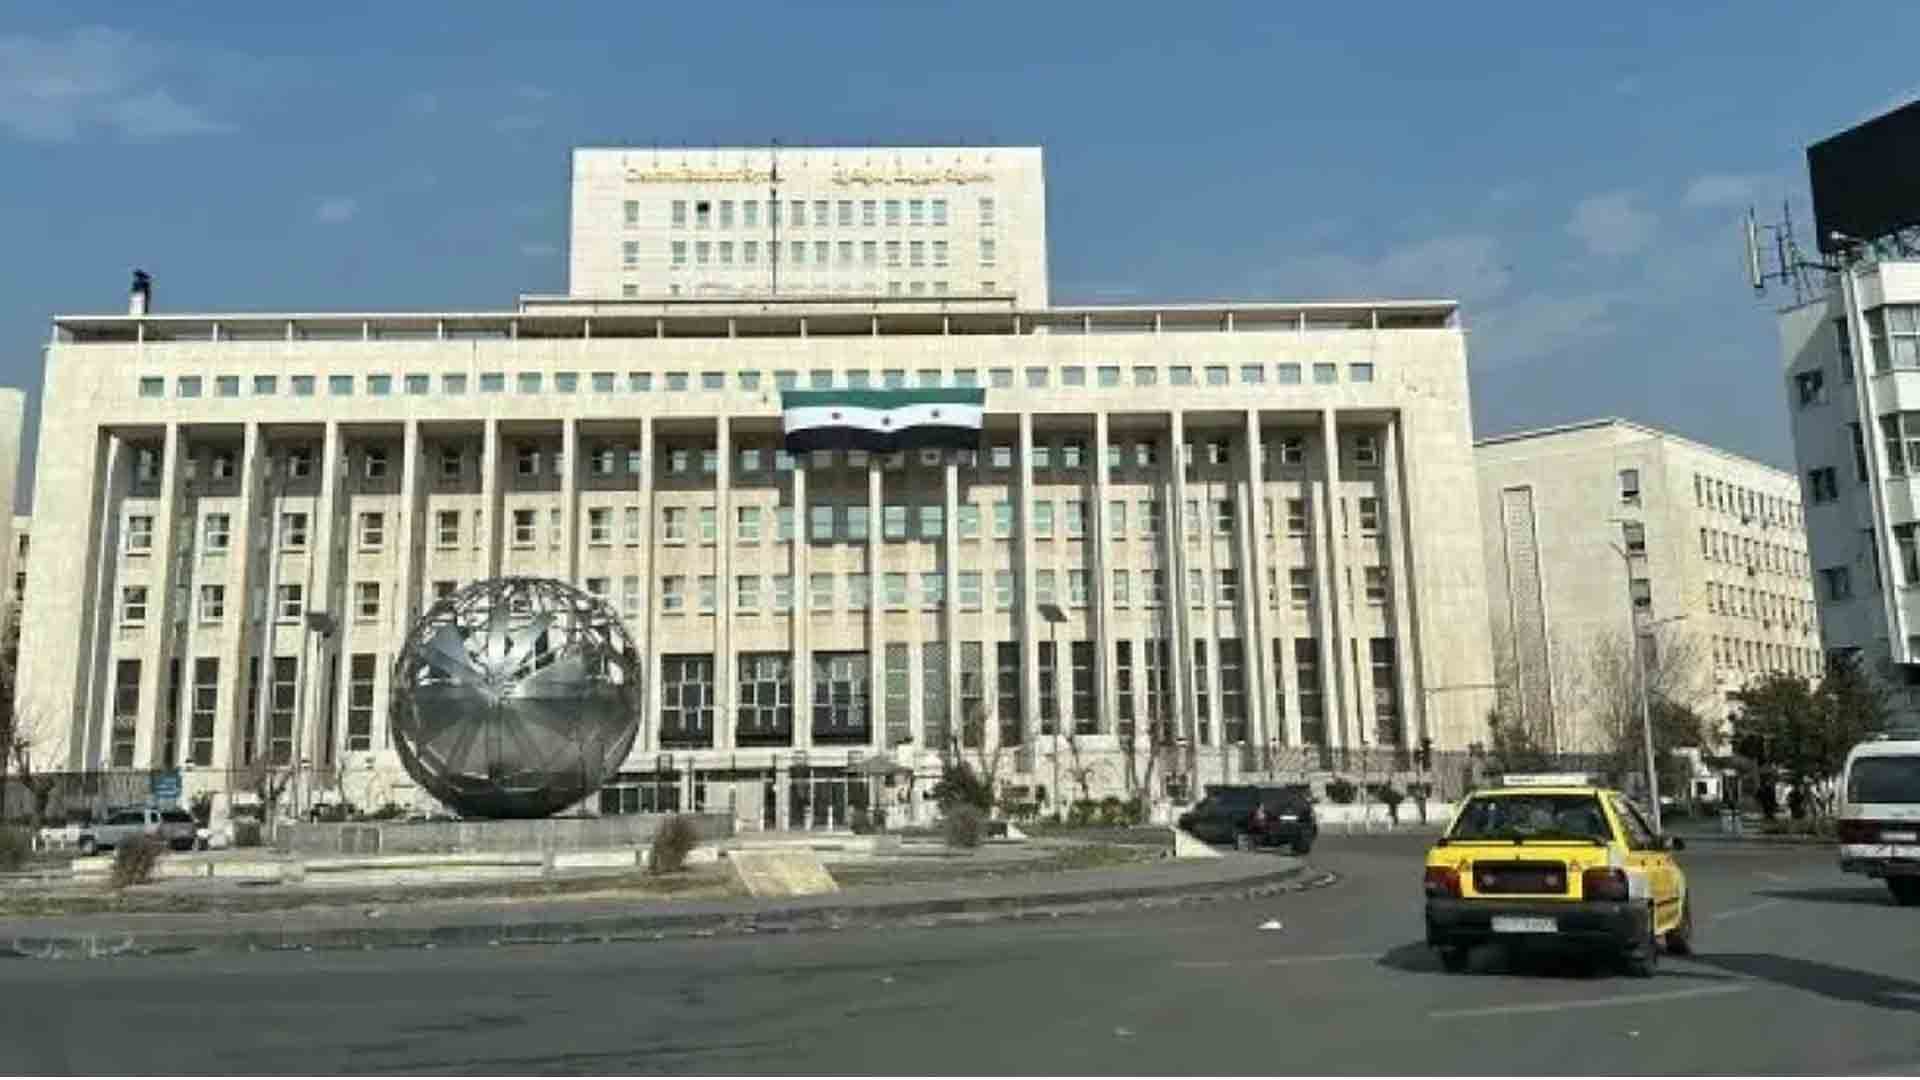
تترقب الأوساط الاقتصادية في سوريا تدفقات مالية أجنبية تتجاوز حاجز المليار دولار كإجمالي رؤوس أموال مدفوعة لتأسيس مصارف جديدة، تقليدية وإسلامية، في ظل تسهيلات تشريعية وتنظيمية للمستثمرين الأجانب، أبرزها السماح بالاحتفاظ بـ60% من رأس المال المدفوع بالقطع الأجنبي، وصون حرية تحويل الأرباح إلى الخارج، وإلغاء القيود على حركة وتداول واستبدال القطع الأجنبي.
وبيّن الخبير الاقتصادي والمصرفي الدكتور إبراهيم نافع قوشجي لـ”الوطن” أن هذه التسهيلات، رغم كونها ركيزة لجذب الاستثمار الأجنبي، تطرح تساؤلات حول قدرة المنظومة النقدية الحالية على استيعاب التدفقات، ومدى فاعلية شرط “الشريك الاستراتيجي”، والأهم ما إذا كان دخول المليار دولار سيشكل مدخلاً حقيقياً للتعافي الاقتصادي أم سيبقى أثره محصوراً في النطاق السطحي للنظام المالي؟
التسهيلات تحمي المستثمر
أوضح قوشجي أن السماح بالاحتفاظ بـ60% من رأس المال بالقطع الأجنبي يحمي المستثمر من تراجع القيمة الشرائية للعملة المحلية، لكنه يقتطع في المقابل جزءاً كبيراً من التدفقات ويحولها إلى كتلة نقدية خاملة لا يستفيد منها الاقتصاد المحلي في صورة تمويلات أو استثمارات إنتاجية مباشرة.
كما أن حرية تحويل الأرباح إلى الخارج، من دون ربطها بمؤشرات أداء تنموية أو اشتراط إعادة استثمار نسبة منها داخل البلاد، قد تحول هذه المصارف إلى قنوات لنزيف العملة الصعبة، إذ تُجمع الأرباح بالعملة المحلية ثم تحول إلى الخارج بالقطع الأجنبي، ما يشكل ضغطاً مستمراً على ميزان المدفوعات وسعر الصرف.
ولا يمكن للمصرف المركزي، حسب قوشجي، الاعتماد على المليار دولار الموعود كأداة لتثبيت سعر الصرف، فرؤوس أموال التأسيس تدفقات ساكنة تُسدد لمرة واحدة، بينما يتحقق الاستقرار النقدي المستدام بقدرة الاقتصاد على توليد تدفقات مستمرة عبر الصادرات والإنتاج الحقيقي.
“الشريك الاستراتيجي” وضبط القطاع
وفيما يتعلق بشرط الشريك الاستراتيجي، أشار قوشجي إلى أن التعليمات التنفيذية للمصرف المركزي اشترطت وجود شريك استراتيجي مصرفي يمتلك ما لا يقل عن 10% من المصرف المؤسس، إلى جانب استيفاء معايير الملاءة والخبرة والسمعة.
ورأى أن الشرط يسهم في نقل الخبرات التشغيلية وأنظمة إدارة المخاطر الحديثة، ويلزم البنوك الناشئة بمتطلبات الامتثال الدولي، بما يقلل المخاطر النظامية على مستوى القطاع. لكنه يمثل حداً أدنى تنظيمياً ولا يكفي بمفرده لجذب مؤسسات مالية إقليمية أو دولية ذات وزن ثقيل، التي تبني قراراتها على تقييم شامل للمخاطر السيادية واستقرار البيئة التشريعية ومستويات الشفافية، وليس على نسب الملكية فقط.
المعضلة في التمويل
ووضع قوشجي العقدة الأساسية بأن إضافة مصارف جديدة برؤوس أموال ضخمة لن تشكل قيمة مضافة ما دام الجهاز المصرفي الحالي لا يمارس دوره الجوهري في تمويل الاستثمار.
فالمصارف القائمة، العامة والخاصة، تعاني، حسب قوشجي، من شلل شبه تام في وظيفتها التمويلية نتيجة ضعف القدرة الشرائية، وانخفاض القوة الائتمانية، وارتفاع مخاطر التعثر، وغياب البيئة المشجعة على الإقراض طويل الأجل، وفي ظل هذه المعطيات، قد يتحول الترخيص لمصارف جديدة إلى زيادة عددية في سوق يعاني جموداً ائتمانياً، فتتجه الأموال إلى أرصدة مجمدة أو تمويلات هامشية قصيرة الأجل لا تخدم التعافي الاقتصادي.
ويؤكد قوشجي أن التعافي يتطلب تحريك القطاعات المولدة للثروة، وفي مقدمتها الزراعة والصناعة والتطوير التكنولوجي، وتوليد فرص العمل، لأن رأس المال المدفوع للترخيص هو غطاء قانوني للمؤسسة، وليس حجماً للائتمان المتاح للمشاريع.
الإصلاح شرط للتحويل
ولتحويل هذه التدفقات من رقم دفتري إلى رافعة تنموية، يرى قوشجي ضرورة دمجها ضمن عملية إصلاح نقدية ومالية شاملة، تبدأ بإصلاح عمليات المصرف المركزي والتحول من الإدارة المباشرة الصارمة إلى استخدام أدوات نقدية حديثة، كالفائدة المرنة وعمليات السوق المفتوحة وإدارة السيولة، للسيطرة على التضخم وقيادة سوق الصرف بنهج اقتصادي ناضج.
كما تتطلب إعادة توجيه السياسة الائتمانية عبر محفزات وآليات تدفع التمويلات المصرفية نحو المشاريع الإنتاجية والتنموية بدلاً من تجميدها أو حصرها في القروض الاستهلاكية، إلى جانب تنشيط وتطوير سوق دمشق للأوراق المالية وخلق أدوات مالية، كالسندات وأوراق الاستثمار، لتوظيف جزء من هذه التدفقات في مشاريع البنية التحتية وإعادة الإعمار طويلة الأجل.
ولا تكتمل هذه المنظومة من دون تحديث التشريعات الاقتصادية المكملة، عبر تطوير القضاء التجاري، واستقرار التشريعات الضريبية، وحماية الإنتاج الوطني، بما يقلل مخاطر التعثر ويشجع الاستثمار.
ويختم قوشجي بأن تجاوز رؤوس الأموال الوافدة لتأسيس مصارف جديدة حاجز المليار دولار يعد مؤشراً على مرونة التسهيلات التشريعية المقدمة للقطع الأجنبي، لكنه لا يشكل بذاته دليلاً أو محركاً للتعافي الاقتصادي، وما لم تُدمج هذه التدفقات ضمن رؤية إصلاحية شمولية تعيد هيكلة النظام النقدي، وتفعل الدور التمويلي للبنوك، وتسيطر على التضخم بأدوات علمية، فإن المليار دولار سيبقى مجرد رقم مجمد في دفاتر المصارف، من دون أن يلامس عافية الاقتصاد الكلي أو تحسين الواقع المعيشي.
- باحثون روس يطورون مادة نانوية لدعم التئام الجروح المزمنة
- جهاز مستوحى من أوراق الشجر لإنتاج الهيدروجين ومعالجة ملوثات المياه
- ارتفاع عدد القتلى جراء حرب الإبادة الإسرائيلية على قطاع غزة إلى 74022
- دراسة: القدرات الاستدلالية في الطفولة ترتبط بانخفاض خطر الخرف لاحقاً
- دعوة لتقديم عروض أسعار داخلية لصالح مصرف سوريا المركزي فرع دير الزور

0 تعليق