- سوق الغاز المسال قد توازن بين العرض والطلب عبر خفض الواردات والاستهلاك
- أوروبا تتحمل النصيب الأكبر من خفض واردات الغاز المسال
- واردات مستوردي الشرق الأوسط قد تنخفض بنحو 27-30%
- أستراليا المصدر الرئيس للإمدادات الإضافية في جميع السيناريوهات
تواجه سوق الغاز المسال العالمية مخاطر استمرار نقص الإمدادات الخليجية حتى عام 2028، في ظل المواجهات العسكرية وتعثر المساعي الدبلوماسية لإعادة فتح مضيق هرمز.
ويعتمد معهد أكسفورد لدراسات الطاقة موعد أبريل/نيسان 2027 لاستئناف التدفقات عبر المضيق بوصفه سيناريو أساسيًا جديدًا، بعدما كان يمثل أسوأ الاحتمالات في تقرير سابق صدر في مارس/آذار 2026.
وتكشف السيناريوهات المحدثة عن أن مدة اضطراب سوق الغاز المسال وتوقيت انتهائه أهم من حجم الصدمة الأولية.
فبينما قد ترتفع الأسعار بقوة في بداية الأزمة بصرف النظر عن السيناريو، فإن استمرار الاضطرابات هو ما قد يبقيها مرتفعة حتى 2028.
كما أن توقيت إعادة ملء المخزونات الأوروبية وقدرة الأسواق الناشئة على التحول إلى وقود بديل سيحددان مدى قدرة السوق العالمية على امتصاص نقص الإمدادات.
ومن المتوقع أن يتحقق توازن السوق عبر خفض واردات الغاز المسال والطلب، بدلًا من زيادة الإمدادات الجديدة، بحسب ما اطّلعت عليه وحدة أبحاث الطاقة (مقرّها واشنطن).
سيناريوهات سوق الغاز المسال
يقارن معهد أكسفورد لدراسات الطاقة بين مسار يفترض استئناف تدفقات سوق الغاز المسال عبر مضيق هرمز في أبريل/نيسان 2027 و3 سيناريوهات بديلة، هي:
- استئناف التشغيل الكامل لوحدات الإسالة غير المتضررة في أكتوبر/تشرين الأول 2027.
- استمرار القيود على الإمدادات حتى نهاية 2028 عند أقل من ملياري متر مكعب شهريًا.
- التعافي إلى 50% من مستويات ما قبل الأزمة بدءًا من يناير/كانون الثاني 2027.
وتُظهر توقعات الأسعار أن السيناريوهين الأكثر تقييدًا للإمدادات يرفعان سعر الغاز الأوروبي وفق مؤشر "تي تي إف" الهولندي إلى 32.05 دولارًا و31.35 دولارًا لكل مليون وحدة حرارية بريطانية على التوالي، خلال الربع الثاني من 2027، وتمثل هذه المستويات زيادة بنحو 3-4 دولارات فوق الأسعار الفورية.
وفي سيناريو استمرار القيود، تظل الأسعار مرتفعة حتى نهاية 2028، لتصل إلى 12.94 دولارًا لكل مليون وحدة حرارية بريطانية، أي أعلى بقرابة 3 دولارات من السيناريو الأساسي.
في المقابل، يبدو سيناريو التعافي إلى 50% من الإنتاج أقل تأثيرًا في الأسعار، إذ تبلغ ذروة مؤشر "تي تي إف" 18.42 دولارًا لكل مليون وحدة حرارية بريطانية في الربع الأول من 2027، بزيادة 2.37 دولارًا على السيناريو الأساسي.
ويخفض هذا السيناريو صادرات الغاز المسال الخليجية بمقدار 41 مليار متر مكعب في 2027، مقارنة بـ49 مليار متر مكعب في سيناريو استئناف التدفقات في أكتوبر/تشرين الأول.
وتبرز الفجوة بين توقعات النموذج وتسعير السوق في العقود الآجلة، إذ بلغ سعر عقود "تي تي إف" للربع الأول من 2027 نحو 28.21 دولارًا لكل مليون وحدة حرارية بريطانية في 16 أكتوبر/تشرين الأول 2026، مقابل 16.05 دولارًا في السيناريو الأساسي.
كما بلغ سعر عقود الربع الثاني 22.60 دولارًا، مقارنة بـ12.39 دولارًا في السيناريو الأساسي، الذي يفترض إزالة القيود على التدفقات بنهاية 2026.
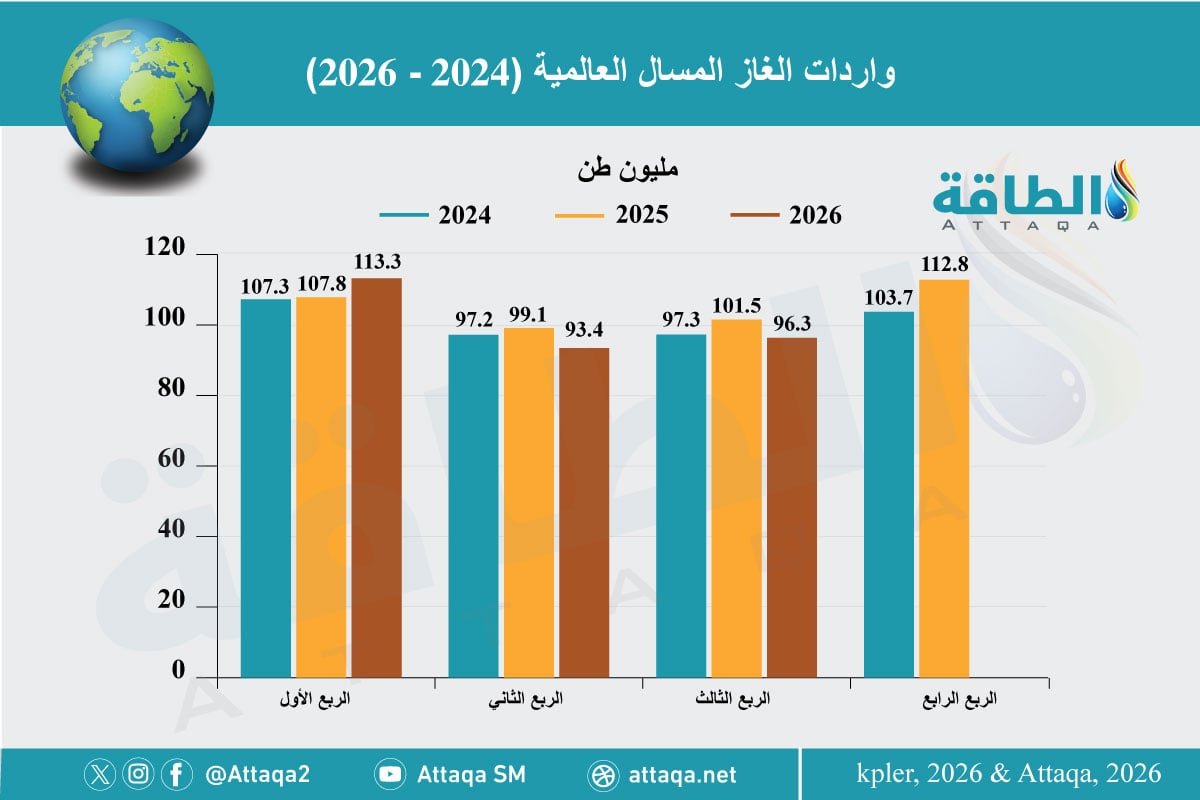
ويوضح الرسم البياني الآتي -من إعداد وحدة أبحاث الطاقة- واردات الغاز المسال عالميًا حتى الربع الثالث من 2026:
التنافس على شحنات الغاز المسال
تُظهر السيناريوهات أن تأثير الأسعار ينتقل إلى مؤشري أسعار الغاز الرئيسين في أوروبا وآسيا، مع احتفاظ الأسعار الآسيوية بعلاوة على نظيرتها الأوروبية في معظم الأوقات، باستثناء سيناريو استئناف التدفقات في أكتوبر/تشرين الأول 2027.
وتبلغ العلاوة الآسيوية ذروتها عند 1.63 دولارًا لكل مليون وحدة حرارية بريطانية في الربع الثاني من 2027، ضمن سيناريو استمرار القيود، مع تجاوز الأسعار 30 دولارًا.
وقد ينعكس الاتجاه خلال شتاء 2027-2028، إذ يُرجح أن يدفع استمرار انخفاض مخزونات أوروبا المشترين الأوروبيين إلى تقديم أسعار أعلى من نظرائهم في آسيا لجذب الشحنات، ما قد يجعل الأسعار الآسيوية أقل من الأوروبية في الربع الأول من 2028.
وأوضح معهد أكسفورد أن ارتفاع أسعار الغاز المسال يعيد التوازن إلى السوق عبر خفض الطلب، وليس زيادة المعروض في ظل اضطرابات الإمدادات على المدى القصير.
وفي سيناريو استئناف أكتوبر/تشرين الأول 2027، تبلغ فجوة الإمدادات 49 مليار متر مكعب، مقابل زيادة قدرها 7.3 مليارًا من صادرات الدول الأخرى، منها 6.5 مليارًا من أستراليا.
وتُغطى الكمية المتبقية، البالغة 41.7 مليار متر مكعب، عبر خفض الطلب والواردات، مع تحمل أوروبا نحو 20.8 مليار متر مكعب، تليها الصين بـ6.6 مليارًا، وجنوب آسيا بـ5.4 مليارًا، ومستوردو الشرق الأوسط بـ3.4 مليارًا.
في سيناريو استمرار القيود تتسع الفجوة إلى 66.8 مليار متر مكعب في 2027، رغم ارتفاع الإمدادات الإضافية إلى 15.6 مليار متر مكعب، منها 13.3 مليارًا من أستراليا.
ويظل خفض واردات الغاز المسال أداة التكيف الرئيسة، مع تراجع الواردات الأوروبية بمقدار 20.5 مليار متر مكعب والصينية بنحو 11 مليارًا.
في سيناريو التعافي 50، تقل الفجوة إلى 41.4 مليار متر مكعب، وتغطي الإمدادات الجديدة 12 مليار متر مكعب.
في حين تنخفض واردات الغاز المسال بمقدار 29.4 مليار متر مكعب، بقيادة أوروبا بنحو 12.2 مليارًا وجنوب آسيا بـ5.9 مليارًا، وفق ما رصدته وحدة أبحاث الطاقة.
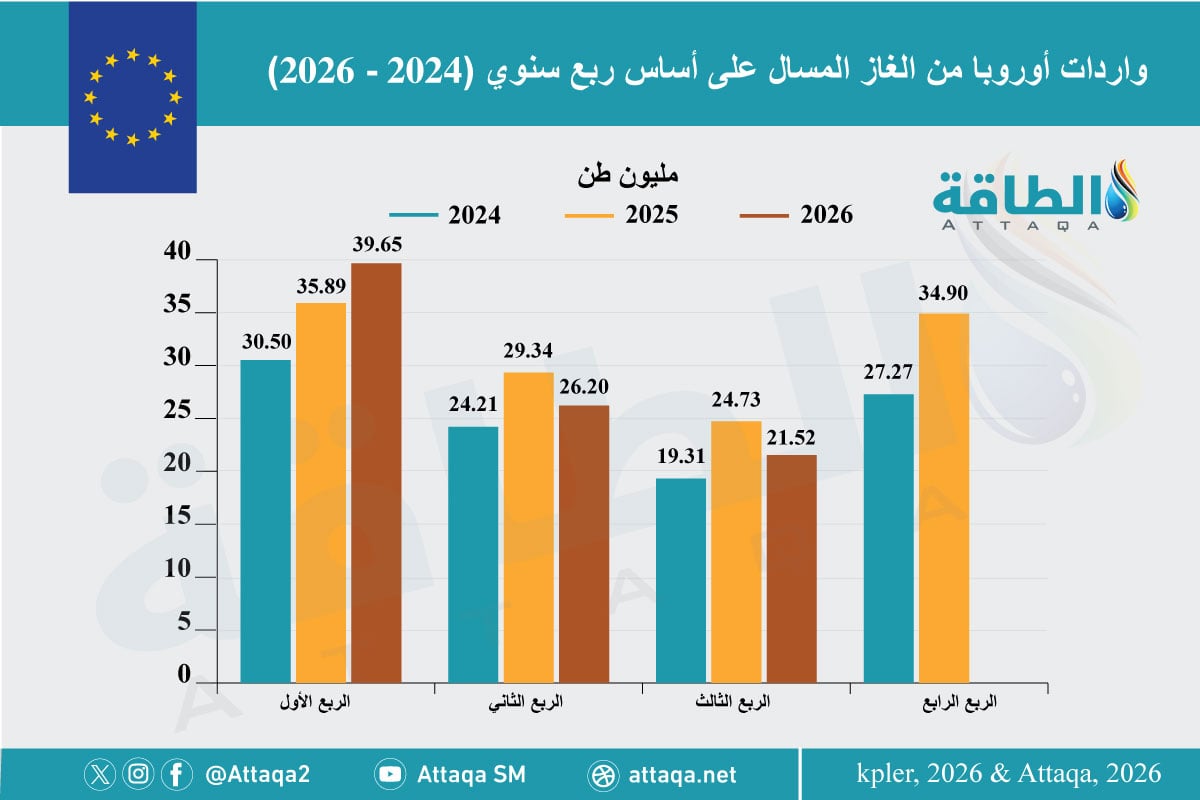
ويوضح الرسم البياني الآتي -من إعداد وحدة أبحاث الطاقة- واردات أوروبا من الغاز المسال حتى الربع الثالث من 2026:
أوروبا تتحمل العبء الأكبر من اضطرابات الغاز المسال
يرى معهد أكسفورد أن أوروبا تتحمل النصيب الأكبر من إجراءات التكيف على الرغم من أن وارداتها من الغاز المسال الخليجي محدودة نسبيًا مقارنة بمناطق أخرى.
ويتركز التكيف الأوروبي في خفض ضخ الغاز إلى المخزونات خلال صيف 2027، في حين قد تتكيف مناطق أخرى عبر خفض استهلاك الغاز، على سبيل المثال، قد تضطر دول جنوب آسيا إلى خفض وارداتها والتحول إلى الفحم والنفط، مع احتمال انقطاع الكهرباء.
وتتراجع واردات مستوردي الشرق الأوسط بنسبة تتراوح بين 27% و30%، مع إمكان التحول إلى الوقود السائل في توليد الكهرباء والتطبيقات الصناعية.
أما اليابان وكوريا الجنوبية وتايوان، فلا تتجاوز نسبة خفض الواردات 1.2% في أي من سيناريوهات 2027، بفضل محدودية فروق الأسعار والقدرة على تمويل الواردات.
وعلى جانب المعروض، تظل أستراليا المصدر الأبرز للإمدادات الإضافية في جميع السيناريوهات، في حين لا يُتوقع تغير يُذكر في صادرات الولايات المتحدة خلال 2027، مع تشغيل محطات الإسالة عند طاقتها القصوى.
- محطة غاز مسال إماراتية جديدة تتجاوز هرمز.. ما تطوراتها؟
- مسؤولون روس يطالبون أوروبا بإعادة النظر في حظر الغاز المسال
- واردات تركيا من الغاز المسال تنخفض 18%.. والجزائر المورد الوحيد
- الطلب على الغاز عالميًا قد يتجاوز 5 تريليونات متر مكعب
- واردات الاتحاد الأوروبي من الغاز عبر الأنابيب ترتفع 4% بدعم الجزائر والنرويج