- • إدارة ترمب أحدثت أول ثغرة كبيرة في الحظر الأميركي على الوقود الروسي
- • الاتحاد الأوروبي اكتشف أنه لا يزال أحد أكبر 3 مشترين للطاقة الروسية في العالم
- • إيرادات النفط تضمن استمرار تمويل المجهود الحربي الروسي
- • صفقة الديزل تفتح آفاقًا لتعاون اقتصادي أوسع بين روسيا والولايات المتحدة
تخضع صادرات الوقود الروسية للاعتبارات الجيوسياسية واحتياجات الأسواق، وسط تداعيات اقتصادية محلية وإقليمية ودولية عديدة، وقد كشف الأسبوع الممتد من 9 إلى 16 أكتوبر/تشرين الأول 2026، بصورة واضحة، عن تصدّع نظام العقوبات المفروض على روسيا من جانبَيْن في آنٍ واحد.
ففي واشنطن، أحدثت إدارة ترمب أول ثغرة كبيرة في الحظر الأميركي على الوقود الروسي، وذلك دون الحصول على أي تنازل فيما يخص الحرب في أوكرانيا.
وفي بروكسل، اكتشف الاتحاد الأوروبي -استنادًا إلى بيانات مفوضيته وتقرير صادر عن "مركز أبحاث الطاقة والهواء النظيف" (CREA)- أنه لا يزال واحدًا من أكبر 3 مشترين للطاقة الروسية في العالم.
أما في موسكو فقد تحول "أسبوع الطاقة الروسي" إلى منصة تعاقب عليها نواب رئيس الوزراء والوزراء والرئيس التنفيذي لشركة "غازبروم"، ليؤكدوا للحضور أن روسيا لا تزال تملك النفط والغاز والديزل لبيعه، وأن طابور المشترين أطول بكثير مما توقعه واضعو العقوبات.
تحول هيكلي
بالنظر إلى هذه المعطيات مجتمعة، يتضح أنها تشير إلى تحول هيكلي.
وتُعدّ ظروف الأسعار الناجمة عن إغلاق مضيق هرمز، وتآكل الإرادة السياسية لدى الغرب، وبروز الهند بوصفها حلقة وصل بين النفط الخام الروسي وأسواق المنتجات النفطية المكررة في الغرب، عوامل أسهمت في الحفاظ على إيرادات روسيا من الوقود الأحفوري بصورة تفوق بكثير أي مهارة تفاوضية قد تمتلكها موسكو.
أولًا، صفقة الديزل الروسي
في 9 أكتوبر/تشرين الأول، أعلنت إدارة ترمب تخفيفًا مؤقتًا للعقوبات الأميركية المفروضة على وقود الديزل الروسي، وذلك حتى أبريل/نيسان 2027.
ويسمح هذا القرار بعودة إمدادات معينة من الديزل الروسي إلى الأسواق الأميركية والعالمية.
وقد بررت واشنطن خطوتها بالحاجة إلى زيادة إمدادات الوقود وخفض الأسعار، وذلك بعد أن كانت قد هدّدت في وقت سابق بحظر صادرات الديزل الأميركية بالكامل بوصفه إجراء يهدف إلى خفض الأسعار.
أما رد الفعل الأوروبي فكان معارضًا بالإجماع؛ إذ دعت الممثلة العليا للاتحاد الأوروبي للشؤون الخارجية والسياسة الأمنية، كايا كالاس، واشنطن إلى تشديد العقوبات بدلًا من تخفيفها، وأكدت المفوضية الأوروبية أن القيود الأوروبية لا تزال سارية.
وانتقدت ألمانيا هذه الخطوة علنًا، ووصفتها رئيسة الوزراء الإيطالية، جورجيا ميلوني، بأنها تنطوي على مخاطر بالغة.
ومن جانبه، ذكّر الرئيس الأوكراني، فولوديمير زيلينسكي، الجميع بأن إيرادات النفط هي التي تضمن استمرار تمويل المجهود الحربي الروسي.
وفي المقابل، جاء رد فعل الكرملين على النقيض تمامًا، ففي 14 أكتوبر/تشرين الأول الجاري، صرّح المبعوث الرئاسي الروسي، كيريل دميترييف، بأن صفقة الديزل تفتح آفاقًا لتعاون اقتصادي أوسع بين روسيا والولايات المتحدة.
وتفوق الأهمية السياسية لهذه الصفقة بكثير تأثيرها المادي الفعلي.
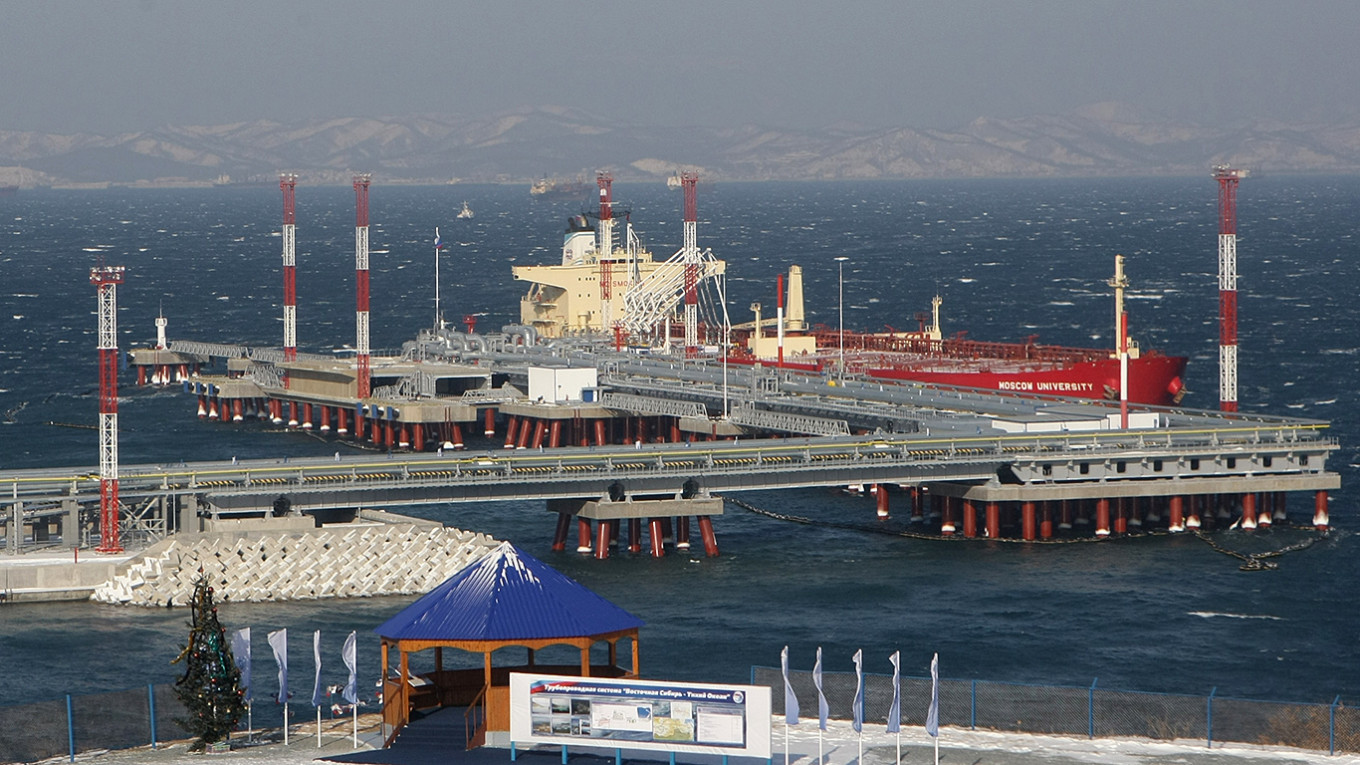
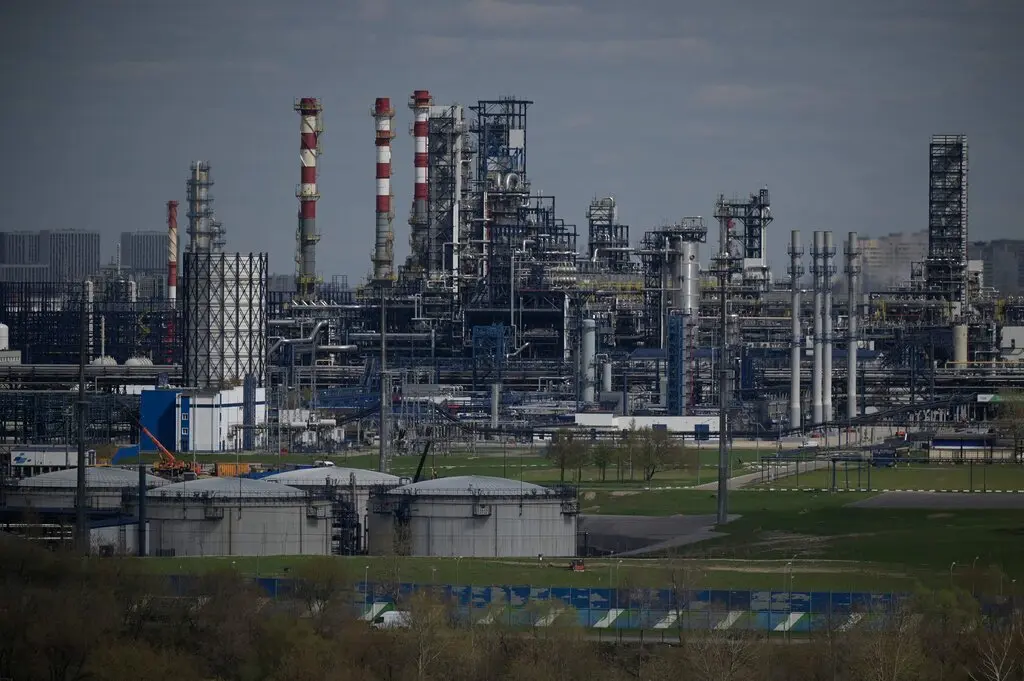
وبعد سنوات من هجمات الطائرات المسيّرة الأوكرانية، تعرّضت 22 مصفاة نفط روسية -من أصل 34- للقصف في النصف الأول من عام 2026 وحده، ويقدّر معهد أكسفورد لدراسات الطاقة أن القدرة التكريرية المتاحة حاليًا تقلّ بنحو 30% مقارنة بمستويات ما قبل الحرب.
وعادةً ما تحتل روسيا المرتبة الثانية عالميًا في تصدير الديزل، لكن الأضرار التي لحقت بمصافيها أدّت إلى نقص في الإمدادات المحلية، ما أجبر الكرملين على تقييد الصادرات؛ بدءًا من البنزين، ووصولًا إلى الديزل.
ووفقًا لبيانات شركة "كبلر" (Kpler)، توقفت صادرات الديزل الروسية تمامًا في سبتمبر/أيلول 2026، مقارنة بما يتراوح بين 1.5 و2.5 مليون طن شهريًا في العام السابق.
في ظل هذه المعطيات، تبدو الكميات المتفق عليها -300 ألف طن في أكتوبر/تشرين الأول الجاري، وصولًا إلى 3 ملايين طن (نحو 21 مليون برميل) بحلول نهاية العام- متواضعة في مرحلتها الأولى، لكنها طموحة في المراحل اللاحقة.
ويرى إيفان ريابوف، من شركة "كبلر"، أن الشحنة الأولى يمكن تسليمها بسهولة، لكنه يحذّر من أن الالتزامات الأكبر تعتمد على مدى الضرر الذي قد تلحقه الضربات الأوكرانية بمصافي التكرير الروسية خلال الأشهر المقبلة.
ورغم أن روسيا تمتلك مخزونًا من وقود الديزل المخصص لفصل الصيف وترغب في تصريفه قبل التحول الموسمي إلى وقود الشتاء، فإن عمليات الشحن تتم عبر موانٍ في بحر البلطيق والبحر الأسود، وهي بحد ذاتها أهداف محتملة؛ لذا فإن امتلاك المنتج لا يعني بالضرورة القدرة على إيصاله إلى وجهته.
إذن، ما الذي تجنيه موسكو؟ ليس الإيرادات؛ إذ يقدّر سيرجي فاكولينكو، من مركز "كارنيغي"، المكاسب الإضافية الناتجة عن انخفاض تكاليف النقل وتكاليف الالتفاف على العقوبات بنحو 30 إلى 40 دولارًا للطن، أي عشرات ملايين الدولارات شهريًا، وهو مبلغ لا يغيّر من واقع اقتصاد الحرب شيئًا.
ويشير "المركز البولندي للدراسات الشرقية" (OSW) إلى المكسب الحقيقي: تعميق الخلافات بين واشنطن وكييف وأوروبا، والأهم من ذلك، وقف الضربات الأوكرانية على مصافي النفط الروسية بضغط أميركي، ما سيؤدي إلى استعادة نشاط التكرير وصادرات الوقود، وهو ما يمثّل أحد أهم مصادر تمويل الحرب.
ويضيف مركز "كارنيغي" أن الكميات المعلنة ضئيلة للغاية بحيث لا يمكنها التأثير في أسعار الديزل العالمية -لا سيما في ظل عجز في الإمدادات يتجاوز مليون برميل يوميًا- وأن جزءًا كبيرًا من الوقود الموعود كان سيصل إلى الأسواق على أي حال.
ثانيًا، قطاع الإنتاج: مستويات دون الحصة المقررة
في قطاع الإنتاج، يتسم المشهد بوجود قيود على أحجام الإنتاج مع الحفاظ على مرونة في الدخل.
ووفقًا لوكالة الطاقة الدولية، ارتفع إنتاج النفط الروسي بمقدار 65 ألف برميل يوميًا في سبتمبر/أيلول المنصرم، ليصل إلى 8.43 مليون برميل.
ويظل إنتاج النفط الروسي أقل بنحو 1.3 مليون برميل يوميًا على الأقل من الحصة المسموح بها لروسيا ضمن اتفاق تحالف أوبك+، التي تبلغ قرابة 9.95 مليون برميل، علمًا بأن هذه الفجوة كانت تبلغ 334 ألف برميل فقط في بداية العام.
وتفترض توقعات الموازنة الصادرة عن وزارة التنمية الاقتصادية انخفاضًا في الإنتاج بنسبة 3.4% بحلول عام 2026، ليصل إلى 494.2 مليون طن.
ولا يعود السبب في ذلك إلى عوامل جيولوجية، إذ يعزو المحللون الروس هذا النقص إلى تراجع الطلب من المصافي في أعقاب الهجمات الأوكرانية، وعمليات الصيانة القسرية غير المجدولة.
وتُضاف إلى ذلك قيود لوجستية -تشمل الهجمات على ناقلات النفط والمواني، فضلًا عن العقوبات- تحول دون توجيه الخام الفائض نحو التصدير، ما يضطر الشركات إلى إغلاق الآبار.
ويرى سيرغي كوفمان، من شركة "فينام" (Finam)، أن المنتجين قادرون على إضافة مئات الآلاف من البراميل يوميًا في غضون أشهر، بشرط عدم وقوع هجمات جديدة أو فرض عقوبات إضافية؛ فالمشكلات، من وجهة نظره، خارجية بحتة.
وقد تفاقمت هذه التحديات، بسبب ارتفاع سعر الفائدة الرئيس للبنك المركزي وقوة الروبل خلال النصف الأول من العام.
رغم ذلك، فإن ظروف الأسعار تعمل على إنقاذ الموازنة، فقد انخفضت صادرات النفط الروسية إلى 6.52 مليون برميل يوميًا، في حين ارتفعت الإيرادات بمقدار 3.6 مليار دولار.
وفي ظل تعطُّل مضيق هرمز ووجود نقص عالمي يصل إلى 6-7 ملايين برميل يوميًا، أصبح الطلب على النفط الروسي في تزايد، وقد سجلت روسيا هذا العام أرقامًا قياسية في حجم الإمدادات الموجهة إلى كل من الصين والهند.
وتخلص دراسة أجراها معهد أكسفورد إلى نتيجة مباشرة، وهي أن الانخفاض في صادرات النفط والمنتجات النفطية الروسية قد عُوّض بالكامل بفضل ارتفاع الأسعار الناجم عن الحرب على إيران.
ويُلخص مورين سكلاميرا، من جامعة لايدن، هذه الآلية بالقول إن روسيا تستفيد بصورة هائلة من حالة عدم الاستقرار الجيوسياسي.
وينطبق المنطق ذاته على وقود الديزل، فحتى مع توقف بعض المصافي عن العمل، لا تزال روسيا تنتج كميات من الديزل تعادل ضعف استهلاكها المحلي تقريبًا.
وفي أعقاب حظر التصدير، واجهت شركات النفط فائضًا في المخزونات، ولهذا السبب يتوقع خبراء في القطاع أن يؤدي بيع الوقود الفائض إلى تحقيق إيرادات تتراوح بين 4 و4.5 مليار دولار، بالإضافة إلى الإيرادات الضرائبية.
وقدّم مستشار الرئيس الروسي، أنطون كوبياكوف، رؤية إستراتيجية خلال فعاليات "أسبوع الطاقة الروسي".
ويشير إلى أن الولايات المتحدة قد تنجح في خفض الأسعار مؤقتًا، لكنها ستشهد ارتفاعًا من الناحية الهيكلية بسبب التطورات في الشرق الأوسط، لدرجة أن سعر 100 دولار للبرميل قد يُنظر إليه مستقبلًا على أنه سعر جيد للغاية.
وادّعى كوبياكوف أن الاتحاد الأوروبي أفرج عن احتياطياته الإستراتيجية من الديزل تحت ضغط مباشر من واشنطن، وذلك بعد أن هدّد وزير الخزانة سكوت بيسنت بوقف صادرات الديزل الأميركية.
ثالثًا، الحقيقة المزعجة في المفوضية الأوروبية
جاءت المعلومة الأكثر حرجًا من الناحية السياسية هذا الأسبوع من مركز أبحاث الطاقة والهواء النظيف (CREA)، وفقًا لما نقلته وكالة "ريا نوفوستي".
وفي شهر سبتمبر/أيلول المنصرم، عاد الاتحاد الأوروبي ليصبح واحدًا من أكبر 3 مستوردين لمنتجات الطاقة الروسية، إذ رفع إنفاقه إلى 1.7 مليار يورو (1.91 مليار دولار)، متجاوزًا بذلك المشترين الأتراك، وذلك رغم استمرار بروكسل في فرض عقوبات جديدة.
وظلّت الصين في صدارة المشترين بقيمة 9.1 مليار يورو، تلتها الهند بـ4.1 مليار يورو، في حين تراجعت تركيا إلى المركز الرابع بقيمة مليار يورو.
وكان نائب رئيس الوزراء الروسي، ألكسندر نوفاك، قد أشار سابقًا إلى إجمالي التدفقات نحو أوروبا، التي بلغت 21.3 مليار دولار (1.8 تريليون روبل) خلال الأرباع الـ3 الأولى من عام 2026، في وقت تُجري فيه الشركات الروسية مناقشات نشطة مع أطراف محتملة بشأن إمدادات الديزل المستقبلية.
*(يورو = 1.12 دولارًا أميركيًا)
*(روبل = 0.012 دولارًا أميركيًا)
وتُظهر أرقام المفوضية الأوروبية نفسها -التي نقلها موقع "ديلفي" (Delfi) عن "ميدوزا" (Meduza)- أن الاتحاد الأوروبي دفع إلى روسيا ما يقرب من 197 مليار يورو مقابل النفط والغاز وغيرهما من مصادر الطاقة في الفترة ما بين مارس/آذار 2022 ويوليو/تموز 2026.
وفي شهر أغسطس/آب 2026 وحده، حوّل أكبر 5 مشترين أوروبيين نحو 1.1 مليار يورو، خُصّصت بصورة رئيسة للغاز المنقول عبر خطوط الأنابيب، والغاز المسال، ونفط خام "دروجبا".
ويصل الديزل ذو المنشأ الروسي بطرق غير مباشرة؛ إذ يُكرر النفط الخام في الهند وتركيا ثم يُصدر إلى أوروبا كوقود جاهز للاستعمال، وتشير وكالة "رويترز" إلى أنه ليس من الممكن دائمًا التحقق من منشأ المواد الخام.
وجاء طرح ألكسندر نوفاك خلال الجلسة العامة في "أسبوع الطاقة الروسي" حادًا؛ إذ أكد أن روسيا لم تكن هي من تخلت عن الإمدادات الرخيصة والمستقرة، بل اتخذت أوروبا هذا القرار لأسباب سياسية، مشددًا على أن روسيا مستعدة لمواصلة الوفاء بالعقود، التي تمتد في قطاع الغاز حتى عامَي 2035-2040.
ووصف نوفاك الرفض الأوروبي أحادي الجانب بأنه يفتقر إلى أي أساس قانوني، وأنه يلحق الضرر بالمستهلكين. ولم تكن هذه الرسالة موجهة إلى بروكسل بقدر ما كانت موجهة إلى القطاع الصناعي الأوروبي، الذي بات يتحمل الآن أعلى أسعار للطاقة في العالم المتقدم.
ومن جانبه، أشار رئيس شركة "غازبروم" الروسية (Gazprom)، أليكسي ميلر، إلى عامل ضغط إضافي مرتبط بالموسم.
واستنادًا إلى بيانات مؤسسة "البنية التحتية للغاز في أوروبا" (Gas Infrastructure Europe)، أشار إلى أن مستويات الغاز في مرافق التخزين تحت الأرض في الاتحاد الأوروبي بلغت 74.1% من سعتها في منتصف أكتوبر/تشرين الأول.
وهذا أدنى مستوى منذ بدء تسجيل البيانات في عام 2011، مقارنةً بأدنى مستوى سابق سُجّل عند 76.96% في عام 2021.
وقد بلغت نسبة الامتلاء في ألمانيا 60.19% فقط، وفي النمسا 69.24%، وفي فرنسا 87.36%، وفي إيطاليا 89.24%.
وشهدت كل من النمسا وبلجيكا والدنمارك وبولندا وسلوفاكيا وكرواتيا وجمهورية التشيك أيامًا سُجّل فيها صافي سحب للغاز خلال النصف الأول من أكتوبر/تشرين الأول الجاري، وتحتاج أوروبا إلى 16.92 مليار متر مكعب إضافية للوصول إلى مستهدفها لشهر نوفمبر/تشرين الثاني المقبل.
وفي هذا الإطار، أصدرت برلين توجيهات لشركة "إس إي إف إي" (SEFE) -وهي شركة "غازبروم جرمانيا" سابقًا التي خضعت للتأميم- بتسريع عمليات ضخ الغاز.
ورغم أن استنتاج ميلر بأن ارتفاع أسعار الغاز في أوروبا يمثّل اتجاهًا طويل الأمد قد يكون مدفوعًا بمصالح شخصية، فإن الأرقام المتعلقة بمخزونات الغاز تظلّ حقيقة واقعة لا جدال فيها.
رابعًا، الغاز: خسارة أوروبا وتعثر الصين وعروض لأفريقيا
على النقيض من حالة الرضا التي يبديها رئيس شركة "غازبروم" الروسية، أليكسي ميلر، يواجه قطاع التصدير في الشركة انهيارًا فعليًا.
وتتوقع وزارة التنمية الاقتصادية أن تبلغ صادرات الشركة من الغاز هذا العام 77 مليار متر مكعب، مقارنة بـ185 مليار متر مكعب في عام 2021، ونحو 200 مليار متر مكعب في أواخر العقد الثاني من القرن الـ21.
ومن المتوقع أن تنخفض هذه الصادرات إلى 72 مليار متر مكعب بحلول عام 2028 -وهو المستوى الذي كانت عليه في النصف الثاني من ثمانينيات القرن الماضي- وذلك تزامنًا مع دخول الحظر الذي فرضه الاتحاد الأوروبي على الغاز الروسي حيز التنفيذ الكامل.
وقد فقدت "غازبروم" أكثر من نصف صادراتها إلى الدول غير الأعضاء في رابطة الدول المستقلة منذ عام 2022، وهي الآن في أمسّ الحاجة إلى عملاء جدد.
أما السوق الصينية، التي كانت تُعلّق عليها الآمال بوصفها بديلاً، فلم تتحقق وفقًا للشروط التي ترغب فيها موسكو. فقد باءت محاولة فلاديمير بوتين الأخيرة -خلال قمة منظمة شنغهاي للتعاون في مدينة بشكيك في 31 أغسطس/آب الماضي- لإبرام عقد جديد يصل حجمه إلى 100 مليار متر مكعب سنويًا، بالفشل.
ووفقًا لمصادر صحيفة "ساوث تشاينا مورنينغ بوست"، فإن المفاوضات بشأن خط أنابيب "باور أوف سيبيريا 2" (الذي أعاد بوتين تسميته إلى "باور أوف بايكال") متوقفة بسبب الخلاف حول السعر.
وتطالب بكين بالحصول على الغاز بالسعر المحلي الروسي، أي نحو 50 دولارًا لكل ألف متر مكعب، أو بحد أقصى 120-130 دولارًا (السعر المخصص للقطاع الصناعي).
وتتمسّك موسكو بسعر يتراوح بين 250 و260 دولارًا، وهو السعر المطبق حاليًا في مشروع "باور أوف سيبيريا 1"، الذي يمثّل حاليًا خصمًا بنحو 40% عن السعر الذي تفرضه "غازبروم" على عملائها الأجانب الآخرين (420 دولارًا).
ويبدو أن التنسيق الوثيق بين روسيا والصين -الذي يعمل بسلاسة في المجالات العسكرية والتكنولوجية والدبلوماسية- لا يمتد ليشمل الموازنة العمومية لشركة "غازبروم".
ومن هنا جاء البحث عن بدائل؛ إذ استغل وزير الطاقة سيرغي تسيفيليف فعاليات "أسبوع الطاقة الروسي" لإعلان استعداد روسيا لتوريد الغاز إلى الدول الأفريقية.
وتُضاف إلى ذلك المشاركة في عمليات الاستكشاف والإنتاج هناك، وتقديم حزمة متكاملة تشمل تحديث البنية التحتية للطاقة الكهرومائية، وإنشاء محطات للطاقة الشمسية والحرارية، وتطوير شبكات الكهرباء، واصفًا أفريقيا بأنها سوق واعدة على المدى الطويل.
ورغم جدية هذا العرض، فإن حجمه لا يقارن بما فُقد من صادرات إلى السوق الأوروبية، فلا يمكن لأي مجموعة من الأسواق الأفريقية أن تعوّض الكميات التي كانت تُصدر إلى أوروبا.
وفي غضون ذلك، تركز "غازبروم" جهودها على دول الجوار القريب. والتقى رئيس الشركة رئيس ديوان الرئاسة القازاخستاني، رومان سكليار، واتفقا على معايير التعاون لعام 2027، والتقى بسفير منغوليا.
ويُزوّد الغاز الروسي حاليًا 3 مناطق قازاخستانية بالغاز -3.8 مليار متر مكعب في عام 2024، وما يُقدّر بنحو 4-7 مليارات متر مكعب في عام 2025- وتتوقع لجنة الطاقة في مجلس الدوما الروسي أن تتجاوز الإمدادات 3 أضعاف، لتصل إلى 12 مليار متر مكعب سنويًا بحلول عام 2028.
أما طريق العبور المنغولي، المعروف باسم "يونيون إيست"، فقد وُثّق تصميمه، لكن لم يُتفق على نقطة خروج له على الحدود الصينية، ولا تزال المفاوضات التجارية بين غازبروم وشركة النفط الوطنية الصينية (CNPC) عالقة بشأن آلية التسعير وتوزيع المخاطر.
خامسًا، دور الهند ثلاثي الأبعاد
أدت الهند هذا الأسبوع دورًا ثلاثي الأبعاد، وتُعدُّ حالتها المثال الأكثر دلالةً في المشهد العام.
فمن ناحية، بوصفها مشتريًا للنفط الخام، صرَّح المسؤول في وزارة الخارجية الروسية، أليكسي بافلوفسكي، لوكالة "تاس" على هامش منتدى الأعمال الروسي-الهندي في قازان، بأن توفير إمدادات نفطية إضافية إلى الهند لن يمثّل أي مشكلة إذا أبدت نيودلهي اهتمامًا بذلك.
ومن ناحية ثانية، وبوصفها مشتريًا محتملًا للغاز، ذكر أنجاني كومار تيواري، من هيئة تنظيم قطاع النفط الهندية، أن الهند تدرس استيراد الغاز المسال من روسيا -بما في ذلك عبر عقود طويلة الأجل- شريطة أن تكون الأسعار مناسبة للمستهلكين الهنود.
وتؤكد الهند في الوقت ذاته ضرورة تنويع مصادر الإمداد، لتشمل روسيا والولايات المتحدة ودولًا أخرى.
أما الدور الثالث، وهو الأكثر أهميةً وتأثيرًا، فيتمثل في الهند بوصفها مركزًا لتكرير النفط. فقد رفعت نيودلهي الرسوم الجمركية على صادرات البنزين خمسة أضعاف، من 0.5 إلى 2.5 روبية (0.0053 - 0.026 دولارًا) للتر، في حين خفّضت الرسوم على الديزل إلى النصف، من 16 إلى 8.5 روبية.
وهذا الإجراء المتعلق بالبنزين يجعل استيراد البنزين الهندي غير مجدٍ اقتصاديًا بالنسبة إلى روسيا، التي اشترت هذا الصيف نحو 120 ألف طن -معظمها من شركة "نايارا إنيرجي" (Nayara Energy) الخاضعة لسيطرة "روسنفت"- لسد النقص في سوقها المحلية.
وفي المقابل، يجعل هذا التعديل الديزل الهندي أكثر تنافسيةً للمستهلكين في الدول الغربية التي تواجه نقصًا في الإمدادات، وقد تزامن ذلك مع زيارة لمسؤولين أميركيين كان من المتوقع أن تكون قضايا الطاقة حاضرةً على جدول أعمالها.
(روبية هندية = 0.011 دولارًا أميركيًا)
تستورد الهند أكثر من 85% من احتياجاتها من النفط -نصفها تقريبًا من روسيا- لكنها تمتلك في الوقت ذاته قدرة تكريرية تتراوح بين 260 و270 مليون طن سنويًا، وهي كمية تفوق بكثير احتياجاتها المحلية، ما يجعلها أكبر مُصدِّر في العالم للمنتجات النفطية المكررة إلى أوروبا وجنوب شرقي آسيا وأفريقيا.
وهكذا، تؤدي الهند أدوارًا متعددة في آنٍ واحد؛ فهي ثاني أكبر عميل لروسيا في مجال الطاقة، وشريان حياة لتزويد الدول الغربية بالديزل، وكانت -حتى هذا الأسبوع- مورِّدًا للبنزين إلى السوق الروسية التي تعاني نقصًا في هذه المادة.
ومن خلال تعديل الرسوم الجمركية، تستطيع نيودلهي تغيير الجدوى الاقتصادية لكل علاقة من هذه العلاقات في غضون أيام؛ ولا يملك أي طرفٍ آخر مثل هذه الأداة المؤثرة.
سادسًا، مشتريات أوروبا من الطاقة الروسية
على الرغم من أن أوروبا تدفع 1.7 مليار يورو شهريًا مقابل الطاقة الروسية، فإنها تتشدد في مجالات أخرى أرخص.
في 9 أكتوبر/تشرين الأول الجاري، كتب زعماء لاتفيا وليتوانيا وإستونيا بصفة مشتركة إلى أنطونيو كوستا وأورسولا فون دير لاين يطالبون بفرض حظر كامل من الاتحاد الأوروبي على عبور الحبوب الروسية، التي تحولت إلى طرق البلطيق مع تعرّض البنية التحتية للبحر الأسود للهجوم.
ومرت 742 ألف طن عبر لاتفيا بحلول 6 أكتوبر/تشرين الأول الجاري، أي أكثر بنسبة 14% مما كانت عليه في عام 2025 بأكمله، وسيكلّف الحظر قطاع النقل في لاتفيا ما يُقدّر بنحو 290 مليون يورو سنويًا.
واقترحت فنلندا، بدعم من إستونيا، تعليق تأشيرات شنغن السياحية للروس في جميع أنحاء الاتحاد الأوروبي، وقد أصدرت دول شنغن نحو 500 ألف تأشيرة للمواطنين الروس في عام 2025.
والتناقض لا مفر منه، فسوف تتخلى أوروبا عن رسوم عبور الحبوب وإيرادات السياحة، في حين تستمر في شراء الغاز الروسي عبر خطوط الأنابيب والغاز المسال ونفط دروجبا.
وفي الوقت نفسه، فإن النزاع بشأن موازنة الاتحاد الأوروبي للفترة 2028-2034 -المساهمون الصافيون المقتصدون، ومن بينهم النمسا، الذين يطالبون بتخفيضات في حين تقاوم المعسكرات المتماسكة والزراعية- لا يترك أي مجال مالي لتحول الطاقة الذي من شأنه أن يجعل العقوبات متسقة مع نفسها.
الخلاصة..
يمكن استخلاص 4 نتائج. أولًا، تُعد صفقة الديزل مناورة سياسية متخفية في صورة صفقة طاقة.
وتُعد كميات الوقود المعنية ضئيلة، وقد لا يكون من الممكن توريدها بعد الدفعة الأولى، لكن الرسالة الضمنية -وهي أن واشنطن مستعدة لمقايضة تخفيف العقوبات بخفض الأسعار محليًا، دون أي ربط بمسار الحرب- تحمل دلالة بالغة الأهمية.
لذا، لا ينبغي التركيز على حجم أطنان الديزل، بل على ما إذا كانت الضغوط الأميركية ستؤدي إلى تقليص الهجمات الأوكرانية على المصافي الروسية، فمثل هذا التطور سيمنح موسكو مكسبًا يفوق بكثير قيمة الصفقة ذاتها.
ثانيًا، تتآكل مصداقية أوروبا في فرض العقوبات بسبب واقع أرقامها، فهي لا تزال واحدة من أكبر 3 مشترين للطاقة الروسية، في وقت تسجل فيه مخزونات الطاقة أدنى مستوياتها على الإطلاق.
وفي سوق الديزل، يحذّر "داينيس غايشبويتيس" من بنك "إس إي بي" (SEB) من أن وصول سعر اللتر إلى 3 يوروات قد يصبح أمرًا واقعًا وغير مستبعد إذا ما قُيّدت الصادرات الأميركية، وهو وضع يجعل من الصعب على أوروبا توجيه انتقادات ذات مصداقية لواشنطن.
ثالثًا، المستفيد الحقيقي من هذا الوضع هو "بيئة الأسعار" ذاتها، وليس أي صفقة بعينها.
وفي حال إغلاق مضيق هرمز، ستجني روسيا أرباحًا أكبر من كميات أقل، وسيستمر هذا الوضع ما دامت أزمة الشرق الأوسط قائمة.
ورغم أن تصريح "كوبياكوف" بشأن وصول السعر إلى 100 دولار قد يبدو من باب التباهي، فإنه يستند إلى حسابات تؤكدها بيانات وكالة الطاقة الدولية (IEA) ومركز "أكسفورد" لدراسات الطاقة.
رابعًا، يختلف وضع الغاز تمامًا؛ إذ تعود صادرات شركة "غازبروم" إلى مستويات كانت سائدة في أواخر الحقبة السوفيتية، في حين ترفض الصين دفع سعر يبرر إنشاء خط أنابيب جديد، وأن البدائل الواردة من أفريقيا وآسيا الوسطى لا تعدو كونها إضافات وليست بدائل كاملة.
وتتركز قدرة قطاع الوقود الأحفوري لدى روسيا على الصمود في قطاع النفط.
وبالنسبة إلى صناع القرار في أوروبا، فإن المخاطر المرتبطة بفصل الشتاء تتعلّق بمستويات تخزين الغاز وأسعار الديزل، لا بتوافر الإمدادات، وباتت موسكو تمتلك ورقة ضغط في أوروبا تتمثل في "الأسعار"، وهي ورقة تُمارس عبر واشنطن التي أثبتت استعدادها للتحرك بشكل أحادي الجانب.
فيلينا تشاكاروفا، متخصصة في الشؤون السياسية بالدول المنتجة للطاقة.
*هذا المقال يمثّل رأي الكاتبة، ولا يعبّر بالضرورة عن رأي منصة عرب بريس.
- أميركا تصدّر 1.5 مليون برميل يومياً من المقطرات... فلماذا تحتاج إلى الديزل الروسي؟.. بقلم: طارق جعفر الوزان باحث في الشؤون النفطية والاقتصادية
- مصافي النفط في روسيا تحت النار.. واستمرار أزمة الديزل عالميًا
- روسيا تستأنف تصدير الديزل إلى الأسواق العالمية
- روسيا تمدد حظر تصدير البنزين حتى نهاية 2026 وسط أزمة الوقود
- صادرات المنتجات النفطية الروسية البحرية تتراجع طفيفاً في مايو