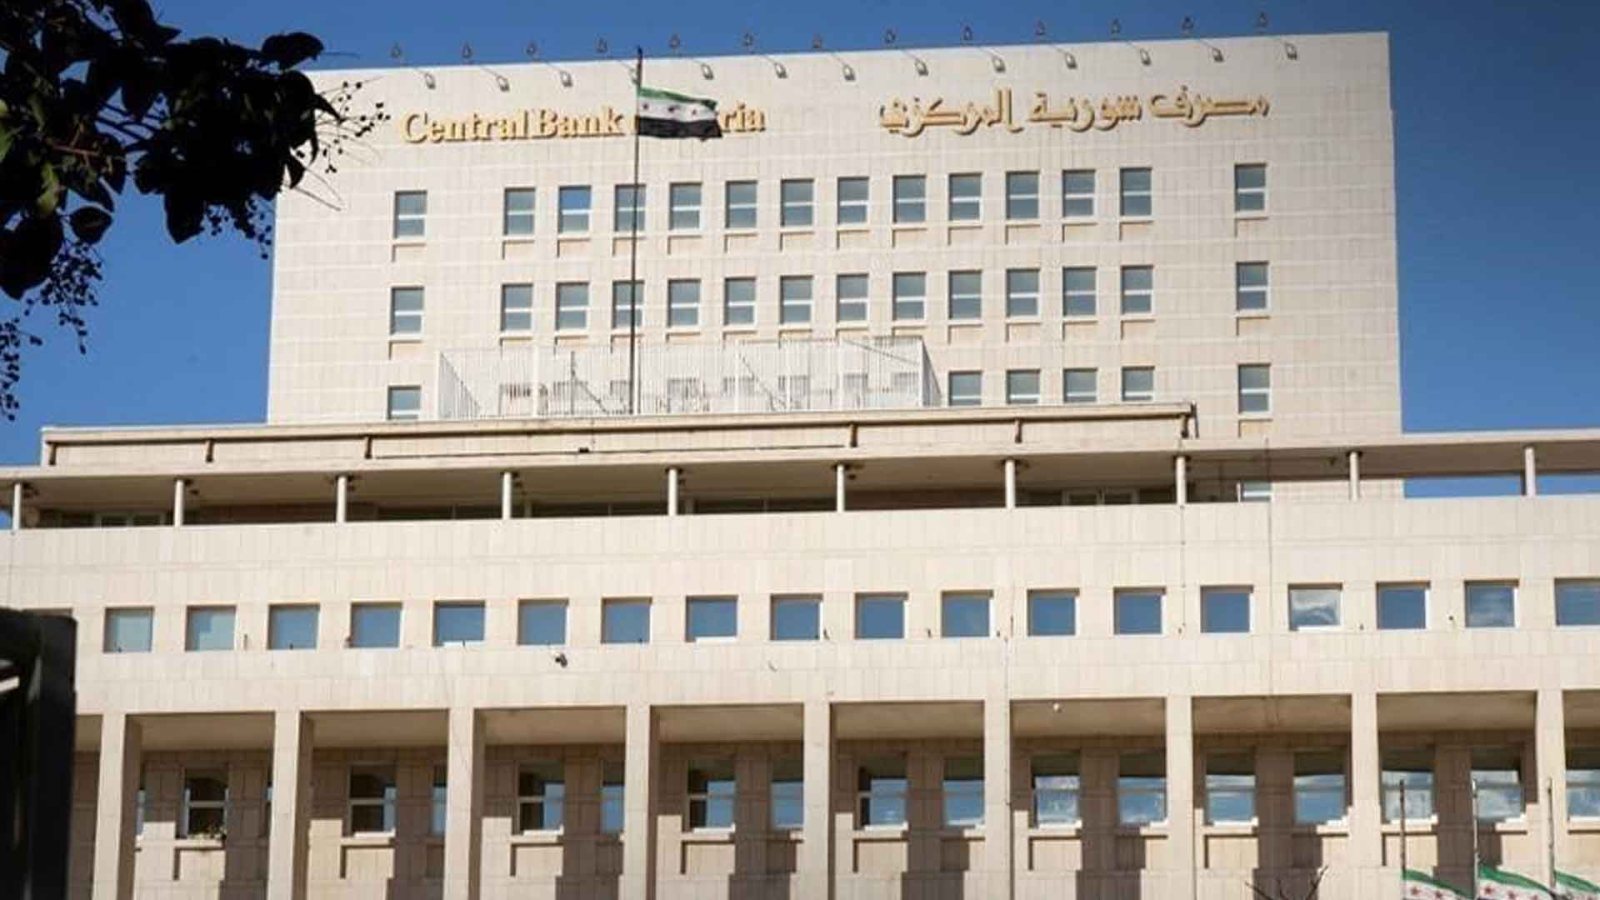
في وقت أكد فيه حاكم مصرف سوريا المركزي محمد صفوت رسلان أن المصرف سيراقب آليات تسعير الخدمات المصرفية، وسيتدخل عند رصد أي مغالاة غير مبررة في العمولات والرسوم أو ممارسات تضر بحقوق العملاء، أوضح أن التوجه لا يتضمن فرض سقوف رقمية موحدة للعمولات أو توحيد أسعار الخدمات بين المصارف، وإنما ترك حرية التسعير لكل مصرف ضمن ضوابط العدالة والشفافية.
وأشار رسلان، في تصريحات إعلامية، إلى أن الرقابة بعد انتهاء مهلة الشهر الممنوحة للمصارف ستشمل مراجعة فعلية لمصفوفات الرسوم والسياسات المعتمدة، للتحقق من ارتباط العمولات بالخدمات المقدمة وتكاليفها، ووضوح أسس التسعير والإفصاح المسبق للعملاء.
وفي قراءة اقتصادية للقرار، أكد الدكتور عبد الرحمن محمد، أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماة لـ”الوطن” أن مصرف سوريا المركزي أصدر القرار رقم (748/ل إ) لعام 2026، ليشكل إطاراً تنظيمياً شاملاً يركز على الارتباط بالتكلفة والإفصاح المسبق عن رسوم الخدمات المصرفية في سوريا، منهياً بذلك الوضع التاريخي المتمثل في عدم وجود معايير موحدة لتسعير الرسوم المصرفية، واعتماد المصارف على سياساتها الداخلية في تحديدها.
وأوضح محمد أن القرار وضع مجموعة من المعايير الاقتصادية والرقابية التي ينبغي اعتمادها لضمان عدالة تسعير الخدمات المصرفية، يأتي في مقدمتها معيار الارتباط بالتكلفة، إذ يتطلب من المصارف إنشاء مصفوفة رسوم تفصيلية توضح المنهجية الحسابية للتكاليف المباشرة وغير المباشرة لكل خدمة، وتضمن أن يكون هيكل الرسوم شاملاً لجميع مراحل تقديم الخدمة، مع منع فرض رسوم إضافية تحت أي مسمى.
ويأتي بعد ذلك معيار الإفصاح والموافقة، الذي يوجب الإعلان عن الرسوم مسبقاً، وعدم فرض رسوم على الخدمات الاختيارية دون موافقة العميل، فضلاً عن حظر فرض رسوم إدارة الحساب على الحسابات الخاملة دون تقديم خدمة فعلية.
أما المعيار الثالث فيتعلق بالمراجعة الدورية والتبرير، حيث يتعين على المصارف تقديم مبررات اقتصادية وتشغيلية لأي تعديل في الرسوم، وإخطار العملاء قبل خمسة أيام عمل من التنفيذ، مع منع تطبيق التعديلات بأثر رجعي.
مفوضية المصارف أمام اختبار
وفيما يتعلق بقدرات مفوضية الحكومة لدى المصارف على مراقبة تطبيق القرار، بيّن محمد أن القرار منح المفوضية صلاحيات واضحة، تشمل طلب المستندات والإيضاحات، وإعادة دراسة الرسوم غير المتوافقة مع الضوابط، ومطالبة المصارف بتصحيح المخالفات.
إلا أن تقييم هذه القدرات، بحسب محمد، يجب أن يكون واقعياً، إذ تحتاج المفوضية إلى فريق متخصص في محاسبة التكاليف المصرفية، بما يتيح له فحص صحة البيانات التي تقدمها المصارف بشأن تكاليف خدماتها، وإلا فإن عملية المراجعة قد تتحول إلى إجراء شكلي لا يحقق الغاية المرجوة منها.
واعتبر أن الموارد البشرية والخبرات الفنية تبدو في المرحلة الحالية القيد الأساسي أمام الرقابة، وليس نقص الصلاحيات الممنوحة للمفوضية.
حرية التسعير لا تكفي
وفي تقييمه الأكاديمي والاقتصادي، رأى محمد أن القرار يعكس تحولاً في فلسفة الرقابة المالية السورية، من السماح بفرض الرسوم إلى ربطها بالتكلفة وإلزام المصارف بالإفصاح عنها، معتبراً أن نهج عدم فرض سقف موحد للعمولات يتماشى من الناحية النظرية مع منطق السوق.
لكن فعالية هذا التوجه، وفق محمد، تعتمد على عاملين أساسيين؛ أولهما القدرة الفنية للمفوضية على التدقيق في هياكل التكاليف الحقيقية للمصارف، وهو ما يتطلب تعزيز قدراتها المؤسسية بشكل كبير وثانيهما تحقيق الشفافية القابلة للمقارنة، إذ إن عدم نشر بيانات موحدة حول الرسوم قد يجعل المقارنة الفعلية بين المصارف أمراً صعباً أمام العملاء، بما يحوّل حرية الاختيار إلى حرية شكلية لا يستطيع المتعاملون الاستفادة منها بصورة حقيقية.
وخلص محمد إلى ضرورة بناء مؤشر معياري لتكاليف الخدمات المصرفية يكون مرجعاً لمفوضية الحكومة لدى المصارف، مع إلزام المصارف بنشر مقارنات لرسومها مع هذا المعيار، بما يسهم في تحويل الرقابة من مجرد تدخل بعد وقوع المشكلة إلى آلية وقائية تحد من المغالاة وتدعم المنافسة والشفافية في القطاع المصرفي.
- سعر صرف الليرة مقابل الدولار اليوم السبت 7-11-2026 في مصرف سوريا المركزي
- “حماية المستهلك المالي” وضبط السوق.. قراءة أكاديمية في القرار “المركزي”
- حاكم المركزي يعرض توجهات الإصلاح أمام مجموعة العمل المالي
- سوريا وفرنسا.. تحركات لإعادة وصل المصارف بالشبكة الأوروبية
- وزير الصحة يحدد رسوم خدمات جهاز المسؤولية الطبية