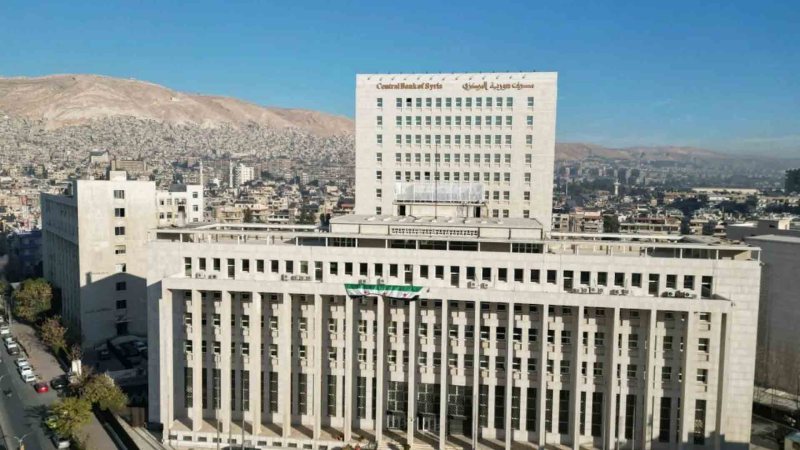
في خطوة تنظّم بوصلة الخدمات المصرفية وتضبط آليات تسعيرها، يأتي قرار مصرف سوريا المركزي رقم (748/ل إ) لعام 2026 ليرسخ مرحلة جديدة من الحوكمة الرقابية، وليضع حداً للممارسات العشوائية في فرض العمولات والرسوم.
وحول القراءة الاقتصاديّة والتحليليّة لأبعاد القرار وانعكاساته على المتعاملين والقطاع المصرفي، أوضح أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماة، الدكتور عبد الرحمن محمد، في تصريح لـ”الوطن”، أن هذا القرار يأتي في إطار تعزيز الحوكمة الرقابية لمصرف سوريا المركزي، وتنظيم تسعير الخدمات المصرفية وفق أسس اقتصادية شفافة تحمي العميل من جهة وتضبط سلوك المصارف من جهة أخرى.
الأهمية والانعكاسات على الدخل والمواطن
ويرى محمد أن هذا القرار يكتسب أهميته بكل شفافية لكونه يؤسس لانتقال نوعي في سياسة التسعير المصرفي، حيث إنه يلزم المصارف بمنهجية احتساب تكلفة الخدمة ويحظر العمولات غير المبررة أو المقابلة لخدمة غير مقدمة، ما يحدّ من الممارسات التعسفية ويعزز الثقة بالقطاع المصرفي. أما انعكاسه على المواطن فيتجلى في حماية دخله من رسوم خفية، وضبط عمولات توطين الرواتب، وإتاحة الإفصاح المسبق ومصفوفات العمولات، ومنحه حق الموافقة الصريحة على الباقات، ما يعزز عدالة التوزيع ويقلل الأعباء غير المبررة على محدودي الدخل.
منظومة الرقابة ومقوّمات الفاعلية
وأوضح أستاذ التمويل والمصارف، تقوم آلية الرقابة على ثلاث حلقات متكاملة، تشمل رقابة داخلية عبر سياسات مكتوبة، إضافة إلى ملحق فني تفصيلي، ورقابة إدارية عبر مفوضية الحكومة لدى المصارف التي تطلب البيانات والتبريرات وتلزم بالتعديل، ورقابة تنظيمية من المركزي عبر صلاحياته الرقابية والتزام المصارف بتوفيق أوضاعها خلال شهر. ولفت إلى أن الأهمية الآلية تكمن في الجمع بين الإفصاح المسبق، والمراجعة الدورية، وإمكانية التراجع عن أي عمولة غير متوافقة، ما يمنحها فعالية وقابلية للتطبيق.
الرؤية الأكاديمية وشروط النجاح الميداني
وكرأي أكاديمي اقتصادي لمحمد، يمثّل القرار خطوة تنظيمية متقدمة تعكس نضجاً رقابياً في مقاربة تسعير الخدمات المصرفية، إذ يوازن بين استدامة أرباح المصارف وحماية المستهلك المالي، ولكن نجاحه يتوقف على ثلاثة عوامل وهي: قدرة المفوضية على التطبيق الفعلي وليس الشكلي، وشفافية المبررات الكمية لتعديل العمولات، وترسيخ ثقافة الإفصاح لدى المصارف.
وإن غابت هذه العوامل، فإن القرار قد يتحوّل إلى إطار نظري من دون أثر ملموس على سلوك السوق؛ لذلك يُوصى بمراجعة دورية لأثره التوزيعي، وربط الالتزام به بمؤشرات أداء رقابية قابلة للقياس.
- CIB والبنك المركزي يحتفيان بإطلاق التدريب الرقمي المعزز بالشمول المالي مجانا علي"Udemy"
- الأكاديمية المالية تطلق مبادرات استراتيجية .. أبرزها "الرئيس المالي القادم"
- المركزي المصري يستضيف اجتماعات مجلس محافظي المصارف المركزية العربية
- "الداخلية" والبنك المركزي يدشنان خدمات الهويات الرقمية للقطاع المالي
- "السياري": يجب توحيد الجهود العالمية لتنظيم نشاط الأصول المشفرة