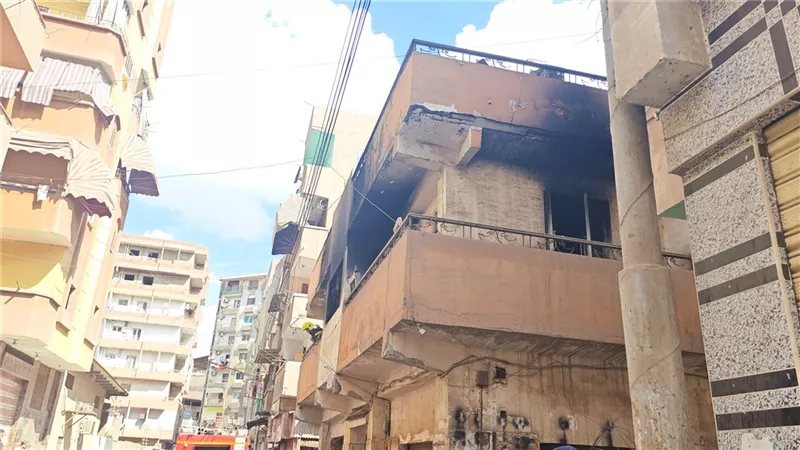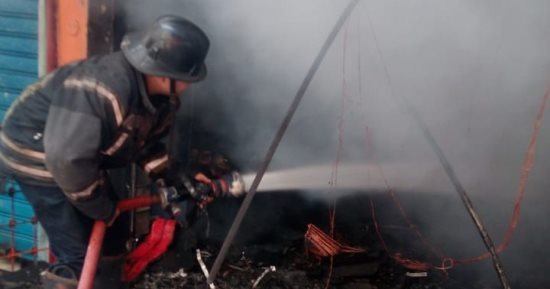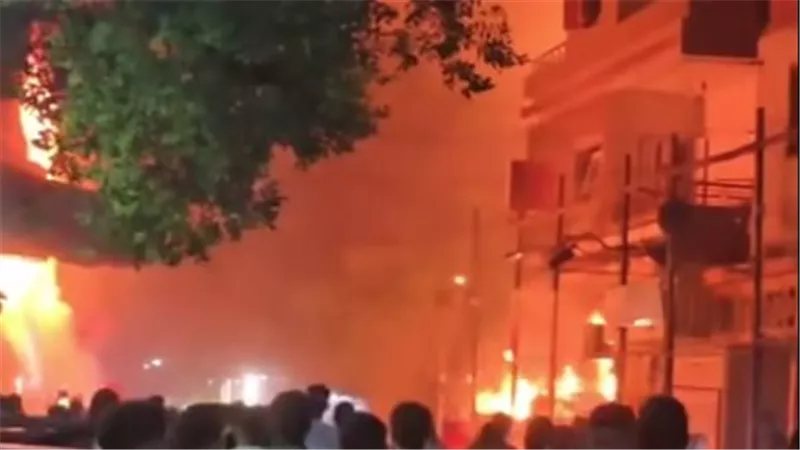
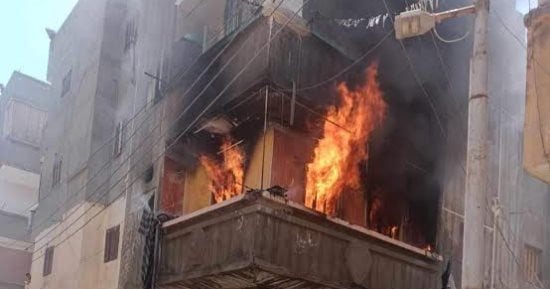
أعادت حوادث الحرائق التي تشهدها المنازل والشقق السكنية في القاهرة والمحافظات، خاصة تلك الناتجة عن الماس الكهربائي وزيادة الأحمال، تسليط الضوء على أهمية التأمين ضد الحريق، باعتباره إحدى الوسائل التي تساعد الأسر على مواجهة الخسائر المالية الناتجة عن احتراق المسكن أو تلف الأثاث والأجهزة الكهربائية والمقتنيات الشخصية.
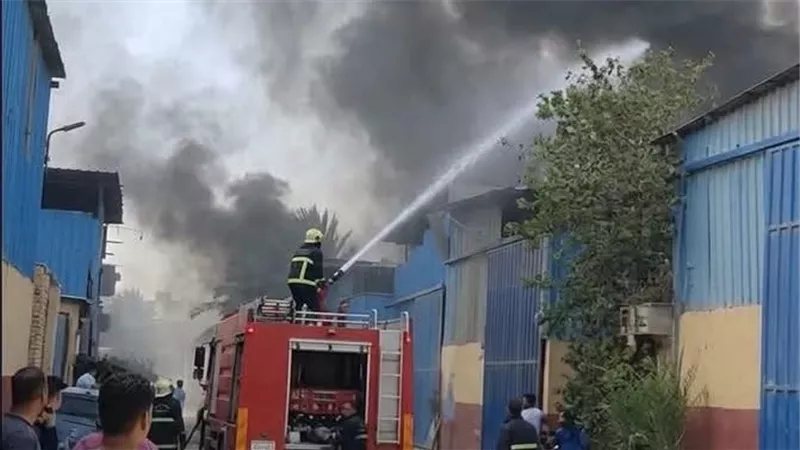
وكشفت حوادث عن وقوع حرائق بسبب أعطال كهربائية، من بينها حريق شقة بمنطقة الهرم حيث كشفت التحقيقات في أكتوبر 2026 عن ارتباطه بماس كهربائي، إلى جانب حريق منازل ومخازن بمنطقة منشأة ناصر في القاهرة، أرجعت المعاينة سببه إلى توصيلات كهربائية عشوائية.
وتبرز هذه الوقائع أهمية الاستعداد لمخاطر الحريق، ليس فقط من خلال إجراءات الوقاية، ولكن أيضًا عبر الحماية التأمينية المناسبة.
ورغم أن كثيرًا من الأسر تهتم بالتأمين على السيارات والممتلكات ذات القيمة المرتفعة، فإن التأمين على المنازل ومحتوياتها لا يزال بحاجة إلى مزيد من الوعي، خاصة أن حريقًا واحدًا قد يتسبب في خسارة مدخرات سنوات، ويضع الأسرة أمام أعباء مالية كبيرة لإصلاح المسكن وشراء الأثاث والأجهزة من جديد.
ما الممتلكات التي يغطيها التأمين ضد الحريق؟
تختلف التغطية التأمينية وفقًا لنوع الوثيقة وشروطها، إذ يمكن التأمين على المبنى السكني نفسه، أو على محتوياته من الأثاث والأجهزة والمفروشات والمقتنيات، كما يمكن الجمع بينهما للحصول على حماية أوسع.
وتغطي وثائق الحريق الأضرار المادية التي تلحق بالممتلكات المؤمن عليها نتيجة الأخطار المشمولة بالتغطية، وقد تمتد إلى الأضرار الناجمة عن الدخان والحرارة ومياه الإطفاء وأعمال مكافحة النيران، وفقًا لشروط الوثيقة وحدودها.
وتوجد وثائق للحريق وأخطار إضافية، إلى جانب وثائق حماية الأسرة التي قد تشمل تغطيات مرتبطة بالمسكن ومحتوياته، لكن يجب على العميل مراجعة نطاق الحماية الفعلي والاستثناءات قبل التعاقد، وعدم افتراض أن جميع الوثائق تقدم المزايا نفسها.
هل الماس الكهربائي يمنع الحصول على التعويض؟
لا يعني وقوع الحريق بسبب ماس كهربائي، في حد ذاته، سقوط الحق في التعويض، لكن استحقاق التعويض يتوقف على وجود وثيقة تأمين سارية تشمل الممتلكات المتضررة والخطر الذي تسبب في الحادث، إلى جانب تطبيق الشروط والأحكام والاستثناءات الواردة بها.
ويجب التفرقة بين تأمين المبنى وتأمين محتوياته؛ فإذا كانت الوثيقة تغطي الشقة دون الأثاث والأجهزة، فقد لا تشمل خسائر المحتويات غير المؤمن عليها. كما أن التأمين على الأثاث وحده لا يعني بالضرورة تغطية الأضرار التي تلحق بالمبنى.
وتشمل الاعتبارات المهمة عند فحص المطالبة تحديد سبب الحريق، وحجم الأضرار، وقيمة الممتلكات المؤمن عليها، ومدى التزام العميل بشروط الوثيقة. لذلك، فإن إثبات أن الحريق وقع نتيجة ماس كهربائي لا يغني عن استيفاء بقية متطلبات المطالبة التأمينية.
5 خطوات للحصول على تعويض بعد حريق المنزل
1- إخطار شركة التأمين فور وقوع الحادث
يجب إخطار شركة التأمين في أسرع وقت ممكن، وفق المواعيد والإجراءات المحددة بالوثيقة، مع توضيح تاريخ الحريق ومكانه وظروف وقوعه وحجم الأضرار الأولية.
2- تحرير محضر وإثبات الواقعة
يجب إبلاغ الجهات المختصة وتحرير المحضر اللازم، والاحتفاظ برقم المحضر وأي تقارير تصدر بشأن سبب الحريق، بما في ذلك تقارير المعمل الجنائي أو القرارات والمستندات الرسمية المرتبطة بالواقعة، متى كانت متاحة أو مطلوبة.
3- تصوير التلفيات وحصر الخسائر
ينبغي تصوير الأضرار التي لحقت بالمسكن والأثاث والأجهزة والمقتنيات، وإعداد قائمة تفصيلية بالممتلكات المتضررة أو المفقودة، مع الاحتفاظ بالفواتير والإيصالات والمستندات التي تساعد على إثبات الملكية والقيمة.
4- انتظار معاينة شركة التأمين
من المهم تمكين شركة التأمين أو الخبير المكلف منها من معاينة موقع الحريق وتقدير الأضرار قبل إجراء إصلاحات جوهرية أو التخلص من بقايا الممتلكات المتضررة، إلا إذا كانت هناك ضرورة عاجلة تتعلق بالسلامة أو منع تفاقم الضرر، مع توثيق الحالة وإخطار الشركة.
5- تقديم مطالبة مكتملة ومتابعة التسوية
بعد استيفاء المستندات المطلوبة، يتقدم المؤمن له بالمطالبة التأمينية مرفقًا بها بيان الخسائر والتقارير والمستندات اللازمة. وتحدد قيمة التعويض بعد فحص المطالبة وتقدير الأضرار في ضوء مبلغ التأمين وشروط الوثيقة وأي نسب تحمل أو حدود تغطية واجبة التطبيق.
كيف تحدد شركة التأمين قيمة التعويض؟
لا يعني احتراق المنزل أن شركة التأمين ستدفع تلقائيًا كامل قيمة الأثاث والأجهزة التي كانت موجودة به، إذ ترتبط التسوية بقيمة الممتلكات المؤمن عليها، وحدود مبلغ التأمين، وطريقة تقييم الخسائر المنصوص عليها في الوثيقة.
كما أن التأمين على المبنى لا يساوي بالضرورة التأمين على محتوياته، وقد تختلف قيمة التعويض بين التلف الجزئي والخسارة الكلية، بحسب نتائج المعاينة وشروط التغطية. ويجب كذلك مراجعة أي نسبة تحمل أو شروط خاصة قد تؤثر في المبلغ المستحق.
ومن المهم أن يحدد العميل قيمة تأمينية مناسبة للممتلكات عند التعاقد، وأن يحدث بياناته عند إجراء تغييرات جوهرية أو إضافة مقتنيات مرتفعة القيمة، حتى لا يكتشف عند وقوع الحادث أن الحماية التي حصل عليها أقل من حجم الخسارة الفعلية.
ماذا تفعل إذا رفضت الشركة صرف التعويض؟
إذا رفضت شركة التأمين المطالبة أو اعترض المؤمن له على قيمة التعويض، فمن الأفضل طلب أسباب الرفض أو التسوية كتابةً، ومراجعة نصوص الوثيقة والتقارير الفنية والمستندات المقدمة.
ويمكن للعميل تقديم تظلم إلى الشركة واتباع إجراءات الشكاوى المعمول بها، ثم اللجوء إلى الهيئة العامة للرقابة المالية وفق القنوات والإجراءات المتاحة إذا لم تتم معالجة الشكوى، مع الاحتفاظ بجميع المستندات والمراسلات ذات الصلة.
التأمين على المنازل.. حماية للمدخرات من الخسائر المفاجئة
تكشف حوادث الحرائق المنزلية أن الخسارة لا تقتصر على تلفيات الجدران والأسقف، بل قد تمتد إلى الأثاث والأجهزة والمقتنيات التي يصعب على الأسرة تعويضها من دخلها المعتاد. وفي هذه الحالات، يمثل التأمين ضد الحريق وسيلة لتخفيف الأعباء المالية، بشرط اختيار التغطية المناسبة والالتزام بإجراءات المطالبة.
ومع استمرار مخاطر الأعطال الكهربائية وزيادة الأحمال والتوصيلات غير الآمنة، تبرز أهمية الجمع بين الوقاية والصيانة الدورية للمنظومة الكهربائية من جهة، والتأمين على المسكن ومحتوياته من جهة أخرى. فالتأمين لا يمنع وقوع الحريق، لكنه قد يوفر تعويضًا يساعد الأسرة على استعادة جزء من ممتلكاتها ومواجهة تكاليف الإصلاح، وفقًا لشروط الوثيقة وحدودها.
- بعد حادث حريق شقة الهرم.. 7 خطوات لتأمين منزلك ضد الحرائق والسطو
- التحقيقات: ماس كهربائي من مروحة وراء حريق شقة بمصر الجديدة ومصرع مسن
- التحقيقات: ماس كهربائي بالبطارية وراء حريق سيارة في بدر
- السيطرة على حريق شقة سكنية بالإسماعيلية دون خسائر بشرية
- السيطرة على حريق بمحل كماليات سيارات بعد احتراق محتوياته في سلامون بسوهاج.. صور