- • قطاع النفط والغاز في روسيا لم يعد يمثل قصة حجم الصادرات.
- • الولايات المتحدة لديها الآن حصة تجارية في الديزل الروسي.
- • متوسط سعر خام الأورال بلغ 90.7 دولارًا للبرميل في سبتمبر المنصرم.
- • سياسة الولايات المتحدة تجاه الطاقة الروسية لم تعد قسرية بحتة.
تتأرجح إيرادات صادرات الوقود الروسية وسط استمرار تقلبات الأسواق، ما ينطوي على تداعيات مالية تؤثر في الموازنة الفيدرالية للبلاد.
في هذا الإطار، لم يعد قطاع النفط والغاز في روسيا يمثل قصة حجم الصادرات، لقد أصبحت قصة عن الإيجار المستخرج من تعطيل الآخرين.
وفي سبتمبر/أيلول 2026، ظلّت إيرادات صادرات الوقود الروسية ثابتة عند 625 مليون يورو (699.65 مليون دولار) يوميًا، حتى مع انخفاض أحجام الصادرات الفعلية بنسبة 6% على أساس شهري، ودُفِعَت الفجوة بين الأطنان المشحونة والإيرادات المكتسبة بسبب أزمة مضيق هرمز.
وهذا التمييز مهم لأي شخص يقدر المخاطر الروسية، فالدولة التي تكسب الشيء نفسه في حين الشحن أقل لا تكتسب قوة، إنها تربط موقفها المالي بأزمة لا تسيطر عليها، وعندما تتلاشى علاوة مضيق هرمز، سيظل العجز في الحجم قائمًا.
(اليورو = 1.12 دولارًا أميركيًا)
أبرز تطورات هذا الأسبوع
أصبحت صدمة مضيق هرمز بمثابة صدمة لوجستية بقدر ما أصبحت صدمة عرض، وهي تحول الريع إلى كل مصدّر خارج منطقة الخليج، بما في ذلك روسيا.
وأوقفت واشنطن مسار العقوبات التصعيدية على صادرات الوقود الروسية، ولم تتخلَّ عنه، لأن الولايات المتحدة لديها الآن حصة تجارية في الديزل الروسي.
وانتقلت القيود المفروضة على روسيا من الأسواق إلى البنية التحتية المادية: الطائرات المسيرة، وإنتاجية المصافي، وقدرة المواني.
وفي مجال الغاز، تُتَداول أسعار موسكو في منافذ البيع، وتبيع للصين بخصم قياسي وتسعى للوصول غير المباشر إلى المحيط الهندي عبر إيران.
قفزة أسعار النفط
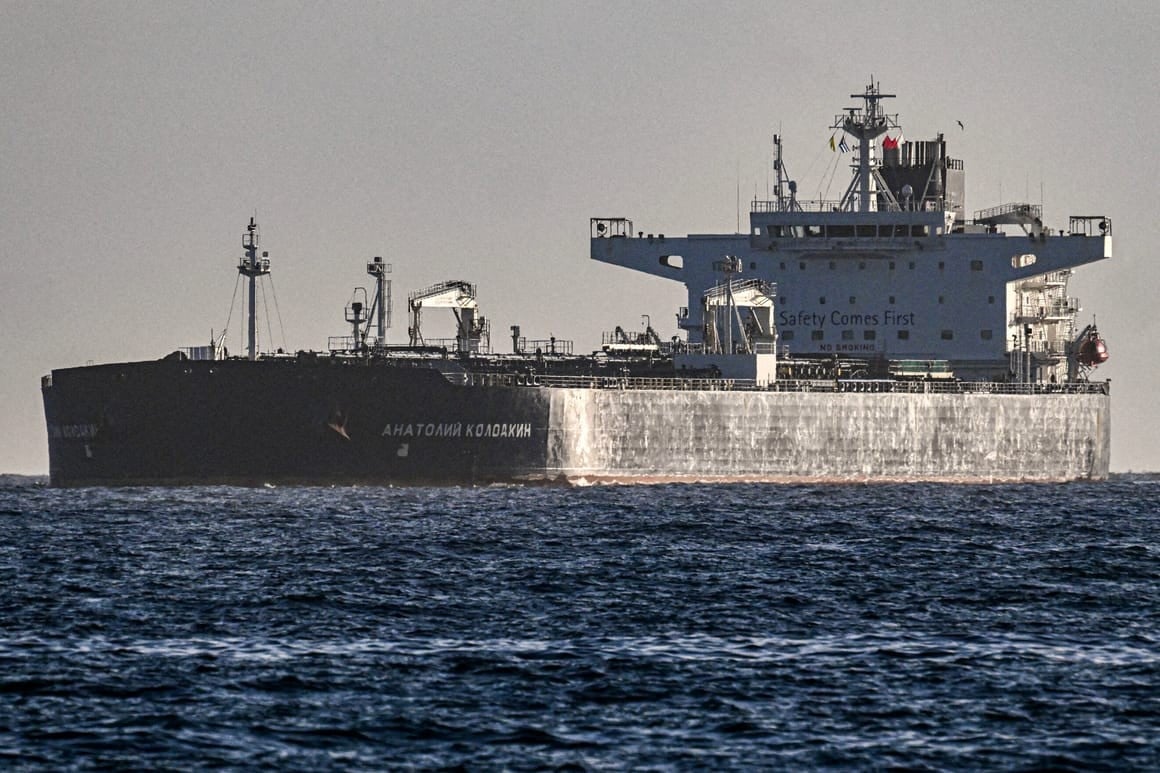
كانت القفزة الحادة التي شهدتها أسعار النفط في 16 أكتوبر/تشرين الأول 2026، مدفوعة بموجة جديدة من القلق بشأن الأمن البحري في الخليج العربي.
وأظهرت بيانات شركة كبلر المنشورة في ذلك اليوم أن متوسط الشحنات اليومية من الخليج العربي خلال الأيام الـ7 الماضية انخفض إلى 8.5 مليون برميل يوميًا، من 20 مليون برميل يوميًا في الأسبوع السابق.
وجرى تأكيد ما لا يقل عن 10 حوادث تتعلق بالسفن التجارية داخل المضيق وبالقرب منه.
ولم يأتِ معظم الانخفاض من السفن التي تتجنب المضيق نفسه، ولكن من عمليات النقل من سفينة إلى أخرى في خليج عمان، وهو مخطط المكوك الذي أبقى براميل الخليج تتحرّك، وبدأ أصحاب السفن في تجنب تلك العمليات.
ولا يزال جانب العرض ضعيفًا من الناحية الهيكلية؛ إذ انخفض إنتاج تحالف أوبك+ بنسبة 11.4% على أساس سنوي في سبتمبر/أيلول المنصرم إلى 35.1 مليون برميل يوميًا، ولا يزال أقل بمقدار 3.9 مليون برميل يوميًا من مستويات ما قبل الأزمة.
وتحمّلت إيران (بانخفاض 39.8%) والكويت (بانخفاض 29.8%) والمملكة العربية السعودية (بانخفاض 19.7%) معظم الخسائر.
ورفعت الإمارات، التي خرجت من تحالف أوبك+ في الأول من مايو/أيار 2026، إنتاجها بنسبة 16.8% إلى ما يقرب من 4 ملايين برميل يوميا وتستهدف أكثر من 5 ملايين برميل يوميا في العام المقبل.
وتراجعت مخزونات منظمة التعاون الاقتصادي والتنمية بمقدار 57.5 مليون برميل من مستوى العام الماضي، ومن المتوقع أن تتسع الفجوة في أكتوبر/تشرين الأول الجاري.
واردات الهند من النفط
أنفقت الهند 15.4 مليار دولار على واردات النفط في سبتمبر/أيلول المنصرم، بزيادة 46% عن العام السابق، في حين ارتفعت الأحجام بنسبة 7% فقط.
وبلغ متوسط سلة خامها 116.09 دولارًا للبرميل، أعلى من 114.48 دولارًا المسجل في أبريل/نيسان الماضي خلال قيود مضيق هرمز الأكثر شدة، وبلغ متوسطها 121.25 دولارًا حتى الآن في أكتوبر/تشرين الأول الجاري.
وارتفعت الشحنات من ميناء رأس تنورة إلى الهند من 3 إلى 4 أضعاف منذ 28 فبراير/شباط الماضي.
بالنسبة لروسيا، يعد هذا مكسبًا غير متوقع، وبلغ متوسط سعر خام الأورال 90.7 دولارًا للبرميل في سبتمبر/أيلول المنصرم، بزيادة 32% على أساس شهري وأكثر من ضعف الحد الأقصى لسعر الاتحاد الأوروبي والمملكة المتحدة البالغ 44.1 دولارًا.
وظل خصم خام الأورال مقابل برنت عند 23 دولارًا للبرميل، وتشير تقديرات مركز أبحاث الطاقة والهواء النظيف (CREA) إلى أن ارتفاع الأسعار في الأشهر الـ6 التي تلت بدء الضربات الأميركية الإسرائيلية على إيران قد أضاف نحو 35.9 مليار دولار إلى إيرادات الصادرات الروسية المنقولة بحرًا.
تجارة الديزل الروسي
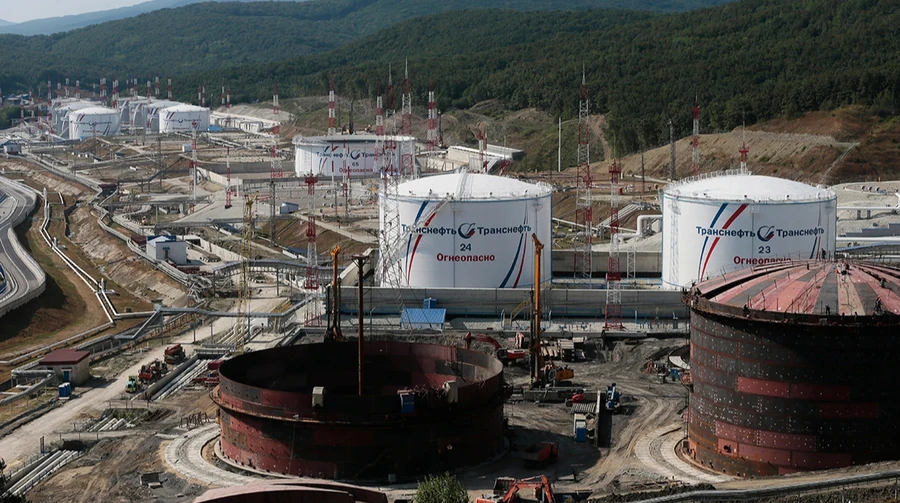
كان 18 أكتوبر/تشرين الأول 2026 هو الموعد النهائي لتفعيل الإجراءات بموجب ما يسمى بقانون "العقوبات الجهنمية" ضد روسيا؛ إذ وقع الرئيس دونالد ترمب بدلًا من ذلك أمرًا تنفيذيًا بتعليق جزء من الحزمة.
ويتضمّن الأمر تأجيلًا لأجل غير مسمى للتعرفات الثانوية بنسبة تصل إلى 500% على البضائع الروسية وما يصل إلى 100% على البضائع من الدول التي تشتري الطاقة الروسية.
ويستشهد الأمر بالمصالح الوطنية الأميركية دون إبداء أسباب محددة.
وكان من الممكن أن يصطدم التنفيذ بشكل مباشر مع اتفاق الديزل بين الولايات المتحدة وروسيا، الذي أصدر مكتب مراقبة الأصول الأجنبية ترخيصًا عامًا له.
وخفف التأجيل المخاوف بشأن توافر الديزل عالميا وتحركات الأسعار المعتدلة، لكنه ترك العقوبات الأميركية الحالية دون تغيير.
لذلك لم تشهد السوق أي تغيير في الأساسيات واستقبلت بيانات بيكر هيوز بهدوء: 603 منصات أميركية نشطة في الأسبوع المنتهي في 16 أكتوبر/تشرين الأول الجاري، دون تغيير.
وانخفضت منصات النفط بمقدار 3 منصات إلى 459 منصة، ومنصات الغاز ارتفعت من 1 إلى 133 ومنصات متنوعة ارتفعت من 2 إلى 11.
سياسة الولايات المتحدة تجاه الطاقة الروسية
لم تعد سياسة الولايات المتحدة تجاه الطاقة الروسية قسرية بحتة. لقد اكتسبت وظيفة أمن العرض، ما أدى إلى إبقاء الديزل متاحًا للسوق الأميركية.
ولأن التعليق يمكن إلغاؤه بقرار تنفيذي، فمن الأفضل قراءته بصفته رافعة احتياطية وليس تحولًا في السياسة، وتُعد قناة تجارة الديزل مقيدة بالسياسة أقل مما هي مقيّدة بالقدرة الروسية.
وانخفضت تحميلات المنتجات النفطية في المواني الروسية بنسبة 12% على أساس شهري في سبتمبر/أيلول الماضي، إلى ما يقرب من نصف مستوى سبتمبر/أيلول 2025.
ومع انخفاض إنتاجية مصافي التكرير واستمرار حظر التصدير على وقود الطائرات والديزل والبنزين ساري المفعول، يتوقع مركز أبحاث الطاقة والهواء النظيف أن تظل إيرادات صادرات الوقود الروسية منخفضة في أكتوبر/تشرين الأول الجاري.
يأتي ذلك على الرغم من اتفاق ترمب المعلن مع بوتين على زيادة إمدادات الديزل الروسية إلى الولايات المتحدة.
ومن ثَم، علّقت واشنطن أشد أدواتها صرامة لحماية خط الإمداد الذي تعمل الطائرات المسيرة الأوكرانية على تضييقه حاليًا.
تناوب الإيرادات: الغاز يعوّض النفط الخام
يخفي خط الإيرادات الثابت لشهر سبتمبر/أيلول المنصرم تناوبًا في تكوينه.
وانخفضت إيرادات تصدير النفط بنسبة 8% لتصل إلى 339 مليون يورو يوميًا نتيجة انخفاض الحجم بنسبة 11%، مع ارتفاع إيرادات النفط عبر خطوط الأنابيب بنسبة 11% وانخفاض إيرادات النفط المنقول بحرًا بنسبة 15%.
وارتفعت إيرادات المنتجات المنقولة بحرًا بنسبة 6% لتصل إلى 83 مليون يورو يوميًا، وهو ثاني أدنى مستوى منذ الغزو واسع النطاق.
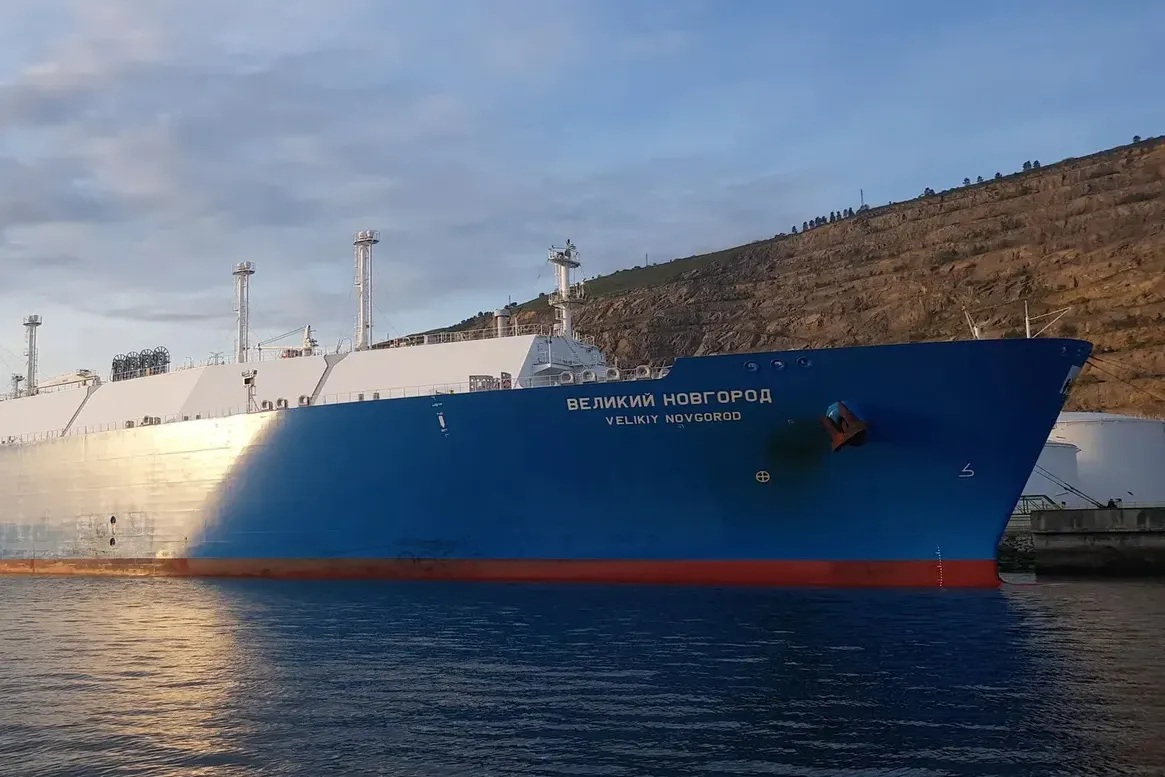
وقفزت إيرادات الغاز المسال من الشحنات المفرغة بنسبة 68% لتصل إلى 75 مليون يورو يوميًا، وهو أعلى مستوى منذ يناير/كانون الثاني 2023، حيث ارتفعت شحنات الغاز المسال من مشروع يامال بنسبة 50% وتضاعفت الشحنات من مشروع أركتيك إل إن جي 2 الخاضع للعقوبات.
وارتفعت إيرادات الغاز عبر خطوط الأنابيب بنسبة 8% إلى 71 مليون يورو يوميًا، في حين انخفضت إيرادات الفحم بنسبة 12% إلى 58 مليون يورو يوميًا.
وبلغت إيرادات ضريبة استخراج المعادن من النفط الخام 688 مليار روبل (8 ملايين و256 ألف دولار) في سبتمبر/أيلول المنصرم، وارتفع معدل الضريبة بنسبة 45.1% على أساس شهري بسبب ارتفاع الأسعار، وضعف الروبل، وزيادة مكون رسوم التصدير.
وتُمَوَّل موازنة الكرملين من صدمة الأسعار حتى مع تآكل القاعدة المادية.
(الروبل الروسي = 0.012 دولارًا أميركيًا)
مشترو الطاقة الروسية
من بين أكبر 5 مستوردين لروسيا، استحوذت الصين على 55% من الإيرادات، أو 9.1 مليار يورو: 6 مليارات يورو من النفط، و1.2 مليار يورو من الغاز المسال، و894 مليون يورو من خطوط أنابيب الغاز، و635 مليون يورو من الفحم، و304 ملايين يورو من المنتجات النفطية.
وتليها الهند بمبلغ 4.1 مليار يورو، 88% منها من النفط الخام، واحتل الاتحاد الأوروبي المرتبة الثالثة بمبلغ 1.7 مليار يورو، أو 10%.
بدورها، اشترت تركيا مليار يورو، بقيادة المنتجات النفطية وخطوط أنابيب الغاز، والسعودية 534 مليون يورو، 98% منها زيت الوقود، بعد ارتفاع شهري قدره 51%.
وانخفضت واردات الهند من الخام الروسي للشهر الثاني على التوالي، بانخفاض 13% إلى أدنى مستوى لها منذ أبريل 2026.
وأفرغت تركيا أدنى حجم شهري لها من الوقود المكرر الروسي منذ يونيو/حزيران 2022؛ ما سمح للاتحاد الأوروبي بتجاوزها كثالث أكبر مشترٍ.
وكانت المجر أكبر مشترٍ من الاتحاد الأوروبي بقيمة 475 مليون يورو، معظمها غاز خطوط الأنابيب.
ولا تُعد حصة الإيرادات البالغة 55% بالنسبة للصين تنويعًا، إنها تبعية المشتري الواحد مع المتبقي الأوروبي الذي تعمل المفوضية الأوروبية على تشريعه.
فيلينا تشاكاروفا، متخصصة في الشؤون السياسية بالدول المنتجة للطاقة.
*هذا المقال يمثّل رأي الكاتبة، ولا يعبّر بالضرورة عن رأي منصة عرب بريس.