- • ألمانيا تواجه فجوة في إمدادات الغاز تصل إلى 26 تيراواط/ساعة خلال فصل الشتاء الحالي
- • التوترات الجيوسياسية تدفع شحنات الغاز المسال نحو مسارات شحن أطول وأكثر تكلفة
- • صادرات الولايات المتحدة من الغاز المسال شهدت نموًا كبيرًا في السنوات الأخيرة
- • بحلول 31 ديسمبر/كانون الأول المقبل ستصبح 6 منشآت ألمانية غير قادرة على سحب الغاز
تضغط فجوة إمدادات الغاز على أسواق آسيا وأوروبا وسط استمرار التوترات الجيوسياسية، ما يمهد لنقص في المخزونات المحلية في فصل الشتاء الحالي.
بدورها، تواجه ألمانيا فجوة في إمدادات الغاز تصل إلى 26 تيراواط/ساعة خلال فصل الشتاء الحالي، وذلك نتيجة تقلص إمدادات الغاز المسال عالميًا، وطول مسارات الشحن، وانخفاض مستويات المخزون في أوروبا، بحسب تقرير اطلعت عليه منصة الطاقة المتخصصة (مقرّها واشنطن).
في منشأة ريدن (Rehden) -إحدى منشآت تخزين الغاز في ألمانيا- تكشف الأرقام عن واقعٍ مقلق، ففي الشتاء الماضي سُحِبت 12 تيراواط/ساعة من هذا الموقع.
وتشير التقديرات إلى إمكان سحب 5 تيراواط/ساعة فقط في ظل مستويات الطلب المتوقعة لهذا الشتاء، وهذا يعني وجود فجوة تبلغ نحو 7 تيراواط/ساعة في هذا الموقع وحده.
كمية الغاز المخزنة
لا تقتصر المشكلة على كمية الغاز المخزنة، فكلما انخفض مستوى الغاز في المنشأة تراجعت قدرتها على ضخ الغاز وتوفيره، وفقًا لتقرير نشرته منصة "مونتل نيوز".
وتختلف هذه العلاقة -المعروفة بـ"منحنى قدرة الإمداد" (deliverability curve)- باختلاف نوع منشأة التخزين.
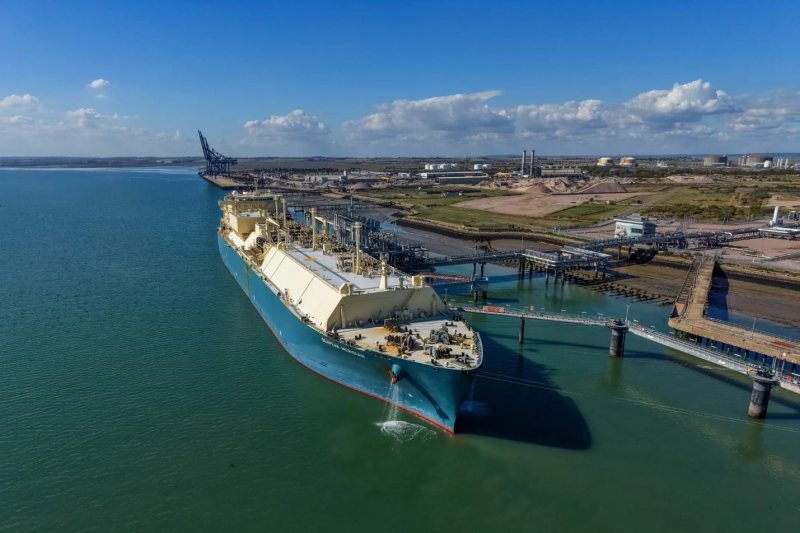
ومع دفع التوترات الجيوسياسية لشحنات الغاز المسال نحو مسارات شحن أطول وأكثر تكلفة، قد تصبح عملية تعويض هذا النقص في الغاز باهظة التكلفة بصورة متزايدة.
تراجع إمدادات الغاز القطرية
قبل اندلاع الحرب في الشرق الأوسط كانت قطر تصدّر ما يصل إلى نحو 80 شحنة من الغاز المسال شهريًا، وقد أدت الحرب إلى انخفاض هذا العدد إلى نحو 10 شحنات شهريًا في المدة ما بين أبريل/نيسان وسبتمبر/أيلول الماضيين.
وتوجهت معظم هذه الشحنات إلى الكويت، إذ استمر تنفيذ عقد طويل الأجل قائم بصورة طبيعية إلى حد كبير.
وفي السابق، كانت آسيا تستقبل نحو 80% من صادرات قطر من الغاز المسال، أي ما يعادل 50 إلى 70 شحنة شهريًا، ومنذ شهر أبريل/نيسان الماضي لم تتلقَّ آسيا سوى نحو 15 شحنة إجمالًا.
وقد عوّض معظم المشترين الآسيويين هذه الإمدادات المفقودة من خلال زيادة وارداتهم من أستراليا، وبخاصة من الولايات المتحدة.
وتُعد باكستان استثناءً في هذا الإطار، إذ كانت تعتمد كليًا تقريبًا على الغاز المسال القطري قبل الحرب، لكن وارداتها منه شهدت انهيارًا منذ ذلك الحين.
دور الولايات المتحدة
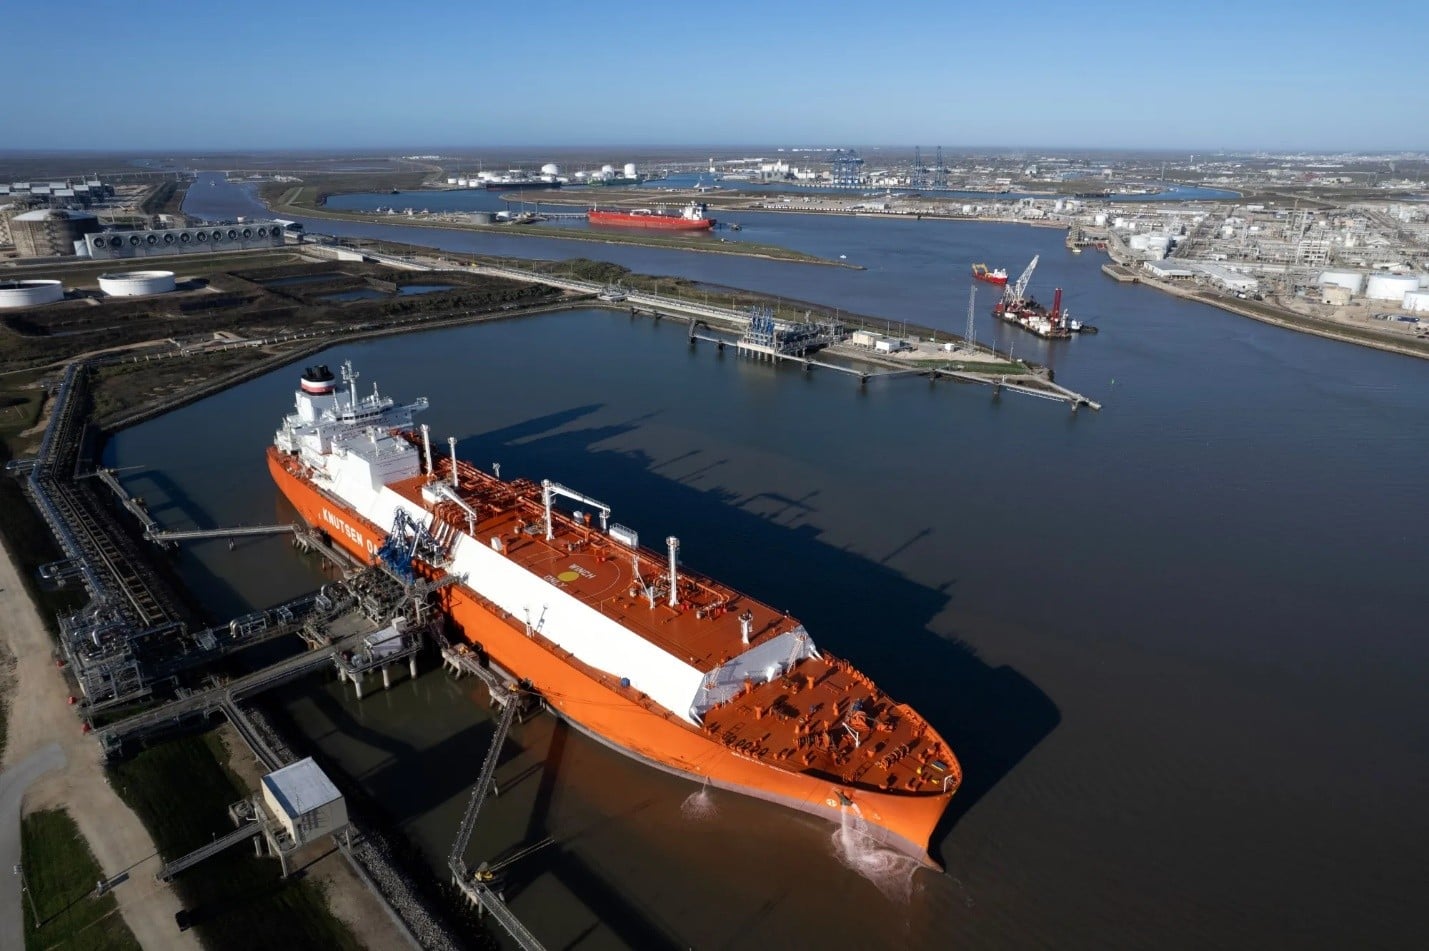
سجلت الولايات المتحدة أكبر زيادة على الإطلاق في صادرات الغاز المسال، ففي شهر أغسطس/آب الماضي بلغت الصادرات مستوى قياسيًا جديدًا وصل إلى 164 شحنة.
وارتفعت الشحنات المتجهة إلى آسيا من نحو 10-15 شحنة شهريًا في مطلع العام، لتصل إلى 54 شحنة في أغسطس/آب الماضي.
وقد شهدت صادرات الولايات المتحدة من الغاز المسال نموًا كبيرًا في السنوات الأخيرة، إذ يتجه عام 2026 لتسجيل رقم قياسي يصل إلى 1280 شحنة حتى الآن.
وبهذا، تصبح الولايات المتحدة أكبر مُصدّر للغاز المسال في العالم بفارق كبير، وتأتي أستراليا في المرتبة الثانية بـ790 شحنة حتى الآن في عام 2026.
ومع غياب قطر -إلى حد كبير- عن المشهد في المستقبل المنظور، تأتي ماليزيا في المرتبة التالية بنحو 370 شحنة، تليها روسيا بأقل بقليل من 300 شحنة.
واردات أوروبا من الغاز المسال الأميركي
شكّل الغاز المسال الوارد من الولايات المتحدة مؤخرًا نحو 67% من واردات أوروبا من هذا الغاز، ما جعل الولايات المتحدة أكثر أهمية من أي وقت مضى لكل من أوروبا وآسيا.
وبات المصدّرون الأميركيون حاليًا أمام خيار واحد فقط للوصول إلى آسيا، المسار الأطول والأكثر تكلفة، فعمليات العبور عبر قناة بنما تواجه قيودًا صارمة بسبب انخفاض منسوب المياه الناجم عن ظاهرة "إل نينيو"، وأصبحت قناة السويس فعليًا خارج الخدمة في أعقاب هجمات الحوثيين الأخيرة في مضيق باب المندب.
وتؤدي الملاحة حول قارة أفريقيا إلى تمديد رحلة الشحنات الأميركية ذهابًا وإيابًا لتتجاوز 80 يومًا، أي أكثر من ضعف المدة المستغرقة عبر قناة السويس.
وهذا يضيف ما بين 5 إلى 6 يورو (5.61 إلى 6.73 دولارًا أميركيًا) لكل ميغاواط/ساعة إلى تكاليف الشحن، ما يدفع الأسعار في آسيا نحو الارتفاع، وهو ما أدى إلى تراجع ملحوظ في صادرات الغاز المسال الأميركية إلى آسيا خلال شهر سبتمبر/أيلول الماضي.
(يورو = 1.12 دولارًا أميركيًا)
ومع حلول فصل الشتاء، قد تتجه العديد من الدول الآسيوية -وعلى رأسها الصين- نحو استعمال الفحم أو النفط لتعويض النقص في إمدادات الغاز المسال.
وفي حال اضطرت المزيد من الشحنات الأميركية إلى سلوك هذا المسار الطويل نحو آسيا، فقد تظل الأسعار في القارة الآسيوية مرتفعة لأشهر مقبلة، وهو ما سينعكس بدوره على الأسعار في أوروبا.
وفي ظل ذروة الطلب وانخفاض مخزونات الغاز قد لا يمثل وصول السعر في مركز تداول الغاز الهولندي "تي تي إف" (TTF) إلى 100 يورو لكل ميغاواط/ساعة سوى محطة عابرة في مسار الأسعار.
مخزونات الغاز في أوروبا
تواجه مخزونات الغاز في أوروبا خطر الانخفاض إلى مستويات قياسية متدنية خلال فصل الشتاء الحالي.
وللوهلة الأولى، يبدو المشهد العام مطمئنًا، فإذا سارت عمليات سحب الغاز من المخزونات وفقًا لنمط العام الماضي فستظل المخزونات الإجمالية في الاتحاد الأوروبي فوق مستوى 20% حتى نهاية فصل الشتاء.
وتتغير الصورة عند النظر إلى مستوى كل منشأة على حدة، إذ ستنفد تمامًا منشأة التخزين الوحيدة في بلجيكا "لوينهوت" (Loenhout)، بحلول نهاية شهر يناير/كانون الثاني المقبل.
وبحلول نهاية فبراير/شباط المقبل، ستنخفض المخزونات الإجمالية إلى 12% في ألمانيا، وإلى أقل من 14% في هولندا، وإلى 10% في سلوفاكيا.
وتحتوي العديد من المنشآت هذا العام على كميات أقل بكثير ما كانت عليه في العام الماضي.
ونتيجة لذلك، أصبحت بعض المواقع عاجزة في أيام معينة عن توفير معدلات سحب تضاهي تلك التي سُجلت قبل عام، وهو فارق يُطلق عليه مصطلح "العجز".
في شتاء عام 2025، سُحب ما مجموعه 734 تيراواط/ساعة من منشآت التخزين في الاتحاد الأوروبي.
وفي حال سار الطلب على الغاز في شتاء عام 2026 وفقًا لنمط مماثل، فلن تغطي المخزونات سوى 90% من هذا الطلب، في حين سيتعين تأمين الـ10% المتبقية -أي ما يعادل 73 تيراواط/ساعة- من مصادر أخرى.
مشكلة بحجم 26 تيراواط/ساعة
في أواخر سبتمبر/أيلول الماضي، أصدرت وزارة الشؤون الاقتصادية والطاقة الألمانية توجيهات لشركة الطاقة المملوكة للدولة سيفي (SEFE) بضخ كمية إضافية قدرها 8 تيراواط/ساعة من الغاز بحلول منتصف ديسمبر/كانون الأول المقبل.
وفي حال سار الطلب على الغاز وفقًا لنمط الشتاء الماضي، فإن هذه الكمية لن تكون كافية.
في الشتاء الماضي، سحبت ألمانيا نحو 155 تيراواط/ساعة من مخزوناتها، في حين يبلغ المخزون الحالي أقل بقليل من 145 تيراواط/ساعة.
وعلى الرغم من ذلك، فإن الفجوة الفعلية أكبر بكثير من هذا الفارق البالغ 10 تيراواط/ساعة.
وفي حال اتبع الطلب على الغاز نمط الشتاء الماضي، فسيظهر عجز في المخزون يبلغ نحو 26 تيراواط/ساعة خلال فصل الشتاء.
بحلول 31 ديسمبر/كانون الأول المقبل، ستصبح 6 منشآت ألمانية غير قادرة على سحب الغاز، وهي "ريدن"، و"برايتبرون"، و"ستوكشتات"، و"هانلاين"، و"إيتزل إي إس إي"، و"فولفرسبرغ".
وستلحق بها منشآت "أولسن"، و"جيمغوم"، و"شميدتهاوزن"، و"كيل-رون" بحلول 31 يناير/كانون الثاني 2027.
وتُعد منشأة "ريدن" مثالًا يوضح حجم المشكلة على المستوى اليومي، إذ قد تواجه عجزًا يصل إلى 160 غيغاواط/ساعة يوميًا خلال شهري يناير/كانون الثاني وفبراير/شباط المقبلين، في حين قد يصل العجز في منشأة "برايتبرون" إلى نحو 80 غيغاواط/ساعة يوميًا.
إضافة إلى ذلك، كانت منشأة "ريدن" متوقفة تمامًا عن العمل بسبب أعمال الصيانة حتى 10 أكتوبر/تشرين الأول الجاري، ما يقلص الوقت المتاح لإعادة ملئها قبل ذروة الطلب في فصل الشتاء.
ونظرًا لأعمال الصيانة الجارية، لم تتمكن شركة "سيفي" من البدء في ضخ الغاز في منشأة "ريدن" لسد الفجوة إلا بعد 10 أكتوبر/تشرين الأول الجاري.
وعلى الرغم من أن الكمية الإضافية البالغة 8 تيراواط/ساعة قد تحل المشكلة في هذا الموقع، فإنها لن تعالج النقص في المواقع الأخرى المستنفدة، لا سيما تلك الواقعة في جنوب ألمانيا مثل "برايتبرون" و"فولفرسبرغ".
وبذلك، قد تواجه ألمانيا ككل عجزًا يقارب 26 تيراواط/ساعة، وهي كمية سيتعين ضخها مسبقًا أو توفيرها من خلال استيراد المزيد من الغاز المسال خلال فصل الشتاء.
وعليه، فإن فجوة الـ26 تيراواط/ساعة لا تمثل مجرد رقم في نموذج للمخزون، وإنما هي مؤشر على مدى انكشاف ألمانيا أمام أحداث تقع خارج حدودها بمسافات بعيدة.
ومع تراجع دور قطر بصورة ملحوظة أصبحت أوروبا تعتمد بصورة كبيرة على الغاز المسال الوارد من الولايات المتحدة.
ونتيجة ازدياد طول طرق الشحن وتنافس المشترين الآسيويين على الشحنات ذاتها، قد يصبح تعويض ذلك الغاز المفقود أمرًا يزداد صعوبةً وتكلفةً.